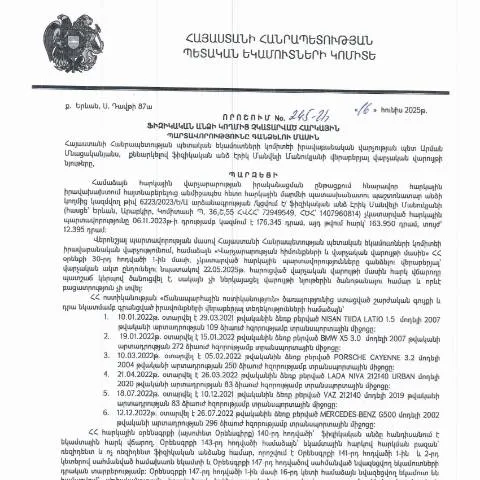
Տեղեկատվություն ՀՀ ՊԵԿ իրավաբանական վարչության գրությամբ
Սույն հոդվածում կքննարկենք ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 245-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը: Այս որոշումը, որն ընդունվել է 2025 թվականի հունիսի 16-ին, ունի կարևոր նշանակություն այն քաղաքացիների համար, ովքեր կարող են տուժել պատճառված հարկային պարտավորությունների բացակայության հետևանքով:
Դեկլարացիայի նշանակությունը հարկային համակարգում
Դեկլարացիաները հանդիսանում են հարկային վարչարարության հիմնական մասնիկներից մեկը: Դրանք թույլ են տալիս պետական մարմիններին գնահատել ֆիզիկական և իրավաբանական անձանց հարկային պարտավորությունները: Այս որոշումը, ավելին, առաջարկում է մեխանիզմներ, որին կարելի է դիմել հարկային պարտավորությունները չկատարած անձանց նկատմամբ:
Օրինական հիմքերը
Նման որոշման ընդունումն առաջացել է հարկային իրավունքի և վարչարարության զարգացման անհրաժեշտությունից: ՀՀ հարկային օրենսդրությունն ամեն տարի փոփոխվում է, ինչպես նաև զարգանում են իրավաբանական և հարկային հարաբերությունները: Այս փաստաթուղթը նպատակ ունի ստեղծել արդյունավետ մեխանիզմներ հարկային պարտավորությունների կատարման վերահսկման համար:
Դիմումատուի կարգավիճակներն ու պարտավորությունները
Դիմումատուները, ովքեր կարող են ներառվել այս կարգավորման շրջանակներում, կարող են լինել ինչպես ֆիզիկական անձինք, այնպես էլ իրավաբանական կազմակերպություններ: Սակայն առավելապես, ֆիզիկական անձիք տառապում են այդ պարտավորություններից:
Հարկային պարտավորությունների տեսականությունները
- Անհատ ձեռներողություն ունեցող անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները;
- Անձինք, ովքեր չեն հայտարարագրել եկամուտները;
- Ապահովագրական վճարների չկատարում եղած դեպքերի առկայություն:
Հայտարարության ներկայացման ընթացակարգը
Այս որոշման շրջանակներում հարկային պարտավորությունների գանձման գործընթացը ենթադրում է որոշակի քայլերի կատարում:
- Դիմումի պատրաստում: Դիմումատուն պետք է նախնական ուսումնասիրի, թե արդյոք իր վրա կան պարտավորություններ:
- Դիմումի լրացումը: Դիմումատուն պետք է լրացնի սահմանված ֆորման՝ տրամադրելով անհրաժեշտ տեղեկությունները:
- Դիմումը ներկայացնող միջոց: Այս գործընթացը, իհարկե, կարող է իրականացվել էլեկտրոնային եղանակով, որը կնպաստի գործընթացի արագացմանը:
- Դիմումի ստացում: Դիմումատուն կհաստատի, որ իր դիմումը ստացել է համապատասխան մարմինը:
Որոնման և հետամուտության ընթացակարգեր
Երբ դիմումը ներկայացվում է, ՀՀ ՊԵԿ-ն պարտավոր է ստանալ և գնահատել այն: Պետք է նշել, որ դիմումի հետ կապված որոշակի ժամկետներ կան:
Ժամկետները և պատասխանների տրման ժամանակը
| Ծառայություն | Ժամկետ (օր) | Նշումներ |
|---|---|---|
| Դիմումի ընդունում | 5 | Դիմումը պետք է ընդունվի մինչև 5 աշխատանքային օր: |
| Պատասխանի տրամադրում | 30 | Պետք է տրամադրվի մինչև 30 օր: |
Որոնման կամ մերժման դեպքում քայլեր
Եթե դիմումը մերժվի կամ անհրաժեշտ տեղեկություններ չլինեն, դիմումատուն իրավունք ունի բողոքելու: Պետք է հետևել որոշակի ընթացակարգեր:
Բողոքարկման գործընթացը
- Մերժման պատճառի պարզաբանում;
- Հիմնական փաստեր, որոնք որակավորված են որպես հիմք;
- Վերաքննություն ներկայացնելու գործընթաց:
Կառավարության որոշման հետևանքները
Այս որոշումն ունենում է լրջագույն հետևանքներ դիմումատուների համար: Անհրաժեշտ է կատարել հարկային պարտավորությունները, հակառակ դեպքում կարող են առաջանալ իրավաբանական խոչընդոտներ:
Հնարավոր հետևանքները
- Տուգանքներ: Պարտավորությունների չկատարելը կարող է հանգեցնել ֆինանսական տուգանքների:
- Դատական գործընթացներ: Կախված իրավիճակից, կարող է սկսվել դատական գործընթաց:
- Սոցիալական խնդիրներ: Հարկային պարտավորությունների չկատարման հետևանքով կարող են առաջանալ սոցիալական խնդիրներ:
Հայտարարության և պարտավորությունների ժամանակացույցը
Դիմումատուները պետք է ուշադիր լինեն ժամանակացույցի նկատմամբ: Դա օգնում է խուսափել ուշացումների և պատժամիջոցների:
Ժամանակացույցի կարևոր օրերը
- Դիմումների ներկայացման վերջնաժամկետ:
- Պարտավորությունների կատարման ժամկետ:
- Պատասխանների տրամադրման ժամկետ:
Բոլոր այս քայլերը կարևոր են, և դիմումատուները պետք է ապահովեն, որ իրենք ժամանակին կատարեն իրենց պարտավորությունները:
Դիմումատուի իրավունքները և պարտականությունները
Դիմումատուները, ովքեր դիմում են այս գործընթացին, պետք է գիտակցեն իրենց իրավունքներն ու պարտականությունները:
Իրավունքները
- Համապատասխան տեղեկատվություն ստանալ: Դիմումատուները իրավունք ունեն ստանալ իրենց հարցերի պատասխանները:
- Քննարկումներ կազմակերպել: Նրանք կարող են կազմակերպել քննարկումներ հարկային մարմինների հետ:
Պարտականությունները
- Պարտավորությունների կատարում: Դիմումատուները պարտավոր են կատարել իրենց հարկային պարտավորությունները:
- Դիմումների ներկայացում: Նրանք պետք է ժամանակին ներկայացնեն իրենց դիմումները:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունած 245-Ա որոշումը կրում է նշանակալի նշանակություն հասարակության համար: Այն կարգավորում է հարկային պարտավորությունների գանձման գործընթացը և նպաստում երկրի ֆինանսական կայունությանը:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 16.06.2025թ. կայացված 245-Ա որոշումը սահմանում է այն գործընթացները, որոնք պետք է իրականացվեն ֆիզիկական անձի չկատարված հարկային պարտավորությունները գանձելու համար։ Արդյունքում, հարկային վարչությունը պարտավոր է ապահովել, որ բոլոր անհրաժեշտ փաստաթղթերն ու տեղեկությունները լինեն ճիշտ, ամբողջական և ժամանակին ներկայացված։ Սա ներառում է բոլոր ընթացակարգային քայլերը՝ սկսած հայտարարություններ ներկայացնելուց մինչև վճարման գործընթացի վերահսկումը։
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է այն պահից, երբ ներմուծվում են պարտադիր հարկերը և գումարները, որոնք չկանխատեսված են առանձին օրենքներում։ Հարկային մարմինները պարտավոր են իրականացնել ստուգումներ և, անհրաժեշտության դեպքում, իրականացնել հարկային պարտավորությունների հաշվարկ։ Հարկային պարտավորությունների գանձման գործընթացում կարևոր դեր է խաղում նաև տեղեկատվական տեխնոլոգիաների կիրառումը, որի միջոցով քաղաքացիներն ու հարկային մարմինները կարող են հեշտությամբ փոխանակել տվյալներ։
Հարկային պարտավորություններն ու քաղաքացիների իրավունքները
Ֆիզիկական անձինք, ովքեր ենթարկվում են հարկային պարտավորությունների գանձմանը, ունեն որոշակի իրավունքներ, որոնք պետք է պաշտպանվեն՝ ըստ Հայաստանի Հանրապետության Հարկային օրենսդրության։ Վերոնշյալ որոշմամբ սահմանվում է, որ քաղաքացիները իրավունք ունեն ստանալ լիարժեք տեղեկություններ իրենց հարկային պարտավորությունների մասին, ինչպես նաև տեղեկություններ հարկային մարմինների կողմից իրականացվող գործողությունների ընթացքի վերաբերյալ։
Եթե քաղաքացին նկատում է, որ իր պարտավորությունները չեն գանձվում ճիշտ կամ ժամանակին, նա իրավունք ունի դիմել հարկային մարմիններին՝ պահանջելով պարզաբանել իրավիճակը և ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը։ Այսինքն՝ քաղաքացիները պետք է ունենան հասանելիություն անհրաժեշտ տեղեկություններին և հնարավորություն, որպեսզի կարողանան պաշտպանել իրենց իրավունքները։ Դրա համար կարևոր է, որ հարկային մարմինները ապահովեն բաց և թափանցիկ տեղեկատվություն ինչպես հարկային պարտավորությունների, այնպես էլ դրանց գանձման գործընթացի մասին։
Հարկային իրավախախտումների և դրանց հետևանքների քննարկումը
Հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել բազմաբնույթ և ներառում են ինչպես վարչարարական, այնպես էլ քրեական պատասխանատվություն։ Հայտնի է, որ ՀՀ ՊԵԿ իրավաբանական վարչությունը, սույն որոշման շրջանակներում, սահմանում է նաև իրավախախտումների տեսակներն ու դրանց պատիժները։ Օրինակ, վճարման ուշացումը կարող է հանգեցնել տուգանային վճարների կիրառման, որոնք կարող են բազմապատկվել կախված ուշացման ժամկետից։
Այսպիսով, հարկային իրավախախտումների կանխարգելման համար անհրաժեշտ է, որ քաղաքացիները լինեն տեղեկացված և գիտակցեն իրենց պարտականությունները։ Առաջարկվում է, որ քաղաքացիները պարբերաբար ստուգեն իրենց հարկային կարգավիճակը ՀՀ ՊԵԿ պաշտոնական կայքում՝ օգտագործելով անձնական հանրային ծառայությունները, ինչպիսիք են էլեկտրոնային ստորագրությունը և ID քարտերը, որոնք մեծացնում են ցանկացած ընթացակարգի թափանցիկությունն ու արդյունավետությունը։