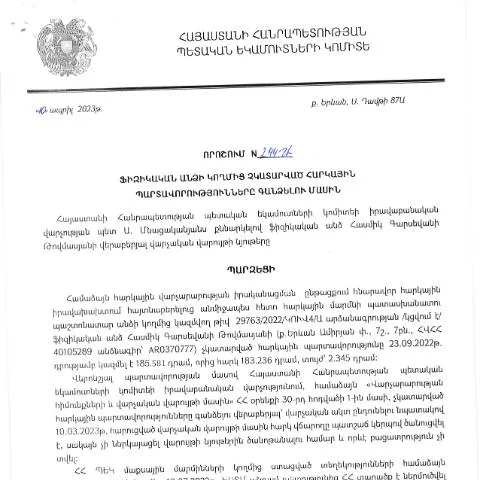
Ֆիզիկական անձի հարկային պարտավորությունների գանձելու վարչական ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 10.04.2023թ․ կայացված 244-Ա որոշումը արժանացել է մեծ ուշադրության, քանի որ այն նպաստում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացին։ Այս փաստ documentը ամենօրյա կյանքում շատ կարևոր դերակատարություն ունի այն անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Որոշման նպատակն է ապահովել հարկային համակարգի արդյունավետությունը և արդարացի նպաստել պետական բյուջեի համալրմանը։
Ֆորմայի լրացման գործընթաց
Այս ֆորման, որը պետք է լրացվի Դիմումի ձևով, պահանջում է գրագետ լրացում, որպեսզի խուսափեք հնարավոր խնդիրներից։ Ֆորման ունի մի շարք բաժիններ, որոնք մանրամասն ներկայացնում են հարկային պարտավորությունների սուբյեկտի տվյալները, պարտավորությունների տեսակները, և վճարումներն ու արկածները։
Բաժինների մանրամասն նկարագրություն
- Հասցեներ: Լրացվող հատվածը պետք է ներառում է դիմողի բնակության հասցեն, որը նշված է անձնագրում։
- Նախկին հարկային պարտավորություններ: Պետք է տրամադրել նախորդ տարիների հարկային պարտավորությունների տվյալները, որպեսզի պարզվի, թե որ պարտավորությունները չեն կատարվել։
- Վճարման ժամկետը: Պետք է նշել պարտավորությունների ժամկետը՝ հիմք ընդունելով ընթացիկ օրենսդրությունը։
- Կցված փաստաթղթեր: Դիմումին պետք է կցվեն համապատասխան փաստաթղթերը, որոնք կարող են հավաստել ներկայացված տեղեկատվությունը։
Ովքեր են անհրաժեշտությունները ներկայացնելու համար
Այս փաստաթուղթը պարտադիր է ներկայացնելու բոլոր ֆիզիկական անձանց համար, ովքեր ունեին հարկային պարտավորություններ, բայց դրանք չեն կատարել։ Հատուկ ուշադրություն կարող եք դարձնել այն անձանց, ովքեր ունեն բարդ ֆինանսական իրավիճակներ, ինչպիսիք են:
- Բնօրինակ բնակավայրով արտերկրում գտնվող հայաստանցիները, ովքեր չեն կարող կատարել պարտավորությունները՝ հաշվի առնելով ֆինանսական դժվարությունները։
- Մանկահասակ երեխաներ ունեցող ծնողները, ովքեր պահանջում են ավելի մեծ ուշադրություն իրենց իրավունքներին։
- Անհատ ձեռնարկատերեր, ովքեր ունեն իրավաբանական անձի կարգավիճակ, սակայն չեն կատարել հարկային պարտավորությունները։
Կայանցումն ու ներկայացման եղանակը
Ֆորման պետք է ներկայացնվի առցանց՝ ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով, ինչը հնարավորություն է տալիս զգալիորեն արագացնել գործընթացը։ Առցանց ներկայացման համար անհրաժեշտ է, որպեսզի դիմողը ունենա էլեկտրոնային ստորագրություն և անձնական համարը։
Դիմումի ներկայացման քայլերը
- Գործընթացի սկսելու համար մուտք գործեք ՀՀ ՊԵԿ պաշտոնական կայք։
- Ընտրեք համապատասխան ծառայությունը, որը վերաբերում է հարկային պարտավորությունների գանձման հարցերին։
- Լրացրեք Դիմումի ձևը՝ հետևելով հրահանգներին։
- Կցեք անհրաժեշտ փաստաթղթերը։
- Հաստատեք ներկայացումը՝ օգտագործելով ձեր էլեկտրոնային ստորագրությունը։
Իրադարձությունների հետևանքների գնահատում
Դիմումի ներկայացումից հետո հարկային մարմինները կտան պատասխան՝ կախված ներկայացված տվյալների ստուգման արդյունքներից։ Եթե ամեն شيء ճիշտ է, ապա դուք կստանաք հաստատում և համապատասխան տեղեկություններ՝ հաջորդ քայլերի մասին։
Ի՞նչ անել, եթե դիմումը մերժվի
Եթե դուք ստանում եք մերժում, ապա պետք է արագ արձագանքեք՝ կատարելով հետևյալ քայլերը:
- Սերտիֆիկացման գործընթացը՝ հասկանալու համար, թե ինչու է մերժվել ձեր դիմումը։
- Առկա փաստաթղթերի եւ տվյալների ստուգում։
- Եթե անհրաժեշտ է, ապա դիմեք իրավաբանի խորհրդի համար՝ հասկանալու, թե ինչպես կարող եք վիճարկել այդ որոշումը։
Դիմումի ներկայացման առանձնահատկություններ
Ֆիզիկական անձինք, որոնք ներկայացնում են այս փաստաթուղթը, պետք է ունենան որոշակի գիտելիքներ հարկային օրենքների մասին: Եթե դուք չունեք անհրաժեշտ փորձառություն, խորհուրդ ենք տալիս դիմել մասնագետի, ով կարող է օգնել ձեզ ճիշտ լրացնել փաստաթուղթը։
Ֆինանսական պարտավորությունների գնահատում
Այս որոշումն ունի նաև ֆինանսական ազդեցություն, քանի որ այն կողմնորոշում է պետական բյուջեների համալրման ուղղությամբ։ Ֆինանսական պարտավորությունները պետք է գնահատվեն ըստ իրենց կարևորության՝ պետական ծառայությունների հնարավորությունների ապահովման համար։ Այդ իսկ պատճառով, այս փաստաթուղթը պարտադիր է պահպանել նորմալ ֆինանսական գործունեության համար։
Եզրակացություն
Հարկային պարտավորությունների գանձման գործընթացը լինելու է ավելի կառուցողական, եթե մասնակցությունը լինի միասնական և հստակ, իսկ որոշման վերաբերյալ ստացված տեղեկությունները կօգնեն քաղաքացիներին կատարել իրենց պարտավորությունները ժամանակին։ Մնացեք տեղեկացված, հետևեք ցուցումներին և կիրառում տվեք մեր առաջարկած տեղեկություններին։
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 244-Ա որոշման նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 10.04.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 244-Ա որոշումը էական դեր է խաղում հարկային օրենսդրության բնագավառում։ Այս որոշման ընդունման նպատակն է ապահովել հարկային վճարումների ժամանակին կատարումը և կանխարգելել հարկային պարտավորությունների չկատարումը։ Որոշման շրջանակներում սահմանվում են այն հիմնական սկզբունքները, որոնց հիման վրա հարկային մարմիններն իրավունք ունեն պահանջելու և գանձելու հարկային պարտավորությունները՝ հաշվի առնելով ֆիզիկական անձի ֆինանսական վիճակը և պարտավորությունների ծավալը։
Գանձման գործընթացում կիրառվող մեթոդաբանություն
Այս որոշման համաձայն, հարկային պարտավորությունների գանձումը իրականացվում է պարզեցված և համակարգված գործընթացի միջոցով։ Նախ, հարկային մարմինը նախանշում է շահառուի պարտավորությունների գումարը, որը պետք է վճարվի։ Հարկ վճարողը ստանում է տեղեկագիր՝ իր պարտավորությունների մասին, որը կարող է տեղադրվել էլեկտրոնային եղանակով։ Այս գործընթացն ապահովում է հարկային վճարողների զգոնությունը և նվազեցնում է հարկային պարտավորությունների չկատարումը։
Հարկային պարտավորությունների չկատարումը կանխելու միջոցները
244-Ա որոշումն ընդգրկում է նաև մի շարք միջոցներ, որոնք կնպաստեն ֆիզիկական անձանց հարկային պարտավորությունների կատարման բարձրացմանը։ Օրինակ, հնարավոր է կիրառել վարչական պատասխանատվություն, երբ հարկ վճարողները չեն կատարում իրենց պարտավորությունները։ Այս համակարգը նախատեսում է նաև հարկային խախտումների, ինչպես նաև վարչական հետապնդման մեթոդներ, որոնք թույլ են տալիս հարկային մարմիններին առավել արդյունավետ կերպով վերահսկել հարկային պարտավորությունների իրականացումը։ Որոշման շրջանակներում ընդգրկվում են նաև միջոցառումներ, որոնք ուղղված են հարկ վճարողների հետագա աջակցության և կրթության ապահովմանը՝ նրանց հարկային գիտելիքների և պարտավորությունների վերաբերյալ: