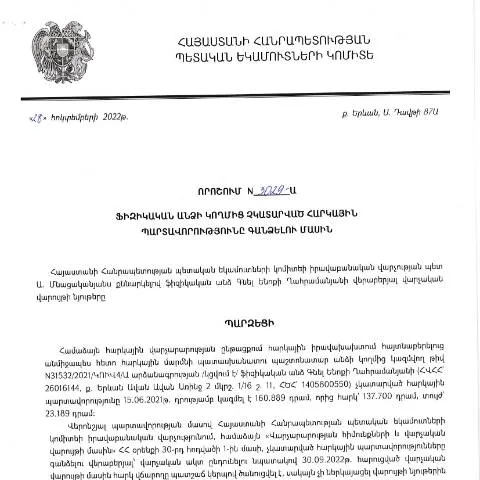
Հարկային պարտավորությունների գանձման կարգը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 28.10.2022 թիվ 3029-Ա որոշումը աշխարհագրորեն և իրավականորեն կարևոր քայլ է, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների գանձմանը։ Այս որոշման հիմքը միտված է այն բանի ապահովմանը, որպեսզի քաղաքացիները կատարեն իրենց հարկային պարտավորությունները, իսկ պետությունը՝ ստանա հարկային եկամուտներ։
Ովքեր կարող են դիմել
Այս որոշման շրջանակներում հարկային պարտավորությունները գանձվում են այն ֆիզիկական անձանց կողմից, որոնք չեն կատարել իրենց հարկային պարտավորությունները ժամանակին։ Այդ թվում կարող են լինել.
- Անձիկներ, որոնք ունեն հարկային պարտավորություններ` կապված եկամուտի հարկի կամ այլ հարկերի հետ.
- Քաղաքացիներ, ովքեր ունեն դատական որոշումներ կամ ծանուցումներ, որոնք կապված են հարկային պարտավորությունների կատարումից:
- Մարդիկ, որոնք ունեն հատուկ իրավիճակներ, ինչպիսիք են հիվանդություն, աշխատանքից ազատում և այլն:
Դիմումի լրացման գործընթացը
Դիմումը պետք է լրացվի շատ ուշադիր, քանի որ ցանկացած սխալ կարող է հանգեցնել մերժման։ Տեղեկությունները, որոնք անհրաժեշտ է նշել, ներառում են.
- Անուն, ազգանուն, հայրանուն - լրացնել համապատասխանաբար:
- Հարկային համարը - ներկայացնել ձեր անձնական հարկային համարը:
- Պարտավորությունների տեսակները - ցուցակեք պարտավորությունները, որոնք չեն կատարվել:
- Միանանք հարկային հաշվետվությունն - ներկայացնել համապատասխան փաստաթղթերը:
Դիմումը պետք է ներկայացվի էլեկտրոնային ձևով՝ օգտագործելով ձեր Քաղաքացիական ID քարտը կամ էլեկտրոնային ստորագրությունը:
Դիմումի ներկայացման ընթացակարգը
Դիմումը ներկայացնելու հաջորդականությունը հետևյալն է:
- Մուտք գործեք ՀՀ ՊԵԿ պաշտոնական կայք:
- Ընտրեք «Հարկային պարտավորությունների գանձման» բաժինը:
- Լրացրեք անհրաժեշտ դաշտերը:
- Ներկայացրեք դիմումը:
Պետք է հիշեք, որ դիմումը ընդունելուց հետո, դուք կստանաք հաստատման հաղորդագրություն, որը կունենա QR-կոդ, որի միջոցով կարող եք հետևել դիմումի ընթացքին:
Ինքնուրույն վերահսկում և ընթացիկ տեղեկատվություն
Դիմման ընթացքը կարելի է հետևել ՀՀ ՊԵԿ կայքում, որտեղ տեղադրված են բոլոր պահանջվող տեղեկությունները: Որպեսզի ստանաք առավելագույն տեղեկատվություն, կարող եք դիմել նաև հեռախոսով կամ էլեկտրոնային փոստով:
Հատուկ դեպքեր և բացառություններ
Հարկային պարտավորությունների գանձման գործընթացում առկա են նաև հատուկ դեպքեր. օրինակ, եթե դիմողը օտարերկրյա քաղաքացի է, կամ եթե դիմումը ներկայացվում է անչափահասի կողմից:
- Օտարերկրյա քաղաքացիները պետք է ներկայացնեն համապատասխան փաստաթղթեր՝ ապացուցելու իրենց հարկային պարտավորությունները:
- Անչափահասները կարող են ներկայացնել դիմումը նրանց օրինական ներկայացուցիչների միջոցով:
Հարկային պարտավորությունների ձախողման հետևանքները
Եթե քաղաքացին չհաջողվի կատարել իր հարկային պարտավորությունները, դա կարող է հանգեցնել հետևյալ հետևանքներին:
- Տուգանքներ - ցանկացած ուշացում կարող է ենթարկել տուգանքների:
- Դատական ընթացք - հարկային պարտավորությունների կատարման ձախողումը կարող է հանգեցնել դատական առաջադիմությունների:
- Հարկային տեղեկությունների բացակայություն - քաղաքացիները կարող են բաց կորցնել իրենց հարկային պատմությունը:
Ստացման և վիճակագրության պատասխանատվությունները
Հարկային պարտավորությունների կատարման գործընթացում կարևոր է նաև ստացման և վիճակագրության պահպանումը:
- Պետական եկամուտների կոմիտեն պատասխանատու է բոլոր ստացված դիմումների և հաշվետվությունների պահպանման համար:
- Պարտավորությունների կատարման հետ կապված բոլոր տեղեկությունները պետք է առկա լինեն կոմիտեի տվյալների բազայում:
Քաղաքացիների իրավունքներն ու պարտականությունները
Որպեսզի քաղաքացիները կարողանան արդյունավետ մասնակցել հարկային պարտավորությունների կատարման գործընթացին, նրանք պետք է իմանան իրենց իրավունքներն ու պարտականությունները:
- Իրավունքներ - յուրաքանչյուր քաղաքացի իրավունք ունի ստանալ տեղեկատվություն իր հարկային պարտավորությունների մասին:
- Պարտականություններ - յուրաքանչյուր քաղաքացի պարտավոր է կատարել իր հարկային պարտավորությունները ժամանակին:
Դիմումի ընթացքի վերահսկում և աջակցություն
Եթե դուք որեւէ հարց կամ խնդիր ունեք դիմումի ընթացքի հետ կապված, կարող եք դիմել ՀՀ ՊԵԿ-ին:
- Գնահատեք իրենց աջակցության կենտրոնը:
- Ցուցաբերեք տեղեկություններ ձեր դիմումի մասին:
- Հստակեցրեք ցանկացած մանրուք, որը ձեզ հետաքրքրում է:
Անհրաժեշտ միջոցառումներ՝ հարկային պարտավորությունների կատարման համար
Հարկային պարտավորությունները կատարման համար քաղաքացիները կարող են ընդունել որոշակի միջոցառումներ՝ ապահովելու համար, որ իրենց պարտավորությունները կատարվում են:
- Նախապես ուսումնասիրեք հարկային օրենսդրությունը:
- Լրացրեք դիմումը ժամանակին:
- Հետևեք հայտարարությունների և ծանուցումների մասին:
Որպեսզի հարկային պարտավորությունները գանձվեն՝ ֆիզիկական անձի իրավունքները և պարտավորությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացրած 28.10.2022թ. թիվ 3029-Ա որոշումը, որն արտացոլում է ֆիզիկական անձի հարկային պարտավորությունների կառավարման գործընթացը, շեշտում է, թե ինչպես պետք է պաշտպանվեն ֆիզիկական անձի իրավունքները և պարտավորությունները: Այս հարցը կարեւոր է, քանի որ հարկային պարտավորությունների գանձումը պետք է իրականացվի օրենքի շրջանակներում, հաշվի առնելով քաղաքացիների իրավունքները:
Հարկային պարտավորությունների գանձման գործընթացում, ըստ որոշման, ֆիզիկական անձը կարող է դիմել ՀՀ ՊԵԿ-ին՝ իր իրավունքների պաշտպանությունը պահանջելու համար: Ֆիզիկական անձինք պետք է դիմեն փաստաթղթերի կնքումը, որոնց միջոցով նրանք կարող են ներկայացնել իրենց տարատեսակ փաստաթղթեր, որոնք ապացուցում են իրենց իրավունքները: Հարկային վարչությունները պարտադիր են ծանոթացնել քաղաքացիներին իրենց իրավունքներին, որոնք կարող են ներառել բողոքարկման հնարավորությունները, ինչպես նաեւ հարկային հաստատումները:
Հարկային պարտավորությունների գանձման մեթոդաբանություն
Երբ քննարկում ենք ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթացը, կարեւոր է նշել, որ գործում են տարբեր մեթոդաբանություններ, որոնք պետք է կիրառվեն ըստ իրավիճակի: Օրինակ, հարկային պարտավորությունների գանձման արդյունավետությունը կարող է ապացուցվել ինչպես վարչական, այնպես էլ դատական կարգով:
Նպատակ կա, որպեսզի գանձման գործընթացը լինի թափանցիկ, եւ քաղաքացիները կարողանան հասկանալ, թե ինչպես է իրականացվում հարկային պարտավորությունների գանձման գործընթացը: Փաստացի, որքանով է հարկային մարմինը օպերատիվ, այնքան ավելի մեծ է հնարավորությունը, որ քաղաքացիները կվճարեն իրենց ճանաչված պարտավորությունները:
Այս ընթացակարգերը, որոնք կապվում են հարկային պարտավորությունների գանձման հետ, կարող են ներառել նաև միջոցառումներ, ինչպես օրինակ՝ հարկային օբյեկտի ստուգումներ, հարկային հաղորդագրությունների ուղարկում, եւ անգամ հարկային պարտավորությունների ներումը, երբ առկա են համապատասխան փաստեր:
Քվեարկություն և հարկային պարտավորությունները
Վարչական կարգով հարկային պարտավորությունների գանձման գործընթացը նաեւ ենթադրում է քաղաքացիների մասնակցություն եւ քվեարկություն: 2022 թվականի հոկտեմբերի 28-ի որոշման համաձայն, հարկային վարչությունները կարող են կազմակերպել լսումներ, որտեղ ֆիզիկական անձինք կարող են ներկայացնել իրենց դիրքորոշումները, բացատրել իրենց իրավիճակը եւ պահանջել կամավոր հարկային պարտավորությունների ներումը:
Այս տեսանկյունից հարկային մարմինների բացատրությունները եւ քաղաքացիների մասնակցությունը հատկապես կարեւոր են, քանզի դրանք նպաստում են գործընթացի թափանցիկությանը: Քվեարկությունների անցկացումը ի զորու է ստեղծել երկխոսություն հարկային մարմինների եւ քաղաքացիների միջեւ, ինչը կարող է բարելավել հարկային վարչարարության արդյունավետությունը:
Այս գործընթացում քաղաքացիների մասնակցությունը կարող է հանգեցնել նաեւ նոր օրենքների կամ կարգավորումների ընդունմանը, որոնք նպատակաուղղված կլինեն հարկային պարտավորությունների գանձման մեթոդների բարելավմանը: