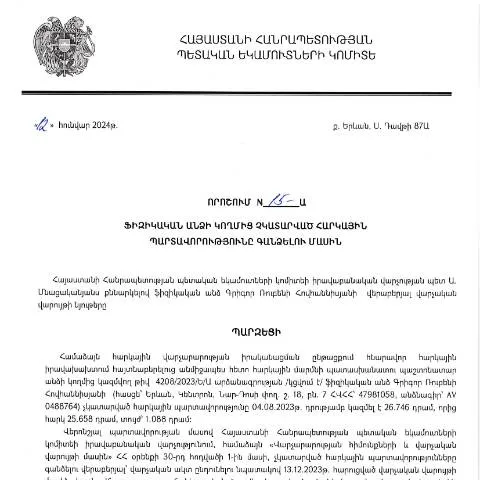
Պետական հարկային պարտավորությունների գանձման գործընթացը
Հայաստանի Հանրապետության պետական հարկային պարտավորությունների գանձման գործընթացը հանդիսանում է մի կարևորագույն քայլ, որն ուղղված է ոչ միայն պետության, այլ նաև տնտեսության կայուն զարգացման ապահովմանը: «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 15-Ա որոշումն ունի նշանակալի դեր, քանի որ այն սահմանում է այն դրույթները, որոնց հիման վրա պետական մարմինները կարող են իրականացնել հարկային պարտավորությունների կատարումը:
Ովքեր են վերաբերող կողմերը
Այս որոշումը վերաբերում է այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այն էապես ազդում է ոչ միայն պարտվող կողմերի համար, այլ նաև պետության ֆինանսական կայունության վրա:
- Պարտվող ֆիզիկական անձինք
- Պետական հարկային մարմինները
- Այն անձինք, ովքեր իրավաբանորեն ներկայացնում են պարտվող անձանց
Դարձյալ, ինչն է առանձնացնում այս որոշումը
Արագ փոփոխվող տնտեսական վիճակը պահանջում է աջակցություն պետական մարմինների կողմից: «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 15-Ա որոշումը ունի որոշակի առանձնահատկություններ, որոնք այն դարձնում են այլ նմանատիպ փաստաթղթերից տարբեր:
- Տեղեկատվություն կիսելու պարտավորություն: Այս որոշման շրջանակներում պարտվող անձը պարտավոր է տրամադրել իրական և ճիշտ տեղեկատվություն իր ֆինանսական վիճակի վերաբերյալ:
- Վճարման ժամկետներ: Ժամկետների խախտումը կարող է հանգեցնել ավելորդ տույժերի և տուգանքների:
- Ինչպես ներկայացնել դիմումը: Դիմումը ներկայացվում է հարկային մարմիններին, ինչպես էլեկտրոնային, այնպես էլ ստացիոնար ձևով:
Դիմումի լրացման կարևորությունները
Դիմումի լրացումը պետք է կատարվի շատ ուշադիր: Սխալ լրացումը կարող է հանգեցնել ժամկետների երկարացման կամ նույնիսկ դիմումի մերժման:
- Հիշեք իրենց անձնական տվյալները: Մասնավորապես, հարկ վճարողի անուն, ազգանուն, ազգություն, անձնագրի համար:
- Պարտավորությունների մանրամասն նկարագրություն: Հարկային պարտավորությունների մանրամասն վերանայում:
- Վճարման ժամկետը: Նշեք, թե երբ է նախատեսվում կատարել վճարումը:
- Հաստատող փաստաթղթերը: Հարկ վճարողը պետք է ներկայացնի բոլոր անհրաժեշտ փաստաթղթերը:
Գումարները և գումարների վերադարձը
Հարկային պարտավորությունները կատարվում են ֆինանսական հաստատությունների միջոցով, իսկ հակառակ դեպքում, պետությունը կարող է հետազոտել ֆինանսական աղբյուրները:
| Ուղղություն | Գումարների տեսակ | Վճարումների ժամկետներն |
|---|---|---|
| Հարկային պարտավորություններ | Նախագծային վճարումներ | 30 օր |
| Վճարային տույժեր | Տուգանքներ | 15 օր |
| Վերադարձվող գումարներ | Հարկային վերադարձ | 60 օր |
Գործընթացի իմացության կարևորությունը
Հնարավորության դեպքում ֆիզիկական անձը պետք է լինեն բազմազան տեղեկություններ, որպեսզի կարողանա հասկանալ ընթացակարգը և ժամանակին կատարի պարտավորությունները: Այսօրինակները պետք է ընդգրկեն:
- Հարկային դաշտի հիմնական սկզբունքները:
- Ծառայությունների մատուցման եղանակները:
- Բազմաթիվ դեպքերի ուսումնասիրությունը:
Մասնագիտական օգնություն՝ առավելագույն արդյունավետության համար
Հարկային պարտավորությունների կատարումը հաճախ կարող է պահանջել մասնագիտական աջակցություն, հատկապես ավելի բարդ իրավիճակներում:
- Իրավաբանական խորհրդատվություն: Մասնագետները կարող են օգնել հասկանալու իրավական պահանջները:
- Ֆինանսական խորհրդատուներ: Նրանք կարող են առաջարկել, թե ինչպես կարելի է արդյունավետ կառավարել ֆինանսական պարտավորությունները:
- Հարկային ծառայություններ: Նրանք կարող են կատարել հաշվետվությունների ներկայացումը:
Ինչպես կարելի է դիմում ներկայացնել
Դիմումը ներկայացնելու համար հարկ է նախ որոշել, թե որ ձեւաչափում եք ցանկանում դա անել՝ էլեկտրոնային, թե անձամբ:
- Էլեկտրոնային եղանակով: Հարկային մարմնի պաշտոնական կայքի միջոցով:
- Անձամբ ներկայացումը: Հարկային մարմնի տարածքային ստորաբաժանումներում:
Շարունակական գործընթացներ և հետևանքներ
Դիմումը ներկայացնելուց հետո հարկային մարմինները կատարում են ուսումնասիրություն, որը կարող է հանգեցնել լրացուցիչ հարցումների կամ տեղեկությունների պահանջի:
- Ավարտական որոշումներ: Հարկային մարմինները կարող են հաստատել կամ մերժել դիմումը:
- Վճարումից հետո ճանաչում: Պետությունը պետք է տեղեկացնի պարտվող անձինք:
Հարկային պարտավորությունների գանձման գործընթացը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 15-Ա որոշման շրջանակներում ՀՀ ՊԵԿ իրավաբանական վարչությունը ոճավորված ու ավելի համակարգված մոտեցում է ցուցաբերում հարկային պարտավորությունների գանձման գործընթացին: Այս գործընթացը ներառում է մի շարք քայլեր, որոնք պետք է կատարեն ինչպես հարկ վճարողները, այնպես էլ ժողովուրդը, որպեսզի հասնեն իրենց պարտականությունների կատարմանը: Հարկային պարտավորությունների գանձումը սկսվում է այն ժամանակ, երբ հարկ վճարողի հաշվարկներում հայտնաբերվում են չկատարված պարտավորություններ:
Գանձման գործընթացն իրենից ներառում է օրինական գործողություններ, որոնք նախատեսում են հարկ վճարողի հետ կապի հաստատումը, պարտավորությունների մասին տեղեկությունների տրամադրում, ինչպես նաև համապատասխան իրավաբանական փաստաթղթերի տրամադրում: Երկարաժամկետ փոխազդեցության արդյունքում, եթե հարկ վճարողը չի կատարում իր պարտավորությունները, վարչությունը կարող է դիմել հարկային պարտավորությունների գանձման արտոնյալ միջոցների:
Հարկային պարտավորությունների դիմաց դուրս եկող իրավական հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է բերել տարբեր իրավական հետևանքների, որոնք կարող են ազդել ինչպես անհատների, այնպես էլ կազմակերպությունների վրա: «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 15-Ա որոշման շրջանակներում, անհատը կարող է ենթարկվել վարչական պատասխանատվության, որը ներառում է տուգանքներ և հարկային պարտավորությունների ավելացում:
Այսպիսով, հարկ վճարողները պետք է տեղյակ լինեն, որ իրենց հարկային պարտավորությունները չկատարելը ոչ միայն կարող է բերել ֆինանսական կորուստների, այլ նաև՝ իրենց բիզնեսի կամ անձնական ֆինանսների վրա բացասական ազդեցություն: Եթե անձը չի կարողանում կատարել իր պարտավորությունները, խորհուրդ է տրվում դիմել իրավաբանական մասնագետների, ովքեր կարող են առաջարկել լուծումներ, ինչպիսիք են հարկային պարտավորությունների վերանայումը կամ ֆինանսական ծրագիր մշակելը:
Հարկային պարտավորությունների վերաբերյալ օգտակար խորհրդականներ
Հարկային պարտավորությունների չկատարումը և դրանց հետ կապված գործընթացները կարող են լինել բարդ և ժամանակատար: Այդ իսկ պատճառով, հարկ վճարողներին խորհուրդ է տրվում զգոն լինել և հետեւել ժամանակացույցին, որը սահմանված է ՀՀ ՊԵԿ կողմից: Օրինակ, հարկային պարտավորությունների կատարման վերջնաժամկետները կարող են լինել տարբեր՝ կախված հարկային տեսակներից և արդիական օրենսդրությունից:
Հարկային պարտավորություններն առավել արդյունավետ կերպով կատարելու համար, հարկ վճարողները կարող են օգտվել էլեկտրոնային ծառայություններից, որոնք առաջարկվում են ՀՀ ՊԵԿ-ի պաշտոնական կայքում: Էլեկտրոնային ստորագրությունները և ID քարտերը հնարավորություն են տալիս արագ և հեշտությամբ կատարել հարկային վճարումները, բացել գործեր, ինչպես նաև ստանալ անհրաժեշտ տեղեկություններ: