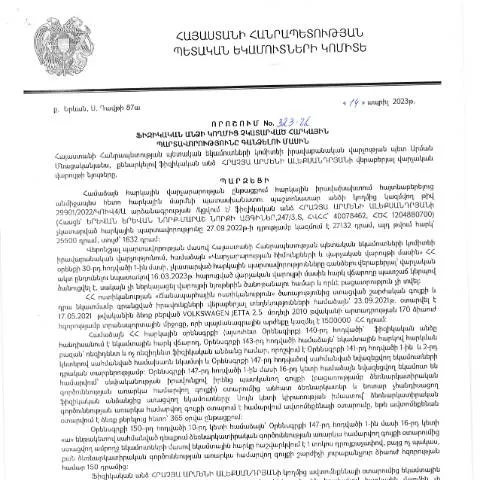
Ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթացը
2023 թվականի ապրիլի 14-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 323-Ա որոշումը ներկայացնում է կարևոր գործընթաց, որը նպատակ ունի կարգավորել հարկային պարտավորությունների կատարումը բնագավառում: Այս որոշումը ուժի մեջ է մտնում առաջին հերթին հարկային պարտավորություններ չկատարող ֆիզիկական անձանց նկատմամբ:
Նպատակ և անհրաժեշտություն
Այս որոշման նպատակն է համաերկրային հարկային համակարգը կարգավորել և ապահովել օրենքի գերակայությունը, ինչպես նաև ֆիզիկական անձանց հարկային պարտավորությունների կատարումը:
- Հարկային պարտավորություններ: Ինչպես է սահմանվում օրենքով, հարկային պարտավորություններն են՝ եկամտային հարկ, ԱԱՀ, և այլ հարկեր:
- Իրավական հիմք: Օրենքի համաձայն, յուրաքանչյուր ֆիզիկական անձ ունի պարտավորություն, որը պետք է կատարի սահմանված ժամկետներում:
- Հնարավոր հետևանքներ: Չկատարված հարկային պարտավորությունների համար կարող են կիրառվել վարչական և քրեական պատասխանատվություններ:
Գանձման գործընթացի փուլերը
1. Հիմնավորման փուլ
Գանձման գործընթացը սկսվում է, երբ հարկային մարմինները հայտնաբերում են ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները: Այս փուլում հետազոտվում են տվյալ անձի հարկային հաշվետվությունները:
2. Որոշման կայացում
ՊԵԿ-ն կամակատարի միջոցով որոշում է, և կազմվում է փաստաթուղթ, որը պարզաբանում է հարկային պարտավորության չկատարման պատճառները:
3. Փաստաթղթերի պատրաստում
Բոլոր անհրաժեշտ փաստաթղթերն ու ապացույցները պետք է ճիշտ ձևակերպվեն, որպեսզի ընթանա գործընթացը:
- Հարկային հաշվետվություններ: Վերջին երեք տարվա ընթացքում ներկայացված հարկային հաշվետվությունները:
- Անձնական տվյալներ: Նկարագրությունը՝ սեփական անուն, ազգանուն, ծննդյան ամսաթիվ:
- Արժեքավոր փաստաթղթեր: Բնակության վկայական, այլ իրավական փաստաթղթեր:
Ֆորմայի լրացման առանձնահատկությունները
Ամեն հիմք ունի իր առանձնահատկությունները, որոնք պետք է հաշվի առնել ֆորման լրացնելիս:
- Նվազագույն մեծություն: Մշտապես հաշվի առեք հարկային պարտավորության նվազագույն մակարդակը:
- Ակտիվ տեղեկություններ: Հարկային մարմինների կողմից պատշաճ տեղեկություններ տրամադրելը:
- Փաստաթղթերի օրինականություն: Ստուգեք, որ ներկայացվող փաստաթղթերը օրինական են:
Դեպի կառավարման մարմինների ներկայացման եղանակներ
ՊԵԿ-ընթացքում հարկային պարտավորությունների գանձման գործընթացը կարող է իրականացվել երեք եղանակով:
| Մեթոդ | Նկարագրություն | Առավելություններ | Պակասություններ |
|---|---|---|---|
| Էլեկտրոնային ներկայացում | Փաստաթղթերի էլեկտրոնային առաքան: | Ժամանակի խնայողություն, արագ ընթացակարգ: | Ինչ-որ տեխնիկական խնդիրներ: |
| Թղթային ներկայացում | Ֆորմաների հանձնում թղթային տարբերակով: | Խորհրդատվություն հնարավորությունների շուրջ: | Երկար գործընթաց: |
| Գործնկերների միջոցով | Երրորդ անձանց միջոցով ներկայացում: | Խորհրդատվական աջակցություն: | Ավելի բարձր ծախսեր: |
Արդյունքների սպասումը
Գանձման գործընթացից հետո հարկային մարմինները իրականացնելու են որոշման արդյունքները:
- Որոշման ընդունում: Հարկային մարմինները կտեղեկացնեն դիմողի մասին:
- Հարկային պարտավորությունների կատարում: Դիմողը պետք է կատարի բոլոր պայմանները:
- Վիճակագրական հաշվետվություններ: Հարկային մարմինները կհրապարակեն վիճակագրական տվյալներ:
Հարկային պարտավորությունների անտեսման հետեւանքները
Եթե ֆիզիկական անձը չկատարի իր հարկային պարտավորությունները, կարող են առաջանալ հետևյալ հետեւանքները:
- Տուգանքներ: Հարկային մարմինները կարող են կիրառել վարչական տուգանք:
- Դատարանի գործ: Չկատարելու դեպքում կարող է հարցադրվել դատարանում:
- Հարկային պարտավորությունների ավելացում: Չկատարումը կարող է հանգեցնել պարտավորությունների ավելացմանը:
Հավաքական հաշիվներ և կոնկրետ ժամկետներ
Հարկային պարտավորությունների գանձման գործընթացն ունի կոնկրետ ժամկետներ:
- Ներկայացման ժամկետ: Հարկային պարտավորությունների ներկայացման վերջնաժամկետները:
- Գանձման ժամկետ: Սահմանված ժամանակահատվածում պարտավորությունները վճարելու անհրաժեշտություն:
- Հետադարձ կապ: Հարկային մարմինների կողմից կատարված ծանուցումներ:
Հարկային պարտավորությունների բռնագանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 14.04.2023թ․ ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 323-Ա որոշումն ունի փոքր-ինչ բարդացված ընթացակարգեր, որոնք պետք է հաշվի առնել: Այս որոշումը լայն իմաստով նպատակ ունի կարգավորել այն դեպքերը, երբ ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները:
Դիմումների ենթակա՝ 323-Ա որոշման համաձայն, հարկային պարտավորությունների գանձման գործընթացը հիմնականում կարող է տեղի ունենալ երկու ձևով՝ կամավոր ու հարկադիր: Կամավոր կարգով կատարելու դեպքում հարկ վճարողը կարող է ներկայացնել համապատասխան հայտ ՀՀ ՊԵԿ, ինչը կհանգեցնի նրան, որ հարկային մարմինը կհամոզվի պարտավորությունների կատարումից, իսկ հարկադիր կարգով գանձման դեպքում, հետևյալ քայլերը կկատարվեն:
Առաջին հերթին, հարկային մարմինները պարտավոր են տեղեկացնել պարտապանին իր պարտավորությունների մասին՝ գրավոր մոտեցմամբ: Սա իրականացվում է հարկ վճարողի անձնական էջում, որտեղ մատչելի է նաև իր բոլոր պարտավորությունների մանրամասն նկարագրությունը:
Երկրորդ քայլը վերաբերում է հարկային պարտավորությունների կատարումն ապահովելուն: Եթե պարտապանը չի արձագանքում առաջարկներին, ապա կարող են իրականացվել հարկադիր միջոցառումներ՝ սկսած հաշիվների բռնագանձումից մինչև գույքի բռնագանձում:
Հարկային պարտավորությունների չկատարելու հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է բերել տարբեր հետևանքների, որոնք նախատեսված են ՀՀ հարկային օրենսդրությամբ: Ըստ 323-Ա որոշման, պարտադիր է հաշվի առնել, որ հարկային պարտավորությունների չկատարման պարագայում կարող են կիրառվել վարչական տուգանքներ, իսկ որոշակի դեպքերում՝ նաև քրեական հետևանքներ:
Առաջին հերթին, հարկային մարմինները իրավունք ունեն կիրառել վարչական տուգանքներ, որոնք կարող են լինել զգալի, կախված պարտավորության չափից և ժամանակահատվածից, որի ընթացքում պարտավորությունը չկատարվեց: Բացի այդ, հարկային մարմինները կարող են նաև սահմանել ժամկետներ, որոնց ընթացքում հարկ վճարողը պարտավոր է կատարել իր պարտավորությունը՝ թույլ տալով միաժամանակ լրացուցիչ բեռ, որը կարող է լինել միջնորդական տոկոս:
Երկրորդ, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել պետական մարմինների կողմից կիրառվող սահմանափակումների: Օրինակ, հարկ վճարողը չի կարողանա ստանալ պետական աջակցության կամ մասնակցել պետական մրցույթներին, քանի դեռ պարտավորությունները չեն կատարվել:
Որպես հետևանք, հարկ վճարողը պետք է ուշադիր հետևի իր հարկային պարտավորություններին, քանի որ դրանց չկատարումը կարող է հանգեցնել ոչ միայն ֆինանսական կորուստների, այլև իր իրավասությունների սահմանափակումների:
Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարման մեթոդология
Հարկային պարտավորությունների կատարման մեթոդոլոգիան Հայաստանում մի քանի հիմնական բաղադրիչներից բաղկացած է: Առաջին հերթին, հարկային մարմինները պարտավոր են իրականացնել հարկ վճարողների նկատմամբ մշտադիտարկում, որպեսզի կարողանան արդյունավետորեն հայտնաբերել ոչ լրիվ կամ ուշացրած հարկային պարտավորություններ:
Երկրորդ, հարկային մարմինները կարող են կիրառել տարբեր տեսակի տեղեկատվություն հավաքելու մեթոդներ, ինչպիսիք են տվյալների վերլուծությունը, համատեղումը այլ պետական մարմինների հետ, այսինքն՝ կարող են ստանալ տվյալներ, որոնք հնարավորություն կտան բացահայտել հարկային խուսափումները:
Բացի այդ, հարկային մարմինները պետք է մշտապես կատարել կրթական ծրագրեր և տեղեկատվական արշավներ հարկ վճարողների համար, որպեսզի նրանք ավելի լավ գիտակցեն իրենց հարկային պարտավորությունները և դրանց կատարումը:
Նման մեթոդները և միջոցները ոչ միայն օգնում են հարկային մարմիններին հետևել պարտավորություններին, այլև նպաստում են հարկ վճարողների գիտակից վարքագծի ձևավորմանը, ինչը ներկայացնում է կարևոր քայլ Հայաստանի տնտեսության կայուն զարգացման համար: