Իրավական կարգավորում և պատմական համատեքստ
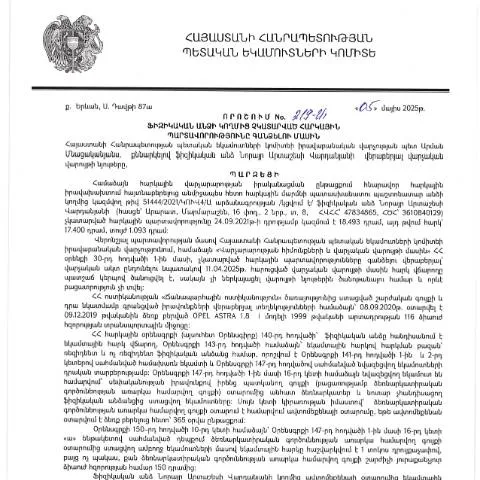
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 05.05.2025թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 219-Ա որոշումը հանդիսանում է կարևորագույն փաստաթուղթ, որը սահմանում է այն գործընթացները, ըստ որոնց կառավարությունը կարող է իրականացնել հարկային պարտավորությունների գանձում:
Այս փաստաթուղթը մշակվել է վարչական գործընթացների օրենսգրքի շրջանակներում, որը սահմանում է բոլոր պարտադիր ընթացակարգերը, որոնք պետք է պահպանվեն հարկային պարտավորությունների գանձման ժամանակ:
Նշված որոշումը ընդունվել է 2025 թվականի մայիսի 5-ին, և այն հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 2025 թվականի մայիսի 30-ին:
Ովքեր են պատասխանատվություն կրում և երբ
Հարկային պարտավորությունները, որոնք ենթակա են գանձման, կարող են պատկանում լինել տարբեր ֆիզիկական անձանց՝ անկախ նրանց քաղաքացիությունից: Սակայն որոշակի բացառություններ կարող են գործել:
- Հայաստանի քաղաքացիեր: Նրանք պարտավոր են մատակարարել բոլոր հարկային տեղեկությունները:
- Արտասահմանացի քաղաքացի: Պետք է վերահսկել, թե արդյոք նրանք գտնվում են Հայաստանի հարկային իրավասության տակ:
- Մինորները: Նրանք կարող են ներկայացնել փաստաթղթերը իրենց օրինական ներկայացուցիչների միջոցով:
Անդամակցման գործընթաց՝ օրենքի շրջանակներում
Այս փաստաթուղթը սահմանում է այն քայլերը, որոնք անհրաժեշտ են հարկային պարտավորությունների կատարման համար:
- Գրանցում՝ Կարևոր է ունենալ անձնագիր կամ նույնականացման թիվ:
- Փաստաթղթերի պատրաստում՝ հարկային պարտավորությունների վերաբերյալ բոլոր համապատասխան փաստաթղթերը պետք է լինեն պատրաստ:
- Ներկայացում՝ Պետք է ներկայացնել փաստաթղթերը համապատասխան վարչությանը:
Ֆինանսական հետևանքները և ժամկետները
Հարկերի համախմբումը կարող է ունենալ երկարաժամկետ ֆինանսական հետևանքներ՝ կապված քաղաքացիների ֆինանսական վիճակի հետ:
Հարկային պարտավորությունների գանձման գործընթացը ընտրվում է ըստ օրենսդրական ժամկետների:
Ընդհանուր առմամբ, հարկային պարտավորությունները պետք է կատարվեն մինչև տարվա ավարտը, իսկ որոշումները ընդունվում են օրենքով նախատեսված ժամկետներում:
Մասնավոր դեպքեր և իրավիճակներ
Եթե քաղաքացին գտնվում է բարդ իրավիճակներում, օրինակ՝ առողջական խնդիրներ, վարկային պարտավորություններ կամ այլ իրավիճակներ, սա կարող է ազդել հարկային պարտավորությունների կատարման վրա:
Այդպիսի դեպքերում, հարկային վարչությունը կարող է առաջարկել տարբեր լուծումներ՝ ներառյալ:
- Դանդաղեցված վճարման ծրագիր:
- Ականատեսության վավերագրեր:
- Վարկային պայմանները:
Փաստաթղթերի պատրաստման և ներկայացման ընթացակարգ
Այս որոշման կիրառման դեպքում անհրաժեշտ է նախապատրաստել մի շարք փաստաթղթեր:
- Հարկային հայտարարություն: Տվյալները պետք է լինեն ճշգրիտ:
- Անձնագրի պատճեն: Անձի նույնականացման համար:
- Բանկային տեղեկություններ: Հարկային վճարման համար:
Բոլոր փաստաթղթերն անհրաժեշտ է ներկայացնել իրավասու մարմիններին, որոնցից կարող են լինել:
- ՀՀ ՊԵԿ իրավաբանական վարչություն:
- Տեղական հարկային գրասենյակներ:
Իրավоматական հետևանքներ
Որոշման արդյունքում, եթե հարկային պարտավորությունները չկատարվեն, կարող են կիրառվել հետևյալ իրավական հետեւանքները:
- Փաստաբանական պատասխանատվություն:
- Անհրաժեշտության դեպքում՝ վարչական տույժեր:
- Միաժամանակյա հարկային պարտավորությունների ավելացում:
Փաստաթղթի առանձնահատկությունները համեմատությամբ հարակից ֆորմաների
Հայաստանում գործում են նաև այլ փաստաթղթերի տեսակներ՝ կապված հարկային պարտավորությունների հետ:
| Փաստաթուղթ | Նպատակ | Հարկային կարգավիճակ |
|---|---|---|
| Հարկային հայտարարություն | Հարկերի հաշվարկման համար | Ընդհանուր |
| Գանձման ցուցակ | Չկատարված հարկերի ցուցակավորում | Ընդհանուր |
| Գործողության վերադարձման դիմում | Հարկային պարտավորությունների վերանայում | Հատուկ |
Հետագա քայլեր և առաջարկներ
Ամբողջ գործընթացը կարող է լինել բարդ, ուստի քաղաքացիներին խորհուրդ է տրվում դիմել մասնագիտական խորհրդատվության:
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը կարող է լինել միշտ անհրաժեշտ, և բոլոր տեղեկությունները պետք է ստուգվեն:
ՊԵԿ իրավաբանական վարչության որոշման հիմնական նպատակները
2025 թվականի մայիսի 5-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 219-Ա որոշումը նպատակ ունի պարզեցնելու այն գործընթացը, որով ֆիզիկական անձինք, ովքեր չկատարել են իրենց հարկային պարտավորությունները, ենթարկվում են հարկային գանձման:
Այս որոշման շրջանակներում առանձնացվում են մի շարք կարևոր կետեր, որոնք վերաբերում են հարկային պարտավորությունների ոչ կատարելու պատճառներին, այդ թվում՝ ֆինանսական դժվարություններին, ժամանակային սահմանափակումներին և տեղեկատվական տեխնոլոգիաների կիրառման ազդեցությանը: Քննարկվում են նաև, թե ինչպես պետք է համապատասխան մարմինները արձագանքեն նման դեպքերին:
Գանձման գործընթացի մեթոդաբանություն
Հարկային պարտավորությունների գանձման գործընթացը սահմանվում է որոշմամբ և ներառում է մի շարք հաջորդական քայլեր՝ սկսած պարտավորությունների հաշվառման փուլից մինչև հարկային պարտավորությունների իրականացման վերահսկողությունը:
Առաջին քայլը խնդիրը հայտնաբերելն է, որը իրականացնում է ՀՀ ՊԵԿ իրավաբանական վարչությունը: Պետական մարմինները օգտագործում են էլեկտրոնային տվյալների բազաներ, որպեսզի պարզեն՝ արդյո՞ք ֆիզիկական անձը կատարել է իր պարտավորությունները: Հաջորդ քայլը տեղեկացման գործընթացն է, երբ պարտատերը ստանում է հաղորդագրություն, որ իր պարտավորությունները չեն կատարվել:
Եթե պարտատերը շարունակում է չկատարել իր պարտավորությունները, ապա սկսվում է գանձման գործընթացը, որը կարող է ներառել դատարանի միջամտությունը կամ նյութական միջոցների հաշվարկում:
Գանձման գործընթացում իրավաբանական պաշտպանություն
Որպեսզի ֆիզիկական անձինք պաշտպանված լինեն իրենց իրավունքներում, ՀՀ օրենսդրությունը նախատեսում է պահանջել իրավաբանական պաշտպանություն գանձման գործընթացի ընթացքում:
Եթե պարտատերը գտնում է, որ իր հարկային պարտավորությունները համապատասխան չեն, նա իրավունք ունի դիմելու դատարան՝ պահանջելով ապացուցել իր պատրվակները: Այսպիսի դեպքերում, հարկային մարմինները պարտավոր են ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը, որոնք հավաստում են, որ պարտավորությունները չեն կատարվել:
Դատարանը ուսումնասիրում է փաստերը և որոշում կայացնում՝ թիվ 219-Ա որոշման հիման վրա, և եթե պարտատերն ապացուցի, որ նա իրավունք ունի զեղչի կամ հետաձգման, դատարանը կարող է որոշում ընդունել նրա օգտին: