Դրամական պարտավորությունների կատարման գործընթացի կարևորությունը
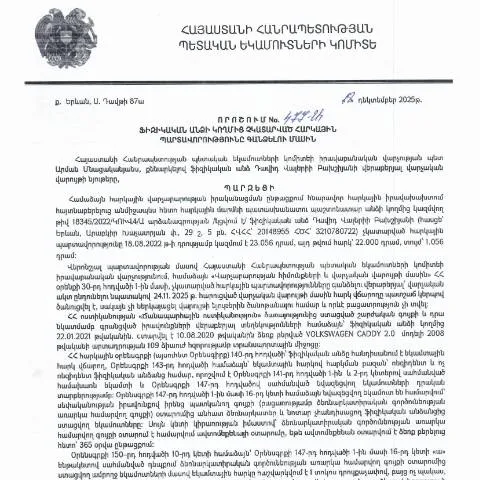
Հայաստանում հարկային պարտավորությունների կատարումը ֆինանսական կայունության կարևոր մաս է կազմում, և քաղաքացիները պետք է լավ իրազեկված լինեն իրենց պարտականությունների և իրավասությունների մասին: ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 477-Ա որոշումը, որը վերաբերում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը, ծառայում է որպես հանգույց, որը պետք է ուսումնասիրել բոլոր այն անձանց համար, ովքեր ցանկանում են հասկանալ, թե ինչպես կարելի է կարգավորել իրենց պարտքերը:
Արժեքներն ու ժամկետները. երբ և ինչպես է կիրառվում որոշումը
Այս որոշումն ուժի մեջ է մտնում 2025 թվականի դեկտեմբերի 18-ից և ընթացիկ գործընթացի շրջանակներում, պարտավորությունները պետք է կատարվեն սահմանված ժամանակահատվածում: Անհրաժեշտ է ուշադիր հետեւել, թե երբ են տեղի ունենում հիմնական ժամկետները՝ ինչպես հարկային վճարների, այնպես էլ վարչական ընթացակարգերի առումով:
- Առաջին քայլ: Պարտավորությունների ճանաչում՝ մինչև 30 օր:
- Երկրորդ քայլ: Գանձման գործընթաց՝ մինչև 60 օր:
- Երրորդ քայլ: Վեճերի կարգավորում՝ մինչև 90 օր:
Ովքե՞ր են պատասխանատու ծրագրի իրականացման համար
Որոշումն ուղղված է բոլոր ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ: Հարկային պարտավորությունների հետ կապված խնդիրները կարող են առաջանալ տարբեր իրավիճակներում, օրինակ՝ աշխատանքի կորուստ, առողջական խնդիրներ կամ այլ անձնական հանգամանքներ:
Կա նաև հատուկ կատեգորիա՝ իրավաբանների, ովքեր խաղում են կարևոր դեր, օգնելով քաղաքացիներին հասկանալ նրանց իրավունքներն ու պարտականությունները:
Ինչպե՞ս լրացնել և ներկայացնել փաստաթուղթը
Դուք պետք է լրացնեք 477-Ա որոշման համապատասխան փաստաթուղթ, որը պահանջում է տարբեր տեղեկատվություն՝ ներառյալ ձեր անձնական տվյալները, հարկային պարտավորությունների մանրամասները և անհրաժեշտ ապացուցող փաստաթղթերը:
- Անուն, ազգանուն, ծննդյան ամսաթիվ:
- Հարկային պարտավորությունների տեսակը:
- Ներկայացվող փաստաթղթերի ցուցակ:
Ներկայացման գործընթացը կարող է իրականացվել էլեկտրոնային համակարգի միջոցով, կամ կարող եք այցելել ՀՀ ՊԵԿ տեղամաս:
Փաստաթղթերի պատրաստման և ներկայացման փուլերը
Դուք պետք է պատրաստեք որոշակի փաստաթղթեր՝ ըստ ձեր իրավիճակի, և ներկայացնեք դրանք համապատասխան մարմիններին:
| Փաստաթուղթ | Նպատակ | Նշումներ |
|---|---|---|
| Հարկային հայտարարություն | Պարտավորությունների ճշգրտում | Պետք է լինի թարմացված |
| Անձնագրային տվյալներ | Ներառել անձնական տվյալներ | Մնում է նույնը |
| Առողջության փաստաթղթեր | Եթե առկա են առողջական խնդիրներ | Պահանջվում է միայն անհրաժեշտության դեպքում |
Հնարավոր հետևանքներ և հետագա քայլեր
Եթե չկատարված հարկային պարտավորությունները չեն կարգավորվում, հնարավոր են հետևանքներ՝ սկսած՝ տուգանքներից մինչև իրավաբանական պատասխանատվություն. Այսպիսով, կարևոր է, որ քաղաքացիները իրազեկ լինեն իրենց պարտականություններին:
Բացի այդ, հարկերի վճարման գործընթացը կարող է ունենալ հետևանքներ նաեւ ձեր ֆինանսական վիճակի կամ բիզնեսի գործունեության համար:
Հարկային պարտավորությունների կարգավորման գործընթացի առանձնահատուկ դեպքերը
Այս որոշումը վերաբերում է նաեւ հատուկ իրավիճակներին, ինչպիսիք են:
- Օտարերկրյա քաղաքացիներ: Նրանք, ովքեր ապրում են Հայաստանում, բայց ունեն հարկային պարտավորություններ երկրի սահմաններից դուրս:
- Մանրահարցեր: Մանրահատակ խնդիրներն ու դրանց լուծման եղանակները:
- Ավելցուկային հարկային պարտավորություններ: Երբ միևնույն հարկային պարտավորությունները կրկնվում են:
Բացառություններ և իրավաբանական ուղղորդումներ
Յուրաքանչյուր իրավիճակ կարող է ունենալ իր բացառությունները, և կարևոր է իմանալ, թե որտեղ կարող եք ստանալ խորհրդատվություն:
Արևակից իրավաբանական ծառայությունները կարող են օգնել ձեզ հասկանալ, թե ինչպես գործել, եթե ձեր դեպքը հատուկ է կամ պահանջում է լրացուցիչ ուշադրություն:
Այսպիսով, ՀՀ ՊԵԿ 477-Ա որոշումը կարևոր փաստաթուղթ է, որը պահանջում է մանրակրկիտ ուշադրություն և պատասխանատու մոտեցում: Անհրաժեշտ է, որպեսզի քաղաքացիները պատասխանատվություն ստանձնեն իրենց հարկային պարտավորությունների նկատմամբ և համապատասխան գործողություններ կատարեն:
Հարկային պարտավորությունների գանձման գործընթաց
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 18.12.2025թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 477-Ա որոշումը խիստ կարևոր դեր է խաղում հարկային վարչարարության ոլորտում: Այս որոշման նպատակն է օրենսդրության շրջանակում սահմանել այն ընթացակարգերը, որոնց միջոցով պետական մարմինները կարող են պահանջել ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների կատարումը:
Դրա շրջանակներում, հարկային պարտավորությունների գանձումը իրականացվում է մի քանի փուլերով, որոնք ներառում են հարկի հաշվարկման գործընթացը, հարկային պարտավորությունների պարտավորությունների նշումը, ինչպես նաև հարկային իրավունքի պաշտպանության միջոցները: Հարկային մարմինը պարտավոր է նախապես տեղեկացնել ֆիզիկական անձին իր հարկային պարտավորությունների մասին:
Հարկային պարտավորությունների գանձման գործընթացի առաջին փուլը ներառում է հարկային պարտավորությունների վերահսկումը և հաշվարկումը: Այս փուլում հարկային մարմինը կիրառում է հատուկ էլեկտրոնային համակարգեր, որոնք թույլ են տալիս հետևել բոլոր հարկային պարտավորություններին և դրանց կատարումը: Այնուհետև, ֆիզիկական անձին կհայտարարվի իր պարտավորությունների մասին, ինչը կարող է իրականացվել թե՛ նամակի միջոցով, թե՛ էլեկտրոնային հաղորդագրությամբ:
Երկրորդ փուլում, եթե ֆիզիկական անձը չի կատարել իր պարտավորությունները, ապա կարող է կիրառվել հարկային պարտավորության գանձման գործընթացը, որը հնարավոր է իրականացնել ինչպես դատական, այնպես էլ վարչական կարգով: Այս դեպքում հարկային մարմինը ունի իրավունքը կիրառել վարչական տուգանքներ, որոնք կարող են ավելացվել պարտավորության ընդհանուր գումարին:
Հարկային պարտավորությունների բողոքարկման գործընթաց
Հարկային պարտավորությունների գանձման գործընթացից հետո, եթե ֆիզիկական անձը չի համաձայնում հարկային մարմնի որոշմանը, նա իրավունք ունի բողոքարկելու այդ որոշումը: Բողոքարկման գործընթացը ենթակա է ՀՀ օրենքների սահմանած ընթացակարգերին:
Նախ, ֆիզիկական անձը պետք է ներկայացնի համապատասխան բողոք է, որտեղ պետք է նշվեն բոլոր այն պատճառները, որոնց հիման վրա նա չի համաձայնում հարկային մարմնի որոշմանը: Բողոքը պետք է ներկայացվի հարկային մարմնին, որը իրականացնում է հարկային պարտավորությունների գանձումը:
Բողոքը պետք է ներկայացվի գրավոր ձևով և պետք է ներառի բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են աջակցել բողոքի հիմքերը: Հարկային մարմինը պարտավոր է ուսումնասիրել բողոքն ու ներկայացնել իր որոշումը 30 օր ընթացքում:
Եթե ֆիզիկական անձը շարունակում է մնալ բողոքին, նա ունի իրավունք ուղղվելու բարձրագույն հարկային մարմնին, որտեղ հնարավոր է վերանայել նախորդ որոշումները:
Այնուամենայնիվ, հարկային պարտավորությունները պետք է կատարվեն ժամանակին, քանի որ նրանց չկատարումը կարող է հանգեցնել ֆինանսական պատիժների և այլ խոչընդոտների, որոնք կարող են ազդել ֆիզիկական անձի ֆինանսական վիճակի վրա:
Էլեկտրոնային ծառայություններ և հարկային պարտավորությունների կատարումը
Հարկային պարտավորությունների կատարումը ժամանակակից տեխնոլոգիաների միջոցով դարձել է ավելի հեշտ և հարմար: ՀՀ ՊԵԿ-ը օգտագործում է էլեկտրոնային ծառայությունների համակարգ, որը թույլ է տալիս ֆիզիկական անձանց և իրավաբանական անձանց կատարել իրենց հարկային պարտավորությունները արագ և արդյունավետ:
Դրա շրջանակներում, քաղաքացիները կարող են օգտվել իրենց էլեկտրոնային ստորագրությունից և անձնական թվից, որպեսզի մուտք գործեն հարկային համակարգ և կատարեն իրենց պարտավորությունները: Էլեկտրոնային ծառայությունների միջոցով հնարավոր է նաև ստանալ հարկային տեղեկություններ, փոխարինել կամ լրացնել հարկային հայտարարագրերը, ինչպես նաև ստանալ կատարված վճարումների ապացույցները:
Նման ծառայությունները ոչ միայն խնայողություն են կատարում ժամանակի, այլ նաև նվազեցնում են վարչական բեռը, քանի որ քաղաքացիները կարող են իրենց հարցերը լուծել իրենց ուզած ժամանակ և վայրում: ՀՀ ՊԵԿ-ի պաշտոնական կայքում կարելի է գտնել բոլոր անհրաժեշտ տեղեկատվությունը և հրահանգները, որոնք կօգնեն օգտվել է-ծառայություններից:
Ավելին, հարկային պարտավորությունների կատարումը էլեկտրոնային եղանակով ապահովում է նաև թափանցիկություն, քանի որ բոլոր գործարքները գրանցվում են համակարգում, ինչը հնարավորություն է տալիս պետական մարմիններին ավելի հեշտ և արագ հետևել հարկային պարտավորությունների կատարմանը:
Նման լուծումները ոչ միայն նպաստում են քաղաքացիների տեղեկատվական անվտանգության բարձրացմանը, այլ նաև խթանում են պետական միջոցների արդյունավետ օգտագործումը: