Խորհրդակցություն՝ հարկային պարտավորությունների վճարման նպատակով
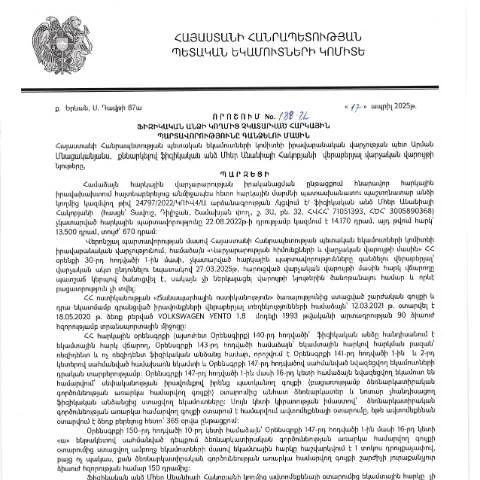
2025 թվականի ապրիլի 17-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 188-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը վերաբերում է հարկային պարտավորությունների կատարելության վերահսկմանը և իրականացման մեխանիզմներին: Այս որոշման շրջանակներում, անձը, որն ունենում է հարկային պարտավորություններ, պարտավոր է լրացնել և ներկայացնել համապատասխան հայտ, որը կօգնի վարչությանը չկատարված պարտավորությունների վերաբերյալ անհրաժեշտ տեղեկատվություն ստանալ:
Բացատրություն որոշման կարևորության մասին
Հարկային պարտավորությունների կատարումը, որպես պետական քաղաքականության առանցքային ուղղություն, նպաստում է երկրի տնտեսական զարգացմանը: Այս որոշման ընդունումը ուղղված է հարկային համակարգի արդյունավետությանը, ինչպես նաև հարկերի վճարման դաշտում արդարության ապահովմանը:
- Նպատակ: Մենք խոսում ենք հարկային պարտավորությունների կատարումը բացարձակ անհրաժեշտություն հանդիսացող պետական բյուջեի ձևավորման գործընթացում:
- Ֆիզիկական անձանց գործառույթները: Այս որոշումը նպատակ ունի ապահովել, որ բոլոր ֆիզիկական անձինք կատարեն իրենց պարտավորությունները:
ՀՀ ՊԵԿ հաշվետվությունների առաջացման պատմություն
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից այս որոշումը ընդունվել է կառավարության երկարատև աշխատանքների արդյունք, որոնք ուղղված են հարկային կարկավորման բարելավմանը: 2025 թվականի փոփոխությունները, որոնք վերաբերում են հարկային պարտավորությունների նկատմամբ վերահսկողությանը, նպատակ ունեն բարձրացնել հանրության տեղեկացվածությունը հարկային համակարգի վերաբերյալ:
Այլ երկրներում ընդունված մոտեցումները
Շրջանառվող միջազգային փորձը ցույց է տալիս, որ հարկային պարտավորությունների կատարման պարտավորությունը ոչ միայն Հայաստանի, այլև այլ երկրների օրենսդրական համակարգերում միշտ էլ եղել է առաջնահերթություն:
- Ֆրանսիա: Ֆրանսիայի հարկային վարչությունը համակարգիչներով կազմակերպում է հարկային պարտավորությունների կատարումը:
- Գերմանիա: Գերմանիայում հարկային պարտավորությունները վերահսկվում են խիստ մեթոդներով, ինչը նվազեցնում է խուսափման դեպքերը:
Մասնակիցների շրջանակը և գործընթացը
Այս որոշման շրջանակում, բոլոր ֆիզիկական անձինք, որոնք ունեն հարկային պարտավորություններ, պետք է լինեն պատրաստված այդ գործընթացին: Այն ներառում է հետևյալ առաջադրանքները.
- Հայտի լրացում՝ ըստ սահմանված նմուշի:
- Հայտը պետք է ներկայացվի ՀՀ ՊԵԿ գրասենյակ կամ օգտվել էլեկտրոնային ծառայություններից:
- Հայտի նկատմամբ արձագանք ստանալուց հետո, անհրաժեշտության դեպքում, կատարել լրացուցիչ գործողություններ:
Հայտի լրացման մանրամասները
Հայտի լրացման գործընթացը պետք է լինի հետևյալ կերպ:
- Անձնական տվյալներ: Լրացրեք բոլոր պահանջվող անձնական տվյալները, ներառյալ ձեր լրիվ անունը, ազգությունը, և նույնականացման համարը:
- Հարկային պարտավորությունները: Նշեք բոլոր չկատարված հարկային պարտավորությունները՝ ուրվագծելով դրանց տեսակը և չափը:
- Կապի տվյալներ: Ձեր կոնտակտային տվյալները, այդ թվում հեռախոսահամար և էլեկտրոնային հասցե:
Հայտը ներկայացնելու ընթացակարգը
Հայտը ներկայացնելը կարող է իրականանալ երկու տարբերակով: Առաջինն է անձամբ դիմել ՀՀ ՊԵԿ գրասենյակը, իսկ երկրորդը՝ էլեկտրոնային եղանակով:
Առանցքային քայլեր՝ հայտի ներկայացման համար
- Ստուգեք, որ բոլոր անհրաժեշտ փաստաթղթերը հավաքված են:
- Ներկայացրեք հայտը ՀՀ ՊԵԿ-ին, կամ մուտք գործեք համապատասխան էլեկտրոնային ծառայություն:
- Ստացեք հաստատման QR կոդ կամ 16-համարային ստուգման համար:
Ինչ սպասել՝ հայտը ներկայացնելուց հետո
Հայտը ներկայացնելուց հետո, պաշտօնյաները կսկսեն դրա մշակումն ու գնահատումը: Այս ընթացքում կարող են պահանջվել լրացուցիչ փաստաթղթեր կամ պարզաբանումներ:
Հայտի ընթացքի մշակում
Դուք կարող եք վերահսկել հայտի ընթացքը՝ այցելելով ՀՀ ՊԵԿ կայք, որտեղ պետք է մուտք գործեք ձեր անձնական տվյալները: Այնտեղ կլինեն բոլոր անհրաժեշտ տեղեկությունները՝ իրադարձությունների ժամանակացույցով:
Հնարավոր պատասխանատվություն և հետևանքներ
Եթե հարկային պարտավորությունները չկատարվեն, ապա անձը կարող է ենթարկվել վարչական պատասխանատվության: Օրինակ, կարող են կիրառվել վարչական տուգանքներ:
Դրական արդյունքներ
Ավելին, հարկային պարտավորությունների կատարումը կարող է հանգեցնել բազմաթիվ դրական հետևանքների:
- Մի շարք արտոնություններ: Հարկային կարգավորումների համապատասխանությունը կարող է բերել հարկային արտոնությունների:
- Բանկային գործարքներ: Ձեր ֆինանսական հավատարմագրումը կարող է բարելավվել:
Մասնակիցների լայն շրջանակը
Այս գործընթացին կարող են մասնակցել բոլոր ֆիզիկական անձիք, ովքեր ունեն հարկային պարտավորություններ: Այդ թվում նաև նրանք, ովքեր նախկինում լուրջ պարտավորություններ են ունեցել:
Այլ դեպքեր և բացառություններ
Անդրադարձենք նաև որոշ բացառությունների, երբ որոշ ֆիզիկական անձինք կարող են ազատվել հարկային պարտավորություններից:
- Եթե անձը հայտարարում է հարկային պարտավորությունների կատարումից հրաժարվելու մասին:
- Եթե պարտավորությունները չեն պարտկում օրենսդրական հիմքերի:
Որպեսզի հարկային պարտավորությունները չկատարվեն՝ պատասխանատվություն
Հայաստանի Հանրապետության հարկային օրենսդրությունը նախատեսում է, որ ֆիզիկական անձինք պարտավոր են կատարել իրենց հարկային պարտավորությունները օրենքի պահանջների համաձայն: Որպեսզի այդ պարտավորությունները չկատարվեն, հարկային մարմինները ունեն իրավասություն կիրառել տարբեր վարչական միջոցներ, որոնք ներառում են հարկային պարտավորությունների գանձումը: «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 188-Ա որոշումը, որը հաստատվել է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից, հստակեցնում է այն դեպքերը, երբ պարտավորությունները չեն կատարվում, ինչ հետեւանքով կարող են կիրառվել պատասխանատվության միջոցներ:
Առաջին հերթին, հարկերի չկատարումը կարող է հանգեցնել նշանակալի ֆինանսական կորուստների ինչպես պետության, այնպես էլ քաղաքացու համար: Հարկային մարմինները կարող են կիրառել վարչական տուգանքներ կամ դատական գործընթացներ: Այդ իսկ պատճառով, քաղաքացիները պետք է ուշադիր հետևեն իրենց հարկային պարտավորություններին և համապատասխանաբար կատարեն դրանք:
Հարկային պարտավորությունների կազմակերպման գործընթացը
Հարկային պարտավորությունների կազմակերպման գործընթացը ներառում է մի շարք փուլեր, որոնք պետք է իրականացվեն պատշաճ կերպով: Նախ, հարկային մարմինները, որակյալ ծառայությունների տրամադրման նպատակով, պետք է ապահովեն հարկ վճարողների գրանցումը և ճիշտ տեղեկությունների հավաքագրումը: ՀՀ ՊԵԿ-ն էլ իր հերթին պարտավոր է տրամադրել տեղեկատվություն այն բոլոր հարկերի մասին, որոնք պետք է վճարվեն:
Հարկ վճարողները իրենք էլ պետք է ուշադիր լինեն իրենց հարկային հաշվետվությունների նկատմամբ և անպայման ներկայացնեն դրանք ժամանակին: Հարկային մարմինները, իրենց հերթին, պետք է իրականացնեն մշտական վերահսկում և ապահովվեն հարկային օրենսդրության փոփոխությունների մշտական տեղեկացում, որպեսզի հարկ վճարողները կարողանան ժամանակին կատարել իրենց պարտավորությունները:
Հարկային պարտավորությունների կատարումը՝ որպես քաղաքացիական պարտականություն
Հարկային պարտավորությունների կատարումը չի հանդիսանում միայն պետական պարտականություն, այլեւ քաղաքացիական պարտականություն: Հայկական հասարակությունում հարկերի վճարումը համարվում է սոցիալական պատասխանատվություն, որը թույլ է տալիս զարգացնել հանրային ծառայությունները: Քաղաքացիները, ովքեր կարգապահորեն կատարում են իրենց հարկային պարտավորությունները, նպաստում են բարեկեցիկ հասարակության ստեղծմանը:
Ավելին, հարկերի վճարման գործընթացը պետք է դիտվի ոչ միայն որպես պարտք, այլեւ՝ որպես հնարավորություն: Հարկային միջոցներից ստացված ֆինանսները հնարավորություն են տալիս պետությանը ֆինանսավորել կրթությունը, առողջապահությունը, ենթակառուցվածքներն ու սոցիալական պաշտպանության ծրագրերը: Այսպիսով, հարկային պարտավորությունները կատարելը կարևոր դեր է խաղում երկրի սոցիալական և տնտեսական զարգացումների մեջ: