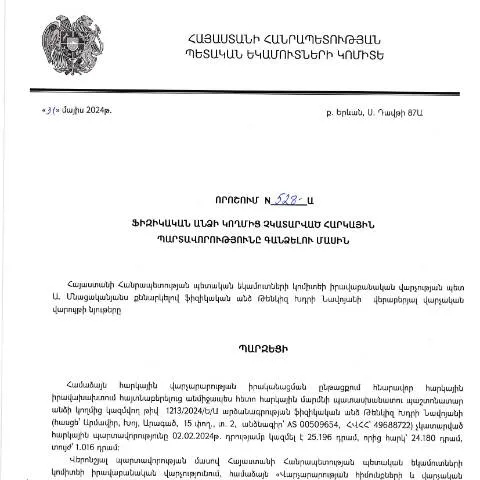
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31.05.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 528-Ա որոշումը
Այս փաստաթուղթը «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» է, որը արձակել է ՀՀ ՊԵԿ իրավաբանական վարչության պետը։ Այս որոշումն տնտեսվարողների և քաղաքացիների համար է, որոնք չեղյալ հայտարարում են իրենց հարկային պարտավորությունները։ Այս փաստաթուղթը հնարավորություն է տալիս պետությանը ստանալ անգործունակ հարկային պարտավորությունները և վերահսկել հարկային համապատասխանությունը:
Ի՞նչ է նախաձեռնում այդ որոշումը
Այս որոշումը նախատեսել է հարկային պարտավորությունների կատարելու միջոցառումներ։ Այն ցածրացնում է պետական հարկային կազմակերպությունների մինչև չկատարված հարկային պարտավորությունների վերադարձման գործընթացը։ Այսպիսով, որոշումը հիմնականում կարգավորում է հետևյալ հարցերը.
- Հարկային պարտավորությունների պարզեցում՝ ֆիզիկական անձանց համար;
- Պետության իրավունքները՝ հարկային պարտավորությունները վերադարձնել;
- Վճարիկների հնարավորությունները՝ հարկային պարտավորությունները կատարել;
- Վճարիչների պարտականությունները՝ հարկային մարմիններին չկատարված պարտավորությունների վերաբերյալ;
Ովքե՞ր են պատասխանատու այս որոշման կատարման համար
Այս որոշման իրականացումը նախանշված է բոլոր ֆիզիկական անձանց համար, որոնք ունեն համապատասխան հարկային պարտավորություններ։ Դրանք ներառում են, սակայն չեն սահմանափակվում, այն անձանց, ովքեր.
- Տիրապետում են սեփական բիզնեսի,
- Ունեն ստացվող եկամուտներ,
- Դիտարկվում են հարկային իրավախախտումներով։
Պետությունը, իր հերթին, պարտավոր է ապահովել սահմանված ժամկետներում հարկային պարտավորությունների կատարումը,իսկ դեֆիցիտի դեպքում՝ իրականացնել պատժամիջոցներ։
Ինչպես լրացնել փաստաթուղթը
Ֆիզիկական անձինք պետք է լրացնեն այս որոշման ձևը՝ ըստ ՀՀ ՊԵԿ սահմանած կանոնների: Դրա համար անհրաժեշտ է հետևել հետևյալ քայլերին:
- Նախ, ստանալու համար անհրաժեշտ փաստաթղթերը՝ անձնագրային տվյալները, հարկային նույնականացման համարանիշը (ՀՎՀՀ), հարկային պարտավորությունների ցուցակը:
- Լրացման գործընթացում կարևոր է նշել նույնիսկ փոքրագույն մանրամասները, քանի որ սխալները կարող են հանգեցնել լրացուցիչ պատժամիջոցների:
- Ներսեք համակարգչային համակարգում, ապա վերբեռնեք լրացված փաստաթուղթը:
Այլ կարևոր փաստաթղթեր
Ընդհանուր առմամբ, անհրաժեշտ է հարուցել հետևյալ փաստաթղթերը:
- Անձնագրի պատճեն;
- Հարկային պարտավորությունների հաշվետվություններ;
- Բանկային փոխանցման ապացույցներ, եթե նախորդ վճարումները կատարվել են:
Ինչպես ներկայացնել և հսկել դիմումը
Դիմումը ներկայացնելու համար օգտակար կլինի հետևել այս քայլերին:
- Դիմումը ներկայացնել առցանց՝ ՀՀ ՊԵԿ կայքում:
- Այստեղ անհրաժեշտ է լրացնել համապատասխան էլեկտրոնային ձևը:
- Դիմումը ուղարկել համապատասխան վարչությանը:
Պետությունը պարտավոր է տրամադրել անհապաղ արձագանք։ Դիմումը մշակելու ընթացքում կարող եք հետևել դրա կարգավիճակին՝ «Տվյալների ստուգում» բաժնում, որտեղ կգտնեք ընթացիկ տեղեկատվությունը:
Փաստաթղթի հնարավոր հետևանքը
Եթե դիմումը հաստատվի, ապա պետությունը կձեռնարկի նախատեսվող միջոցառումները՝ հարկային պարտավորությունների վերադարձման ուղղությամբ:
- Հարկային պարտավորությունների կատարման վերահսկողություն;
- Առաջատար վիճակագրություն՝ հաշվետվությունների մասին;
- Հարկային իրավախախտումների կանխարգելում և հսկողություն:
Սխալները և դրանց հետևանքները
Եթե որոշումը չկատարվի կամ ներկայացված տվյալները սխալ լինեն, ապա իրավաբանական հետևանքներ կարող են առաջանալ:
- Հարկային պատժամիջոցների կիրառումը;
- Հարկային պարտավորությունների կրկնակի կատարումը;
- Իրավաբանական գործընթացների մեկնարկ:
Պետության պարտավորությունները
Պետությունը պարտավոր է ապահովել, որ բոլոր հարկային դիմումները տարբերական և ստանդարտացված լինեն, ինչպես նաև տրամադրել բավարար տեղեկատվություն ուղարկված դիմումների վերաբերյալ:
Հետադարձ կապի մեխանիզմներ
Հարկերից ազատվելու կամ վերասահմանելու հնարավորությունները պարտադիր պետք է ներառվեն պետական կանոնակարգերում:
| Պետական մարմին | Հետադարձ կապի եղանակներ | Թիվ |
|---|---|---|
| ՀՀ ՊԵԿ | Էլեկտրոնային փոստ, Հեռախոս | +374 60 84 46 57 |
| Հարկային վարչության գրասենյակ | Ավտոմատացված համակարգ | www.petekamutner.am |
Որոնք են պատմական և իրավական հիմքերը
Այս փաստաթուղթը արտացոլում է ՀՀ հարկային քաղաքականության մեջ տեղի ունեցած փոփոխությունները, որոնք անհրաժեշտ էին հարկային կազմի բարեփոխումների արդյունքում, իսկ նոր օրենքները՝ առաջարկում են բարելավված մեթոդներ:
Ամփոփելով, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարևոր քայլ է պետության հարկային քաղաքականության մեջ, որը նաև պատասխանում է հասարակության սպասումներին և պահանջներին:
Թաքցված պարտավորությունների բացահայտման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 528-Ա որոշումը նախատեսում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման տարբերակներ: Այս գործընթացը ներառում է հարկային պարտավորությունների հայտնաբերումն ու վերլուծությունը, ինչը որակական փոփոխություններ է մտցնում հարկային վարչարարության բնագավառում:
Արդյունքում, հարկային մարմինները կարող են կիրառել տարբեր մեթոդներ՝ պարզելու համար, թե որոնք են այն պարտավորությունները, որոնք չեն կատարվել: Սա ներառում է տվյալների վերլուծություն, ֆինանսական հաշվետվությունների համեմատություն և, անհրաժեշտության դեպքում, կասկածելի ֆինանսական գործարքների հետաքննություն: Այդ գործընթացում կարևոր դեր ունեն նաև հարկային ծառայությունների կողմից իրականացվող ստուգումները:
Վարկանիշային համակարգի ներդնում՝ հարկային պարտավորություններին հետևելու համար
Նոր որոշումը նախատեսում է նաև վարկանիշային համակարգի ներդնում, որը հնարավորություն կտա գնահատել հարկատուների կատարողականությունը: Այս համակարգը հնարավորություն կտա հանրապետության հարկային մարմիններին ավելի արդյունավետ կառավարել հարկային պարտավորությունները և հստակեցնել նրանց նկատմամբ կիրառվող վարչական միջոցները:
Հարկային պարտավորությունների վարկանիշային գնահատումը կարող է իրականացվել տարբեր չափանիշներով, ինչպիսիք են՝ հարկային պատմությունը, պարտավորությունների կատարման տոկոսը և այլ ֆինանսական ցուցանիշներ: Սա նաև հնարավորություն կստեղծի պետական մարմինների համար ավելի լավ կապ հաստատել հարկատուների հետ և առաջարկել համապատասխան խորհրդատվություն:
Բողոքարկման մեխանիզմներ՝ հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ 528-Ա որոշման շրջանակներում նախատեսվում են նաև բողոքարկման մեխանիզմներ, որոնք հնարավորություն են տալիս հարկատուներին պաշտպանել իրենց իրավունքներն ու շահերն: Եթե ֆիզիկական անձը կարծում է, որ հարկային պարտավորությունների գանձման գործընթացը իրականացվում է սխալ, նա կարող է ներկայացնել բողոք:
Բողոքները կարող են ներկայացվել առաջին հերթին հարկային մարմիններին, իսկ ցանկության դեպքում նաև դատարաններ: Պետք է նշել, որ բողոքարկման գործընթացը ենթադրում է որոշակի ժամկետներ և պահանջներ, որոնք պետք է խստորեն պահպանվեն: Դրանք ներառում են բողոքարկման դիմումը, որը պետք է ներկայացվի որոշման կայացումից հետո 30 օրվա ընթացքում: Բողոքարկման ընթացքը պետք է լինի թափանցիկ և արդար, որպեսզի հարկատուները վստահ լինեն իրենց իրավունքների պաշտպանման նկատմամբ: