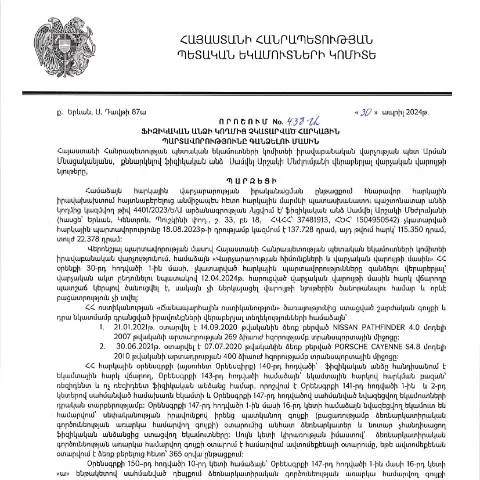
Ավելի խորքային ուսումնասիրություն՝ ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին որոշման իրականացման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2024 թվականի ապրիլի 30-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 438-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը վերաբերվում է հարկային պարտավորությունների գանձման գործընթացին: Այս որոշումը համակարգում է այն ընթացակարգերը, որոնք պետք է հետևել հարկային պարտավորությունները չկատարած անձանց համար:
Ինչպես է որոշումը տարբերում այլ պաշտոնական փաստաթղթերից
Այս որոշումը միտված է հատուկ իրավիճակների կարգավորմանը, երբ հարկ վճարող ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները: Դա տարբերում է այնպիսի փաստաթղթերից, որոնք տարածվում են ավելի լայն շրջանակի վրա՝ օրինակ, հարկային հաշվետվությունները կամ այլ հարկային ձևաթղթերը:
- Նպատակ: Հասնել հարկային պարտավորությունների կատարումին, պահպանել պետական բյուջեի եկամուտները:
- Հաղորդագրություն: Որոշման ընդունումը բխում է հարկային օրենսդրության պահանջներից:
- Գործառույթ: Արդյունավետ միջոցներ կիրառելը պարտավորությունների գանձման համար:
Հրապարակման ժամանակ և ընթացակարգեր
Ըստ որոշման, դրա հրապարակումը տեղի է ունեցել 2024 թվականի մայիսի 15-ին, ինչը նշանակում է, որ դրանից հետո սկսվում են գործողությունների ժամկետները։ Վստահ լինելը, որ բոլոր ներգրավված կողմերը տեղեկացված են որոշման բովանդակությամբ, բավարար է, որպեսզի միջոցներ ձեռնարկվեն:
Թեև որոշումը ուժի մեջ է մտնում անմիջապես հրապարակումից հետո, հարկային պարտավորությունները կատարելու ժամկետները տարբեր են, կախված յուրաքանչյուր հարկ վճարողի անհատական իրավիճակից:
Հարկային պարտավորությունների կատարումը՝ քայլ առ քայլ
- Հարկ վճարողի տեղեկատվություն: Սկզբում հարկ վճարողը պետք է ստանա ծանուցում չկատարված պարտավորությունների մասին:
- Պատասխանատվություն: Եթե պարտավորությունները չկատարվեն, հարկային մարմինը կարող է ձեռնարկել անհրաժեշտ միջոցներ:
- Գանձման գործընթաց: Իրավաբանական գործընթացի միջոցով կարող են կիրառվել օրենքով նախատեսված բոլոր միջոցները:
Պատասխանատվության ենթակա փաստաթղթերի պատրաստում
Նախքան որոշման շրջանակներում որևէ գործողություն ձեռնարկելը, հարկ վճարողները պետք է պատրաստեն համապատասխան փաստաթղթեր, որոնք կօգնեն ապացուցելու իրենց վիճակը:
Վճարման և հաշվետվության փաստաթղթեր
| Փաստաթուղթ | Նպատակ |
|---|---|
| Հարկային հաշվետվություն | Հաստատելու հարկային պարտավորությունների և վճարումների ճիշտությունը: |
| Բանկային՝ վճարման ապացույցներ | Պիջողներ, որոնք ցույց են տալիս վճարման կատարումը: |
| Ծանուցումներ | Պետք է պահպանվեն բոլոր ծանուցումները, որոնք ստացել եք հարկային մարմնից: |
Ռեգուլյացիոն հիմունքներ և ծագման պատմություն
Այս որոշումը ներառված է ՀՀ հարկային օրենսդրության մեջ, որը զարգացել է վերջին տարիների ընթացքում՝ նպատակ ունենալով ամրապնդել հարկային համակարգը:
Այն ազդանշան է այն մասին, որ պետությունը խիստ է վերաբերվում հարկային պարտավորությունների կատարմանը և պատրաստ է ձեռնարկել գործողություններ դրա իրագործման համար:
Այլ օրենքների և որոշումների համեմատություն
ՀՀ ՊԵԿ իրականացրած հարկային կառավարման համակարգը հիմնվում է մի շարք օրենքների, որոնք կարգավորում են հարկային պարտավորությունների ռեգուլյացիան:
- Ազգային հարկային օրենսդրություն
- Խորհրդային ժամանակաշրջանից անցումային օրենսդրություն
Մասնագիտացված դեպքեր և բացառություններ
Որոշումն ընդգրկում է նաև բացառություններ, որոնք վերաբերում են հատուկ խմբերի՝ օրինակ, օտարերկրացիներ կամ մարդիկ, ովքեր գտնվում են ֆինանսական դժվարությունների մեջ:
Օտարերկրյա քաղաքացիների հարկային պարտավորությունները
Նրանք, ովքեր չեն բնակվում Հայաստանում, բայց ունեն եկամուտներ, պետք է անվանել իրենց հարկային պարտավորությունները:
Մանրամասներ՝ հարկաբյուջետային խնդիրների դեպքում
Եթե դուք գտնվում եք ֆինանսական դժվարությունների մեջ, հարկային մարմինները կարող են առաջարկել բալանսավորված լուծումներ:
Արտոնություններ և հատուկ կարգավորումներ
Հարկային մարմինները հնարավորություն ունեն տրամադրել արտոնություններ՝ կախված յուրաքանչյուր անձի ֆինանսական վիճակից:
Հարկային արտոնություն ստանալու գործընթացը
- Եթե դուք ցանկանում եք ստանալ հարկային արտոնություն, դիմեք հարկային մարմիններին:
- Ներդրեք անհրաժեշտ փաստաթղթերը:
- Կսպասեք, մինչև ձեր դիմումը մշակվի:
Մտահոգություններ և թերություններ
Պետք է նշել, որ որոշումը կարող է նաև առաջացնել մտահոգություններ հարկ վճարողների մոտ՝ կապված գործընթացի բարդությունների և ժամկետների հետ:
Ավելին, հարկային մարմինները կարող են կիրառել պահանջներ, որոնք կարող են լինել ոչ բոլորի համար հասանելի:
Այսպիսով, հարկ վճարողներին խորհուրդ է տրվում ուշադիր լինել բոլոր գործընթացների և պահանջների նկատմամբ:
Պատասխանատվության հետևանքները
Եթե հարկ վճարողը չկատարի իր պարտավորությունները, կարող են լինել հետևանքներ, որոնցից է՝ տուգանքների կիրառումը:
Միաժամանակ, հարկ վճարողն ունի իրավունք պաշտպանել իր շահերը և դիմել իրավական միջոցների:
Ինչպես դիմել իրավական պաշտպանության
- Գործողություն ձեռնարկելու համար պետք է հավաքել բոլոր փաստաթղթերը:
- Դիմել համապատասխան իրավաբանական մարմին:
- Նկատեք բոլոր ժամկետները:
Հարկային պարտավորությունների կատարումը՝ հաջողության գրավական
Արդյունավետ հարկային պարտավորությունների կատարումը և կարգապահությունը ոչ միայն նպաստում են պետության կայունությանը, այլ նաև յուրաքանչյուր հարկ վճարողի վստահությանը:
Վստահ լինելը, որ ձեր հարկային պարտավորությունները կատարված են, կարող է ապահովել խաղաղություն և հարմարավետություն:
Հարկային պարտավորությունների հարկման ընթացակարգերը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 438-Ա որոշումը, որն ուղղված է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը, նախատեսում է մի շարք ընթացակարգեր, որոնք պետք է հետևվեն հարկ վճարողների կողմից: Այս գումարները կարող են ներառել եկամտային հարկ, սոցիալական ապահովության վճարներ և այլ հարկեր, որոնք պարտադիր են Հայաստանի Հանրապետությունում:
Սկզբունքորեն, հարկ վճարողները պետք է տեղեկացված լինեն իրենց հարկային պարտավորությունների վերաբերյալ, և հարկային մարմինները պարտավոր են տրամադրել տեղեկություններ այս մասին: Հարկ վճարողի պետությունը, ըստ ՀՀ հարկային օրենսդրության, կարող է որոշակի շրջաններում օգտագործել հարկային պարտավորությունների բաժանում, որը ներառում է պարտադիր վճարների ուշացումի հետևանքով առաջացած տուգանքներ:
Ծրագրի շրջանակներում հարկ վճարողներին տրամադրվում է հնարավորություն՝ վերանայել իրենց գանձումների և պայմանների վերաբերյալ փաստաթղթերը, ինչը հնարավորություն է տալիս նրանց հասկանալու իրենց պարտավորությունները և, անհրաժեշտության դեպքում, կատարել լրացուցիչ վճարումներ:
Հարկային պարտավորությունների գանձման իրավական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից հրապարակված այս որոշումը հիմնվում է ՀՀ հարկային օրենսդրության համապատասխան հոդվածներում, որոնք կարգավորում են հարկային պարտավորությունների կատարումը և հարկերի գանձման ընթացակարգերը: Օրենքի համաձայն, եթե ֆիզիկական անձը չի կատարել իր պարտավորությունները, ՊԵԿ-ն ունի իրավունք՝ իր միջոցներով իրականացնել հարկային պարտավորությունների գանձում:
Սակայն հարկային մարմինների կողմից կիրառվող գանձման միջոցների ցանկը սահմանափակ է, և դրանք պետք է իրականացվեն օրենքի շրջանակներում: ՊԵԿ-ն ունի իրավունք՝ կիրառել վարչական միջոցներ՝ հարկ վճարողների նկատմամբ, սակայն միայն այն դեպքում, երբ դրանք չեն կատարում իրենց պարտավորությունները:
Հարկ վճարողների իրավունքներն ու պարտականությունները պետք է նշվեն հստակ ձևակերպմամբ, որպեսզի նրանք կարողանան իմանալ՝ ինչ քայլեր պետք է ձեռնարկեն գանձումների գործընթացին համապատասխան:
Էլեկտրոնային ծառայությունների կիրառությունը հարկային գանձման գործում
Տեղական հարկային մարմինները, ինչպես նաև ՀՀ ՊԵԿ-ը, մեծ շեշտադրում են էլեկտրոնային ծառայությունների օգտագործման վրա, ինչը օգնում է արագացնել գործընթացներն ու նվազեցնել վարչական ձախողումները: Տեղական հարկ վճարողները հնարավորություն ունեն դիմել ինքնուրույն՝ օգտագործելով իրենց անձնական հաշիվները՝ հարկային պարտավորությունների ստուգման, գանձման և առնչվող տեղեկությունների ստացման համար:
Որոշումը, որի շուրջ խոսում ենք, նաև խրախուսում է օգտվել էլեկտրոնային եղանակներով ներկայացված դիմումներից՝ մասնավորապես «dimum» ու «dzev» ձևերից: Հարկ վճարողները պետք է գիտակցեն, որ ժամանակակից տեխնոլոգիաների կիրառումը կարևոր է հարկային պարտավորությունների կատարման արդյունավետության համար:
Ի լրումն, հարկային մարմինները կարող են օգտվել QR-կոդերից և 16-համարաբառից, որոնք ապահովում են փաստաթղթերի վավերականությունը և պարզեցում են վավերացման գործընթացը: Սա միտված է նաև ծախսերի և ժամանակի նվազեցմանը: