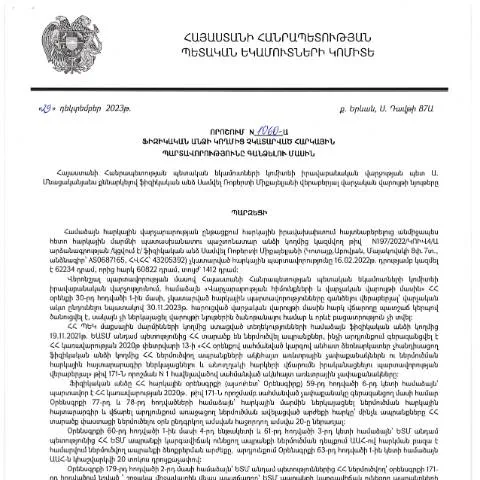
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 29.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1060-Ա որոշման նշանակությունը
Հարկային պարտավորությունների կատարումը յուրաքանչյուր ֆիզիկական անձի՝ պետական բյուջեում ստացված եկամուտների հաշվարկման հիմնական մասն է: Կառավարության վերջին որոշումը միտված է ոչ միայն հարկային պարտավորությունների կատարումը խթանելու, այլ նաև պետական եկամուտների ավելացմանն ու վարչական գործընթացների պարզեցմանը: Այս որոշման շրջանակներում ֆիզիկական անձինք պետք է հաշվի առնեն, որ հարկային պարտավորությունները չկատարելու հետևանքով կարող են առաջացնել իրավական հետևանքներ, որոնց մասին պարտավոր են տեղեկացված լինել:
Ովքեր են պարտավոր հետևել այս որոշմանը
Այս որոշմանը պարտավոր են հետևել այն ֆիզիկական անձիք, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել: Դա կարող է նշանակել, որ նրանք չեն կատարել իրենց եկամտային հարկային պարտավորությունները, կամ իրենք չնայած են ունեցել եկամուտ, սակայն այդ եկամուտների մասին տեղեկացնում չեն տվել համապատասխան մարմիններին:
Պետության կողմից սահմանված սահմանափակումները
- Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել վարչական տույժերի:
- Պետական մարմինները կարող են պահանջել հարկային պարտավորությունների կատարումը:
- Հարկային պարտավորությունների կատարումը հետագայում կարող է ազդել քաղաքացիների ֆինանսական վիճակի վրա:
Նպատակային գործընթացը. Ինչպես է գործել վարչությունը
ՀՀ ՊԵԿ իրավաբանական վարչությունը, այս որոշման ընդունմամբ, իրականացնելու է մի շարք վարչական գործողություններ՝ ուղղված ֆիզիկական անձանց հարկային պարտավորությունների կատարելու խթանմանը:
Մշակման փուլեր
- ՀՀ ՊԵԿ-ը կհավաքի տեղեկատվություն բոլոր ֆիզիկական անձանց մասին, ովքեր ունեն չկատարված հարկային պարտավորություններ:
- Հավաքված տվյալները կվերլուծվեն իրավաբանական վարչության կողմից:
- Վստահության հիմքով կկազմակերպվեն տեղեկություններ հարկատուների համար՝ կապված պարտավորությունների կատարումների հետ:
Ֆորմայի լրացման մանրամասնությունները
Մինչ որոշման գործարկումը, ֆիզիկական անձինք պետք է լրացնեն որոշակի ֆորմաներ, որոնք նախատեսված են օրենքի պահանջներին համապատասխան:
Լրացվող տվյալներ
| Տվյալների բաժին | Նկարագրություն | Խնդիրների հնարավոր պատճառներ |
|---|---|---|
| Ֆիզիկական անձի տվյալները | Անուն, ազգանուն, ծննդյան ամսաթիվ | Տվյալների սխալ կամ լրիվ չըմբռնում |
| Հարկային պարտավորությունների նկարագիրը | Չկատրված եկամտային հարկ, այլ հարկեր | Մոլորեցնող տեղեկատվություն կամ բացակայություն |
| Կապի տվյալները | Հեռախոսահամար, էլ. հասցե | Հեռախոսահամարների սխալ գրառում |
Խորհուրդներ և մեթոդներ՝ վարչության հետ կապ ստեղծելու
Արդյունավետ համագործակցություն պետական կառույցի հետ կարող է նպաստել որակի և արագության բարձրացմանը:
- Որպեսզի կարողանաք ավելի արագ հետևել ձեր դիմումի ընթացքին, օգտագործեք էլեկտրոնային ստորագրությունը:
- Համոզվեք, որ տրամադրված բոլոր տեղեկությունները ճշգրիտ են:
- Եթե ունեք հարցեր, մի հապաղեք դիմել վարչությանը:
Վարչական գործընթացի ավարտը և հետևանքները
Ամփոփելով վարչության կողմից իրականացված բոլոր գործողությունները, կարևոր է հասկանալ, որ 1060-Ա որոշումը նպատակ ունի բարձրացնել հարկային գիտակցության մակարդակը, ինչպես նաև խթանել հարկային պարտավորությունների կատարման անհրաժեշտությունը:
Հետևանքներ և պատիժներ
- Չկատարված պարտավորությունների համար կարող են կիրառվել վարչական տուգանքներ:
- Հարկային պարտավորությունների մարման ընթացքում կարող են ընդգրկվել նաև ֆինանսական տույժեր:
- Կառավարությունը կարող է պատժել վարչական անկարգությունների մեջ ներգրավված անձանց:
Ի՞նչ անել, եթե հարցեր կան
Ֆիզիկական անձինք, ովքեր չեն կարողացել լրացնել ֆորմաները կամ ունեն այլ հարցեր, պարտավոր են դիմել ՀՀ ՊԵԿ իրավաբանական վարչությանը:
Ձեռք բերելու միջոցներ
Կեսաբնույթ հեռախոսազանգեր կամ էլ. փոստերի միջոցով հարցումներ կատարելը կարող է մեծապես օգնել:«Երբեք չվախենաք հարցնելուց, որպեսզի կարողանաք ապահովել Ձեր իրավունքների և պարտավորությունների կատարումը»
Երբ դուք ճիշտ լրացնեք ֆորման և դիմեք համապատասխան մարմիններին, կարող եք վստահ լինել, որ ձեր իրավունքները պաշտպանված կլինեն:
Նոր հարկային պարտավորությունների գանձման գործընթացը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1060-Ա որոշումը նախատեսում է մի շարք կարևոր քայլեր՝ որոնք հարկադրված են հարկ վճարողի պարտավորությունների կատարման գործընթացում: Նախաձեռնությունը հանգեցնում է իրավիճակների, որտեղ ֆիզիկական անձանց հարկային պարտավորությունները չեն կատարվում, ինչի հետևանքով պետության բյուջեում առաջանում են բացթողումներ:
Որոշման համաձայն, հարկային վարչությունը իրավասու է ապացուցելու հարկ վճարողի պարտավորությունների չկատարման փաստը, ինչպես նաև իրականացնել հարկային վարչական միջամտություններ՝ այդ պարտավորությունները ստանալու նպատակով: Այս գործընթացը ներառում է մի շարք տեղեկատվական և փաստաթղթային ստուգումներ, մինչդեռ հարկ վճարողներին հնարավորություն է տրվում ներկայացնել իրենց դիրքորոշումները կամ պատասխանները:
Հարկային բողոքարկման մեխանիզմներ
Դիմելով ՀՀ ՊԵԿ՝ հարկ վճարողները ունեն իրավունք բողոքարկելու 1060-Ա որոշման հիման վրա ընդունված որոշումները: Հայտարարություններն ու բողոքները պետք է ներկայացվեն ՊԵԿ համապատասխան ստորաբաժանումներին, որտեղ կպարզվեն բողոքարկման հիմքերը:
Բողոքելու գործընթացը սկսվում է, երբ հարկ վճարողը ստորագրում է համապատասխան ձևը (օրինակ՝ Դիմում N3), որն ապահովում է նրանց իրավունքները՝ պաշտպանել իրենց շահերը: Բողոքարկման ընթացքում հարկ վճարողները կարող են դիմել նաև իրավաբանական խորհրդատվության՝ ապահովելով իրենց պաշտպանությունը:
Կարևոր է նշել, որ բողոքարկման գործընթացում սահմանված ժամանակահատվածները կազմում են 30 օր՝ որոշման կայացումից հետո, ինչը պահանջում է արագ արձագանք և փաստաթղթերի հավաքում:
Հարկային պարտավորությունների կատարման ապահովման ուղիներ
ՀՀ ՊԵԿ տարբերակների մեջ են գործիքներ, որոնք ուղղված են հարկ վճարողի պարտավորությունների կատարումը հեշտացնելուն: Օրինակ, հարկ վճարողները կարող են օգտվել էլեկտրոնային ծառայություններից, որոնք թույլ են տալիս հետևել իրենց պարտավորություններին, վճարել հարկեր և ստանալ տեղեկություններ:
Հարկային պարտավորությունների կատարման գործընթացը առավելագույնս ավտոմատացված է, ինչը նշանակում է, որ ցանկացած անձ կարող է նախկինում կատարած պարտավորությունների մասին տեղեկություն ստանալ, ինչպես նաև հնարավորություններ ունենալ դիմելու խնդիրների դեպքում:
Այնուհետև, հարկ վճարողներին տրամադրվում են նաև փաստաթղթերի электронային տարբերակներ՝ հնարավորություն տալով նրանց ներկայացնել կամ փոխարինել տվյալները առանց ֆիզիկական ներկայություն պահանջելու: