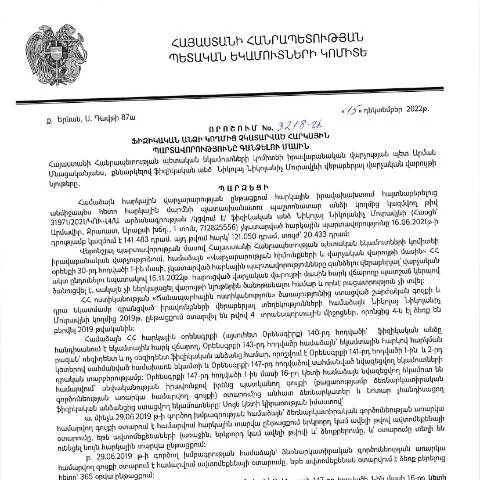
Դիֆերենցիալ վարկածներ հարկային պարտավորությունների մասին
ՀՀ Կառավարության 2022 թվականի դեկտեմբերի 15-ին ընդունած որոշումը, որը ստեղծվել է Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու նպատակով, գործ ունի մի շարք հիմնարար սկզբունքների և ընթացակարգերի հետ, որոնք վերաբերում են հարկային վարչությանը: Որոշումը, որը կրում է N3218 կոդը, կարևոր դեր է խաղում հարկային պարտավորությունների ավելի արդյունավետ հավաքագրման գործընթացում:
Ո՞վ է պատասխանատու այս փաստաթուղթը ներկայացնելու համար
Այս որոշման շրջանակներում, հարկային պարտավորությունների բացահայտումը և հավաքումը տեղի է ունենում այն ֆիզիկական անձանց կողմից, ովքեր ներկայացրել են հարկային հայտարարագրեր, բայց չեն կատարել իրենց պարտավորությունները: Այս անձանց պարտավորությունները կարող են սովորաբար կապված լինել եկամտային հարկի, ավելացված արժեքի հարկի և այլ հարկային պարտավորությունների հետ: Այսպիսով, հարկային վարչությունը, ըստ որոշման, կարող է նախաձեռնություն իրականացնել նրանց նկատմամբ:
Ֆորմայի ուսումնասիրություն և լրացման ուղեցույց
Միանգամից անցնենք փաստաթղթի կոնկրետ ձևի ուսումնասիրությանը: Ֆորման, որը պետք է լրացվի, արտացոլում է բոլոր անհրաժեշտ տվյալները, որոնք հարկավոր են համապատասխան մարմնին՝ գործընթացը սկսելու համար:
Ռուբրիկների մանրամասները
- Անձնական տվյալներ: ներառում է անուն, ազգանուն, ծննդյան ամսաթիվ, անձնագրի համար և այլ անձնական տեղեկություններ:
- Հարկային պարտավորությունները: նշումներ անելու կարևորություն ունեն պարտավորությունների տեսակի և չափի վերաբերյալ:
- Հայտարարագրերի համարը: ներկայացված հարկային հայտարարագրերի համարները պետք է վավերացվեն:
Ուշադրության արժանի կետեր
Որպեսզի բարեհաջող լրացնեք ձևը, անհրաժեշտ է հետևել որոշ կարևոր կետերի:
- Դուք պետք է ապահովեք, որ ձեր բոլոր անձնական տվյալները ճիշտ և ամբողջական են:
- Պարտավորությունների չափերը պետք է համապատասխանեն Ձեր հարկային հաշվետվության տվյալներին:
- Եթե դուք ունեք հարցեր կամ դժվարություններ, դիմեք հարկային վարչությանը:
Գործընթացի փուլերը
Հարկային պարտավորությունների գանձման գործընթացը համակարգված է մի շարք փուլերով, որոնք պետք է իրականացվեն կարգով:
Հրավեր ու ծանուցումներ
Հարկային վարչությունը կընդունի և կստուգի դիմումները, որի արդյունքում կարող է ուղարկել ծանուցումներ պարտավորությունների մասին:
Դիմումների դիտարկում
Հարկային վարչությունը պետք է ուսումնասիրի ստացված դիմումները: Այս փուլում կարևորվում են ընտրված ուզողներին հայտնաբերելու մրցույթները:
Վճարման գործընթաց
Եթե հարկային վարչությունը որոշի, որ վճարումը չեղյալ չի ընձեռվում, դիմողին կհարուցվի անհրաժեշտ վճարման գործընթաց:
Մերժման կամ սխալի դեպքում քայլեր
Եթե դիմումը մերժվում է կամ սխալներ են հայտնաբերվում, դիմողը պետք է իմանա, թե ինչպես գործել:
Համապատասխան գործողությունները
- Դիմեք վերանայման՝ ներկայացնելով նոր տվյալներ:
- Կատարեք հարկային վարչության հետ կապ հաստատելը՝ հստակեցնելու համար մերժման պատճառները:
Կատեգորիաների տարբերակները
Ֆիզիկական անձանց հարկային պարտավորությունները կարող են տարբեր լինել: Որոշման շրջանակներում արժե առանձնացնել մի քանի կատեգորիա, որոնց համար կա տարբեր մոտեցում:
Մասնավոր ձեռնարկատերեր
Այս կատեգորիայի անդամները պետք է ունենան համապատասխան հաշվակալություն և տվյալներ:
Անձնական աշխատողներ
Անձնական աշխատանք կատարողները ավելի պարզ հարկային պարտավորություն ունեն, սակայն դրանց վճարումը նույնպես կարևոր է:
Փակագծեր և իրավիճակներ
Այսօրինակ օրենքների և կանոնների համաձայն, հարկային վարչությունը կարող է շարունակել գործընթացը, սակայն որոշակի իրավիճակներում կարող են լինեն բացառություններ:
Գործնական բացառություններ
- Եթե ֆիզիկական անձը ապացուցի, որ չի կարող կատարել վճարում, հնարավոր է, որ հարկային վարչությունը որոշակի ժամանակահատվածով մերժի:
- Խնդիրներ, որոնք կապված են իրավական պահանջների հետ:
Տեղեկատվություն և աջակցություն
Եթե դուք ունեք դժվարություններ, հարկային վարչությունը ունի աջակցող կենտրոններ, որտեղ կարող եք ստանալ լրացուցիչ տեղեկություններ:
Կապի միջոցներ
- Հեռախոսային հաղորդակցություն:
- Որոնման համակարգեր:
Ստացած փաստաթղթերի գրանցում
Վերջապես, կարևոր է նշել, որ բոլոր փաստաթղթերը պետք է գրանցվեն որպես ապացույց, որոնց հիման վրա կարող եք հետագայում դիմել:
Ռեգիստրի պահպանման կարևորություն
Եթե դուք պահեք բոլոր փաստաթղթերը, դա կօգնի ապագայում ձեր իրավունքները պաշտպանելու համար:
Այսպիսով, ՀՀ Կառավարության 3218-Ա որոշումը կարևոր փաստաթուղթ է, որը պահանջում է մանրակրկիտ ընդգրկում և դրական մոտեցում:
Պետական հարկային պարտավորությունների կատարումը և պատիժները
Այս որոշման հիման վրա, հարկային պարտավորությունների չկատարումը կարող է բերել ոչ միայն ֆինանսական պատասխանատվության, այլ նաև վարչական պատիժների: ՀՀ հարկային օրենսդրությունը սահմանում է տարբեր մակարդակների պատիժներ՝ կախված չկատարած պարտավորությունների չափից եւ բնույթից: Հարկային մարմինները պարտավոր են իրականացնել համապատասխան վերահսկողություն և պատժել հարկ վճարողներին, ովքեր չեն կատարել իրենց պարտավորությունները: Ապահովելու համար, որ հարկային պարտավորությունները կատարվեն, պետությունը կարող է կիրառել նաև հարկային իրավախախտումների նկատմամբ վարչական պատասխանատվություն:
Այսպիսով, հարկային մարմինները կարող են կիրառել վարչական տուգանքներ, որոնք սահմանվում են ՀՀ հարկային օրենսգրքում: Նման տուգանքներն ընդգրկում են ինչպես ֆինանսական, այնպես էլ տնտեսագիտական գնահատականներ, որոնց նպատակը հարկային պարտավորությունների կատարման խրախուսումն է:
Որպեսզի կարողանաք խուսափել հարկային պարտավորությունների չկատարումից
Հարկային պարտավորությունների ճիշտ կատարումը պահանջում է հարկ վճարողների կողմից համապատասխան տեղեկությունների, փաստաթղթերի և հաշվետվությունների ժամանակին ներկայացում: Դրա համար հարկ վճարողները պետք է հետևեն որոշակի քայլերի:
- Տվյալների ճշտություն: Համոզվեք, որ ձեր հարկային հաշվետվություններում և դիմումներում նշված տեղեկությունները ճիշտ և ամբողջական են:
- Պարբերական զննություն: Հարկային պարտավորություններն իրականացնելիս անհրաժեշտ է պարբերաբար ստուգել ձեր հաշվեկշիռներն ու հաշվետվությունները՝ հնարավոր սխալների հնարավորությունը նվազեցնելու համար:
- Էլեկտրոնային գործիքների օգտագործում: Օգտագործեք ՀՀ ՊԵԿ տրամադրած էլեկտրոնային ծառայությունները, որոնք թույլ են տալիս հեշտությամբ իրականացնել հարկային հանձնարարություններ:
Այս դեպքերում շատ կարևոր է նաև հարկային խորհրդատվություն ստանալ մասնագետներից, ովքեր կարող են օգնել ձեզ հասկանալ հարկային օրենսդրությունը և ձեզ աջակցել պարտավորությունների կատարման գործընթացում:
Հարկային մարմինների մասնակցությունը և վերահսկողությունը
ՀՀ ՊԵԿ իրավաբանական վարչությունը, ինչպես նաև այլ համապատասխան մարմիններ, ակտիվորեն մասնակցում են հարկային կարգապահության ապահովմանը: Հարկային մարմինները իրականացնում են մշտադիտարկումներ՝ հարկ վճարողների կողմից պարտավորությունների կատարումը վերահսկելու նպատակով:
Հարկային վերահսկողությունը ներառում է հարկային ստուգումներ, որոնք կարող են լինել պլանային և անպլանային: Պլանային ստուգումները նախատեսվում են տարեկան պլանում, իսկ անպլանայինները կարող են իրականացվել համապատասխան հիմքերի առկայության դեպքում:
Բացի այդ, հարկային մարմինները կարող են կիրառել նաև տեղեկատվության ստուգման գործընթացներ, որոնք հիմնված են երրորդ կողմերի կողմից տրամադրված տվյալների վրա, օրինակ, բանկային հաշվեկշիռների և այլ ֆինանսական փաստաթղթերի ուսումնասիրությամբ:
Սա կարևոր քայլ է, որը թույլ է տալիս ապահովել հարկային օրենսդրության նկատմամբ համապատասխանությունը և կանխել հարկային խախտումները: