Կառավարության որոշումը՝ հարկային պարտավորությունների գանձման գործընթացը
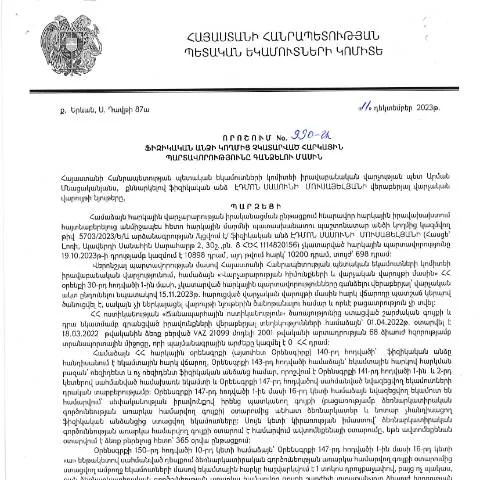
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2023 թ․ դեկտեմբերի 11-ին կայացրած «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 990-Ա որոշումը նպատակ ունի համակարգել հարկային պարտավորությունների գանձման գործընթացը, որը վերաբերում է այն անձանց, ովքեր իրենց հարկային պարտականություններն չեն կատարել: Այս որոշումը մի կարևոր միջոցառում է, որն անհրաժեշտ է հարկային համակարգի կայունության և արդյունավետության համար:
Հարկային պարտավորությունների գանձման սկիզբը
- Հարկային պարտավորությունների չկատարումը հաճախ ձեռք է բերում տարբեր պատճառներ, ինչպիսին են ֆինանսական դժվարությունները կամ տեղեկացվածության բացակայությունը:
- Դրա արդյունքում պետական բյուջեում առաջանում են մահմեդագրական բացեր, որոնք սպառնում են սոցիալական և տնտեսական կայունությանը:
Դեկտեմբերի որոշումը սահմանում է գործընթաց, որով կարող են իրականացվել հարկային պարտավորությունների գանձման քայլեր, որպեսզի ապահովվի պարտավորությունների կատարման հետևողականություն:
Ովքե՞ր կարող են դիմել և որ փուլերում
Այսպիսով, որոշման շրջանակներում հարկային պարտավորությունները գանձման իրավունք ունեն:
- Ֆիզիկական անձինք, ովքեր պարտավորություններ ունեն պետական բյուջեի նկատմամբ:
- Իրավաբանական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
Դիմելու գործընթացը կարող է իրականացվել տարբեր փուլերով, սկսած նամակի կամ հաղորդագրության ձևակերպումից, մինչև հարկային ծառայությունների հետ ակտիվ համագործակցություն:
Դիմումի ձևակերպումը՝ քայլեր և ընթացակարգեր
Ամենակարևոր քայլերից մեկը դիմումի ճիշտ լրացումն է, որը կարող է ներառել հետևյալ տեղեկությունները:
- Անուն, ազգանուն, ծննդյան ամսաթիվ: Անձի տվյալները, որը դիմում է:
- Հարկային կոդ: Անձի հարկային նույնականացման համար:
- Պարտավորությունների մանրամասներ: Նշել պարտավորությունների ձևը, քանի անգամ չեն կատարվել և այլն:
Դիմումը պետք է լրացնել այնպիսի ձևաթղթում, որը կարող է լինել թվային կամ թղթային տարբերակ: Հարկային մարմինը խորհուրդ է տալիս օգտագործել էլեկտրոնային ծառայություններ, ինչի շնորհիվ գործընթացը կլինի ավելի արագ և արդյունավետ:
Դիմումի ներկայացման եղանակները
Դիմումը կարող է ներկայացվել երեք հիմնական եղանակներով:
| Եղանակ | Նկարագրություն | Առևտրային առավելությունները |
|---|---|---|
| Էլեկտրոնային | Հարկային մարմնի պաշտոնական կայքում. | Արագություն, հարմարավետություն, անգամյա ստուգում. |
| Թղթային | Հարկային մարմնի գրասենյակում: | Միջնորդի անհրաժեշտություն չունեցող անձնական շփում: |
| Փոստով | Զգուշացման գրությամբ բաց նամակ: | Ամենահարմար տարբերակ հեռավոր տարածքներում: |
Անձնական տվյալների և փաստաթղթերի պատրաստումը
Դիմումի հետ միասին պետք է ներկայացվեն համապատասխան փաստաթղթեր, որոնք հաստատում են պահանջվող տեղեկությունները:
- Հարկային աութենտիկացման վկայականներ:
- Անձին շատ կարևոր է, որպեսզի ներկայացնի նաև ցանկացած այլ փաստաթուղթ, որը կարող է հաստատել իր պահանջները:
Այս փաստաթղթերը պետք է լինեն արված ճիշտ ձևով, որպեսզի եկող գործընթացը չխանգարվի:
Ընդունված դիմումի հեռանկարները
Դիմումը ներկայացնելուց հետո հարկային մարմինը կզբաղվի դրա ուսումնասիրությամբ:
- Դիմումի ընդունում: Ապահովում է, որ դիմումը ընդունվել է:
- Նոր տեղեկությունների պահանջ: Եթե հարկային մարմինը պահանջում է լրացուցիչ տեղեկություններ:
- Հրաժարում կամ հաստատում: Վերջին փուլում հարկային մարմինը կարող է որոշել՝ հաստատել դիմումը և նշանակել հարկային պարտավորությունները կամ, հակառակը, հրաժարվել:
Մենք խորհուրդ ենք տալիս հետևել դիմումի հետագա ընթացքին և անհրաժեշտության դեպքում կապ հաստատել հարկային մարմնի հետ:
Հարկային պարտավորությունների գանձման գործընթացի հետագա քայլերը
Եթե դիմումը հաստատվում է, ապա անհրաժեշտ է կատարել պարտավորությունները, որոնք կարող են լինել տարբեր տեսակի:
- Վճարման ժամկետների հետևում:
- Անշարժ գույքի կամ շարժական միջոցների հարկային գնահատման:
- Վճարային ծրագիր, որի հիման վրա հնարավոր կլինի կատարել պարտավորությունները:
Այս ամենը կարևոր է, որպեսզի վերականգնվի հարկային կարգապահությունը և մինիմալացվի պարտավորությունների չկատարումը:
Ընդհանուր գնահատական. գործընթացների արդյունավետությունը
Քաղաքացիների շրջանում հարկային պարտավորությունների կատարման գործընթացը պահանջում է զգայուն մոտեցում:
- Հարկային մարմինները պետք է ակտիվորեն համագործակցեն քաղաքացիների հետ:
- Հարկային պարտավորությունների գանձման գործընթացը պետք է լինի թափանցիկ և հասկանալի:
Կառավարության որոշումը, որը հրապարակվել է 2023 թ․ հունվարի 15-ին, այս հարցում կարևոր քայլ է, որը թույլ է տալիս բարձրացնել հարկային համակարգի վստահելիությունը և քաղաքացիների գիտակցությունը:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
Հարկային պարտավորությունների գանձումը Հայաստանի Հանրապետության հարկային օրենսդրության համաձայն իրականացվում է մի շարք փուլերով, որոնց ընթացքում մասնակից կողմերը պետք է հետևեն որոշակի ընթացակարգերին։ Դրանցից առաջինը հարկային պարտավորությունների հաշվառում է, որն իրականացվում է Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի (ՊԵԿ) կողմից։ Սահմանված ժամկետների ընթացքում հարկ վճարող անձինք պարտավոր են ներկայացնել հարկային հայտարարագրեր, որոնք պետք է հստակ և ճիշտ լրացված լինեն։ Եթե անհատը չի կատարում իր հարկային պարտավորությունները, ՊԵԿ-ը կարող է սկսել հարկային պարտավորությունների գանձման գործընթաց։
Այս գործընթացը ներառում է հարկային պարտավորությունների ճանաչումը, ինչպես նաև պարտավորությունների գանձման միջոցները, որոնք կարող են լինել՝ հարկային ստուգումներ, նվիրատվություններ, և, անհրաժեշտության դեպքում, դատական գործընթացներ։ Իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը 990-Ա, որը հրապարակվել է 15․01․2024թ․, պարունակում է պարզաբանումներ այն դեպքերի մասին, երբ հարկային պարտավորությունները չեն կատարվում, և համապատասխան իրավական հետևանքներ։
Փոփոխություններ հարկային օրենսդրության շրջանակներում
2023 թվականի դեկտեմբերի 11-ին ընդունված 990-Ա որոշումը նշում է մի շարք կարևոր փոփոխություններ, որոնք նախատեսված են հարկային օրենսդրությունում։ Նշված փոփոխությունների նպատակն է բարելավել հարկային վարչարարությունը, նվազեցնել հարկային պարտավորությունների կատարումը խոչընդոտող գործոնները և կատարելագործել հարկային մարմինների աշխատանքը։ Այդ փոփոխությունները կարող են կապված լինել հարկային հայտարարագրերի ներկայացման ժամկետների, հարկային դրույքաչափերի, ինչպես նաև հարկային վեճերի լուծման մեթոդների փոփոխությունների հետ։
Երկրորդ, կարևոր է նշել, որ այս որոշումն ուժի մեջ է մտնում այն բանից հետո, երբ այն հրապարակվում է ՊԵԿ պաշտոնական կայքում, ինչը նշանակում է, որ բոլոր հետաքրքրված կողմերը պետք է տեղյակ լինեն փոփոխություններից և կարողանան համապատասխանեցնել իրենց գործողությունները՝ հիմք արելով նոր իրավակարգավորումների վրա։
Հարկային պարտավորությունների չկատարումը և դրա հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է ունենալ լուրջ հետևանքներ։ Նախ, հարկ վճարող անձինք, ովքեր չեն կատարում իրենց պարտավորությունները, կարող են ենթարկվել վարչական պատիժների, որոնք կարող են ներառել տուգանքներ, արտոնությունների կորուստ և անգամ քրեական պատասխանատվություն։ ՊԵԿ-ը, ինչպես նաև իրավաբանական վարչությունը, իրավունք ունի օրենքով սահմանված կարգով կիրառել հարկային պարտավորությունների իրականացման վերահսկողություն։
Որոշումը, որը վերականգնում է հարկային պարտավորությունների գանձման գործընթացը, նաև հիշեցնում է, որ հարկ վճարողները պարտավոր են համագործակցել հարկային մարմինների հետ, տրամադրել պահանջվող տեղեկությունները և չխոչընդոտել պետական մարմինների գործունեությանը։ Այդ իսկ պատճառով հարկ վճարողները պետք է ուշադիր լինեն իրենց հարկային պարտավորությունների նկատմամբ, որպեսզի խուսափեն հնարավոր դժբախտություններից և բացասական հետևանքներից։