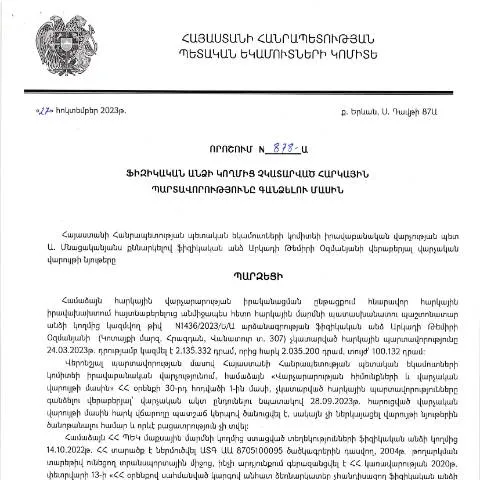
Ներդրման նշանակությունը և գործընթացի համատեքստը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 27.10.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 878-Ա որոշումը ոչ միայն հեղինակային իրավական ակտ է, այլև կարևոր քայլ է տնտեսության մեջ հարկային պարտավորությունների կատարման ապահովման նպատակով: Այս որոշումը կարգավորում է այն ընթացակարգերը, որոնք կիրառվում են այն իրավիճակներում, երբ ֆիզիկական անձինք չեն կատարել իրենց հարկային պարտավորությունները:
Այս որոշմամբ սահմանվում են մանրամասները, թե ինչպես կարող են հարկային մարմինները արդյունավետ ուղիներ գտնել հարկերի գանձման գործընթացում: Ուրեմն, կարևոր է հասկանալ, թե ինչ դեր կարող է ունենալ այս որոշումը քաղաքացիների և տնտեսվարողների համար:
Ովքեր են ներկայացնում դիմումը և ինչ իրավիճակներում
Այս փաստաթուղթը ներկայացնում են ֆիզիկական անձիք, ովքեր ենթակա են հարկային պարտավորությունների չկատարման դեպքերում: Հարկային մարմինները կարող են գանձել հարկային պարտավորությունները, եթե դրանք չկատարվեն:
- Անձնավորություններ. Պատասխանատու են հարկային պարտավորությունների կատարման համար:
- Մասնավոր ընկերություններ. Եթե իրավաբանական անձը հարկային պարտավորություններ չի կատարել, որոշումը կարող է նաև նրանց վրա ազդել:
- Հարկային մարմիններ. Իրենք են կարգավորում այս գործընթացն ու ներկայացնում պահանջները:
Վավերացնող փաստաթղթերի նախապատրաստումը
Եթե դուք հարկերով պարտքեր ունեք, նախքան դիմումը ներկայացնելը, կարևոր է պատրաստել համապատասխան փաստաթղթեր:
- Անձնագրային տվյալներ: Ձեր անձնագիրը կամ նույնականացման քարտը:
- Հարկային տեղեկանքներ: Ակտուալ տեղեկանքներ այն հարկերի մասին, որոնք չեն կատարվել:
- Հիմնավորումներ. Փաստաթղթեր, որոնք կարող են հիմնավորել ձեր դիրքորոշումը կամ անդամակցության անհրաժեշտությունը:
Դիմումի լրացման գործընթացը
Դիմումի ճիշտ լրացումը խիստ կարևոր է, քանի որ ցանկացած սխալ կամ բացթողում կարող է հանգեցնել դիմումի մերժման:
Դիմումի մասը և պահանջվող տվյալները
Անհրաժեշտ է ապահովել, որ բոլոր տվյալները լինեն ճշգրիտ և լիարժեք, ինչպիսիք են:
- Անուն, ազգանուն, ծննդյան ամսաթիվ;
- Հասցե, կոդ, հեռախոսահամար;
- Հարկային պարտավորությունների մանրամասներ:
Դիմումի ներկայացման ալիքները
Դիմումը կարող է ներկայացվել մի քանի ճանապարհով:
| Ալիք | Նշանակություն |
|---|---|
| Համացանցի միջոցով | Առաջարկվում է, քանի որ արագ և հեշտ ուղի է: |
| Փոստային ծառայություն | Մոտեցում, որը կարող է լրացուցիչ ժամանակ պահանջել: |
| Վիճակագրական դռներ | Նախընտրելի է, եթե դուք ցանկանում եք անմիջական կապ հաստատել: |
Սխալների կամ թերացումների դեպքում
Եթե դիմումը մերժվել է կամ հայտնաբերվել են սխալներ, հնարավոր է դիմել վերանայրացման:
- Քայլ 1: Պատճառների վերլուծություն և պատասխանի ստացում:
- Քայլ 2: Թարմացրած փաստաթղթերի ներկայացում:
- Քայլ 3: Նոր դիմումի լրացում:
Ապագայում սպասվող գործընթացները
Դիմումի ընդունվելուց հետո հարկային մարմինները սկսում են գործընթացը, որը բաղկացած է տարբեր փուլերից:
- Նոր տեղեկությունների հավաքում:
- Պատասխանատվության որոշումը:
- Հարկային պարտավորությունների կատարում:
Տվյալների մշակման ժամանակահատվածը
Որպես կանոն, դիմումը մշակվում է որոշակի ժամանակահատվածում, բայց կախված իրավիճակից, կարող են լինել տարբերություններ:
- Մաքսիմալ ժամկետ: 30 օր:
- Մասնակի ժամկետ: Վերապատրաստման անհրաժեշտություն կարող է առաջանալ:
Իրականում սպասվող արդյունքները
Եթե դիմումը հաջողությամբ ընդունվում է, ապա որակյալ լուծումներ կարող են ձեռք բերվել: Այս գործընթացը կարող է տարիների ընթացքում ունենալ տարբեր հետևանքներ:
- Արդյունավետ հարկային պարտավորություններ: Անշուշտ, պարտավորությունների կատարում:
- Հետագա գործառնությունների հեշտացում: Իրավիճակի պարզեցում:
- Տնտեսական կայունություն: Լավագույն օբյեկտների ձևավորում:
Հարկային պարտավորությունների գանձման գործընթացը
Նախքան հարկային պարտավորությունների գանձման գործընթացի ուսումնասիրությունը, կարևոր է հասկանալ, թե ինչու է այդ գործընթացը իրականացվում և ինչ պատասխանատվություններ ունի ֆիզիկական անձը։ ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշումը պարունակում է կարևոր մանրամասներ, որոնք վերաբերում են հարկային պարտավորությունների չկատարման հետևանքներին։ Արդյունքում, հարկային պարտավորությունների անկատարությունը կարող է հանգեցնել ոչ միայն տուգանքների, այլև իրավաբանական գործողությունների՝ համաձայն ՀՀ վարչական օրենսդրության։
Գանձման գործընթացը սկսվում է այն դեպքում, երբ հարկային մարմինները հայտնաբերել են, որ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները։ Այս դեպքում, նախատեսվում է նախազգուշացման համակարգ, որտեղ հարկադրված են կատարել պարտավորությունները, և միայն դրանից հետո հարկային մարմինները կարող են անցնել հարկային պարտավորությունների գանձման գործողությունների։
Որոնք են սանկցիաներն ու դիմելու միջոցով հարկային պարտավորությունների վերականգնումը
Հարկային պարտավորությունների չկատարման դեպքում, ՀՀ օրենքները նախատեսում են տարբեր սանկցիաներ, որոնք կարող են կիրառվել ֆիզիկական անձի նկատմամբ։ Դրանք կարող են լինել ֆինանսական տուգանքներ, որոնք հաշվարկվում են չկատարված հարկերի գումարով, կամ էլ կարող են լինել դրական պատմության կամ վարկային ռիսկի նվազեցման հնարավորություններից զրկում։
Խնդիրները կարգավորելու համար ֆիզիկական անձին հնարավորություն է տրվում դիմելու ՀՀ ՊԵԿ համապատասխան բաժին՝ ներկայացնելով հիմնավորումներ և անհրաժեշտ փաստաթղթեր, որոնք կօգնեն մեղմացնել սանկցիաները։ Դիմումը կարող է ներառել նաև հարկային վճարումների վերականգնման հայտ, որը, եթե ընդունվի, կարող է բերել հարկային պարտավորությունների վերականգնմանը։
Հարկային պարտավորությունների կատարումը և հասանելի ռեսուրսներ
Հարկային պարտավորությունների կատարման գործընթացը կարող է չափազանց բարդ լինել, սակայն ՀՀ ՊԵԿ-ն առաջարկում է մի շարք ռեսուրսներ և աջակցություն, որոնք կարող են օգնել ֆիզիկական անձանց։ Օրինակ, հարկային մարմինների պաշտոնական կայքում հասանելի են տեղեկատվական նյութեր, որոնք պարունակում են հարկային պարտավորությունների կատարման վերաբերյալ տեղեկություններ։
Դիմելով էլեկտրոնային ծառայություններին՝ անհատները կարող են ստանալ խորհրդատվություն ինչպես հարկային պարտավորությունների, այնպես էլ հարկային կարգավորումների հարցերում։ Համակարգված տեղեկատվությունը, որն տրամադրվում է ՊԵԿ-ի կողմից, կարող է նպաստել քաղաքացիների իրավագիտության բարձրացմանը և հարկային պարտավորությունների ժամանակին կատարումը ապահովելու համար անհրաժեշտ քայլերի ձեռնարկմանը։