Վարկի պարտավորությունների կարգավորման գործընթացի էությունը
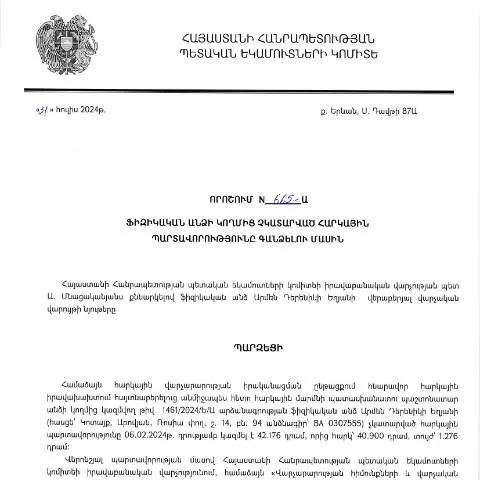
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31.07.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 656-Ա որոշումը կարևոր դեր է խաղում այն քաղաքացիների համար, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել։ Սա նշանակում է, որ որոշակի պայմաններում տվյալ անձին կարող է առաջադրվել պահանջվողի կողմից չկատարված պարտավորությունները վճարելու պահանջ।
Հարկային պարտավորությունների վտանգները
Չկատարված հարկային պարտավորությունները կարող են հանգեցնել հետևյալ հետևանքների.
- Անհրաժեշտություն վճարել տուգանքներ կամ մահապատիժներ, որոնք ավելացվում են պարտքի սկզբնական գումարին։
- Իրավական գործընթացների սկիզբ, որոնք կարող են բերել վճարման պարտավորությունների պարտադրանքների։
- Անձի ֆինանսական պատմության վնաս, որը կարող է խոչընդոտել ապագայում ֆինանսական օժանդակության կամ վարկային հնարավորությունների ձեռքբերմանը։
Ովքե՞ր են ընդգրկված գործընթացում
Դիմումն, որը վերաբերում է հարկային պարտավորությունների գանձմանը, նախատեսված է ֆիզիկական անձանց համար, ովքեր.
- Նախկինում չեն կատարել իրենց հարկային պարտավորությունները,
- Հնարավոր է, որ ունեն երկարաձգված ժամկետներ կամ չկատարելու դեպքեր,
- Կնշանակեն իրենց իրավական իրավունքները՝ ի պաշտպանություն իրենց շահերի։
Հասարակ քաղաքացիների վիճակագրություն
Հայաստանի Հանրապետությունում հարկային պարտավորությունների չկատարումը կարող է զգալիորեն ազդել քաղաքացիների ֆինանսական վիճակի վրա։ Վերջին տարիներին ստացվել են բազմաթիվ հարցեր և բողոքներ քաղաքացիներից, ովքեր կանգնած են հարկային պարտավորությունների իրացման դժվարությունների առջև։
Դիմումի կառուցվածքը և լրացման քայլերը
Դիմումը պարունակում է մի շարք կարևոր բաժիններ, որոնք անհրաժեշտ է լրացնել շատ ուշադիր։ Կից ներկայացվում են ուղեցույցներ յուրաքանչյուր բաժնի համար.
| Բաժին | Նկարագրություն | Շեշտադրումներ |
|---|---|---|
| Ազգային նույնականացման համար | Մուտքագրեք ձեր ազգային նույնականացման համար | Հեշտ չխառնեք տվյալները |
| Հարկային պարտավորությունները | Համարեք և ներկայացրեք բոլոր չկատարված պարտավորությունները | Չմոռանաք նշել բոլոր համապատասխան գումարները |
| Քաղաքացիության և բնակության հասցե | Մուտքագրեք ձեր ընթացիկ հասցեն | Նվազեցրեք սխալներ |
| Հետադարձ կապ | Հեռախոսահամար, էլ. փոստ և այլ հաղորդակցման տվյալներ | Տրամադրեք ճիշտ և վերջին տեղեկությունները |
Խորհուրդներ լրացման համար
Դիմումն լրացնելիս, կարևոր է ուշադրություն դարձնել.
- Բոլոր ավանդական փաստաթղթերի (օրինակ՝ անձնագիր) ճիշտ տվյալները մուտքագրել
- Տվյալների համընկնումը ստուգել՝ նախքան վերջնական ներկայացումը
- Պայմանավորագրված ժամկետների պահպանման կարիքը հիշեցնել
Դիմումն գործնականում ներկայացնելու գործընթացը
Դիմումը կարող է ներկայացվել տարբեր եղանակներով՝ կախված անձի կողմից ընտրված մոտեցումից:
- Էլեկտրոնային ներկայացում՝ օգտագործելով ՀՀ ՊԵԿ պաշտոնական կայքը։ Այս տարբերակը շատերը նախընտրում են, քանի որ այն արագ, պարզ է և թույլ է տալիս վերահսկել ներկայացման ընթացքը։
- Թղթային ներկայացում՝ դիմումը կարող է ներկայացվել նաև ուղիղ ՀՀ ՊԵԿ գրասենյակ։ Այս գործընթացում անհրաժեշտ կլինի, որ դիմողը բերի բոլոր պահանջվող փաստաթղթերը:
- Հեռախոսով տեղեկություն ստանալ՝ դիմելուց առաջ կարող եք նախապես տեղեկություններ ստանալ ամենակարևոր հարցերի վերաբերյալ։
Ինչ անել, եթե դիմումը մերժվի կամ լրացնողում սխալ կա
Սովորաբար, եթե դիմումը մերժվում է, դիմորդը ստանում է պատճառաբանությունը, որն առկա է մերժման մեջ։ Անհրաժեշտ է հետևել հետևյալ քայլերին.
- Բարձրացնել հարցը կառավարությանը՝ իրենց իրավունքը պաշտպանելու համար:
- Ուսումնասիրել մերժման պատճառները և, անհրաժեշտության դեպքում, կատարել փոփոխություններ դիմումի մեջ:
- Նորից ներկայացնել դիմումը, մանավանդ, եթե բոլոր փաստաթղթերը լրացված են ճիշտ և ճիշտ են հաստատված:
Աջակցություն իրավաբաններից
Եթե դիմումը մերժվեց մի շարք անգամ, խորհուրդ է տրվում դիմել իրավաբանի օգնությանը, ով կարող է ծանոթացնել գործընթացին և ներկայացնել, թե ինչպես կարելի է վարվել:
Ֆինանսական պատասխանատվության ընդունումը
Իհարկե, ՀՀ ՊԵԿ-ի որոշումը ենթադրում է, որ որոշ դեպքերում հարկատուները կարող են դիմել հարկային պարտավորությունների վճարման օրինական գործընթացների: Սա նշանակում է, որ նրանք կարող են քննարկել իրենց պարտավորությունների վճարման տարբերակները, ինչպիսիք են:
- Պարտքի հետաձգման կամ կայուն վճարումների պայմաններ առաջարկելը,
- Պայմանագրային համաձայնությունները, որոնք կարող են օգնել հարկային պարտավորությունների վճարման խթանման գործում:
- Հայտարարությունները գործողությունների մասին, որոնք կարող են թույլ տալ որոշակի արտոնություններ:
Ավելի շատ տեղեկություններ
Հարկային պարտավորությունները և դրանց լուծման գործընթացը Հայաստանի Հանրապետության կառավարության կարևոր թեմաներից մեկն է: Այն բարենպաստ է, որ հարկատուներն ունեն հնարավորություն բարելավել իրենց ֆինանսական պատկերը, միաժամանակ հրաժարվելով պարտավորություններից:
Ի վերջո, հարկային պարտավորությունների մարումից հետո կարևոր է նաև հետևել, որ քաղաքացիները շարունակեն կատարել իրենց ֆինանսական պարտավորությունները, որպեսզի չկանգնեն նոր խնդիրների առջև:
Շրջանառվող ֆինանսական տեղեկությունները, որոնք տրամադրվում են կազմակերպությունների կողմից, կարող են շատ օգտակար լինել, որպեսզի քաղաքացիները ավելի լավ տեղեկացված լինեն իրենց իրավունքների և պարտավորությունների մասին:
Հարկային պարտավորությունների գանձման ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 656-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի՝ Սիրեկան Սամսոնի Պողոսյանի հարկային պարտավորությունների գանձմանը, ենթադրում է որոշակի ընթացակարգեր և պահանջներ, որոնք պետք է պահպանվեն ինչպես հարկ վճարողի, այնպես էլ հարկային մարմնի կողմից:
Առաջին հերթին, հարկ վճարողը պետք է ուշադրություն դարձնի իր հարկային պարտավորությունների կատարման ժամկետներին: Այս էական ժամկեթները նշված են ՊԵԿ կողմից սահմանված օրենսդրական ակտերում, որոնք անհրաժեշտ է ուսումնասիրել, որպեսզի հնարավոր լինի ղեկավարել սեփական ֆինանսական պարտականությունները:
Նաեւ, հարկ վճարողի հետ կապված խնդիրների դեպքում, նա պետք է ներկայացնի իր կարծիքը կամ դիմումը (Դիմում N10) իրավաբանական վարչությանը: Դիմումը պետք է պարունակի բոլոր անհրաժեշտ փաստաթղթերը, որոնք հաստատում են հարկային պարտավորությունների չկատարումը:
ՀՀ ՊԵԿ-ը պարտավոր է համալիր մոնիտորինգ իրականացնել՝ ուսումնասիրելով յուրաքանչյուր դեպքի առանձնահատկությունները, որպեսզի ապահովի արդարադատություն և հավասարություն:
Գրանցման գործընթացի կարևորությունը
Դիտարկելով 656-Ա որոշման շրջանակներում ընթացակարգերը, կարևոր է շեշտել ֆիզիկական անձանց գրանցման գործընթացի դերը: Ծառայություններ մատուցելու համար հարկ է, որպեսզի բոլոր քաղաքացիները ստանան իրենց հարկային ժամանակացույցը և անձնական հարկային համարը (ՖՀՀ), որը կարող է օգտագործվել ցանկացած հարկային փաստաթղթում:
Սակայն, գրանցման գործընթացը հաճախ կարող է լինել բարդ, հատկապես այն անձանց համար, ովքեր առաջին անգամ են զբաղվում հարկային խնդիրներով: Հարկային մարմինները պարտավոր են տրամադրել մանրամասն տեղեկություններ գրանցման պահանջների և ընթացակարգերի մասին:
Ֆիզիկական անձինք կարող են օգտվել առցանց համակարգերից՝ իրենց տեղեկությունները ստուգելու և անհրաժեշտ փաստաթղթերն ուղարկելու համար: Սա թույլ է տալիս արագացնել գործընթացը և նվազեցնել գրասենյակային այցելությունների թիվը:
Հարկային պարտավորությունների գանձման մոդերիզացիա
Այսօր Հայաստանի Հանրապետությունում կատարելագործվում են հարկային պարտավորությունների գանձման մեթոդները: 656-Ա որոշումը, որը հրապարակվել է 02․09․2024թ., հանդիսանում է այս փոփոխությունների խորհրդանիշը: ՊԵԿ-ը այժմ օգտագործում է թվային տեխնոլոգիաներ՝ առավել արդյունավետ գումարներ հավաքելու համար:
Այս տեխնոլոգիաները հնարավորություն են տալիս ավտոմատացնել գործընթացները, ինչը բերում է գործողությունների արագացմանը և նվազեցնում մարդկային սխալների ռիսկերը: Օրինակ, հարկ վճարողին կարող է ուղարկվել տեղեկագիր նրա հարկային պարտավորությունների մասին, ինչը լայնորեն կիրառվում է այն դեպքերում, երբ պարտավորությունը չի կատարվել:
Նաեւ, հարկային մարմինը կարող է կիրառել տվյալների վերլուծության մեթոդները, որպեսզի կանխատեսի, թե ովքեր կարող են չկատարել իրենց պարտավորությունները, և համապատասխան միջոցներ ձեռնարկի:
Այսպիսով, 656-Ա որոշումը նաև հանդիսանում է քայլ դեպի թվայնացում և արդիականացում, որը նպաստում է ավելի մրցունակ հարկային համակարգի ձևավորմանը: