Ինչու է կարևոր «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը
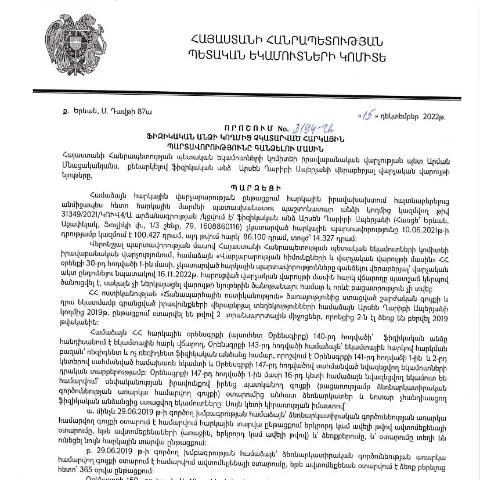
Դեկտեմբերի 15, 2022 թվականին ՀՀ ՊԵԿ իրավաբանական վարչության ղեկավարի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3194-Ա որոշումը ներկայացնում է կարևոր փաստաթուղթ յուրաքանչյուր ֆիզիկական անձի համար, որն ունի հարկային պարտավորություններ պետության նկատմամբ:
Այս որոշման հիմնական նպատակը հարկային պարտավորությունների կատարման գործընթացը համակարգելն է, ինչը կարևոր է տնտեսության առողջության և պետական եկամուտների ապահովման համար:
Ով է պարտավոր ներկայացնելու այս փաստաթուղթը
Այս փաստաթուղթը լրացնելու և ներկայացնելու պարտավորությունը դրվում է բոլոր այն ֆիզիկական անձանց վրա, ովքեր չեն կատարել հարկային վճարումներ իր ժամանակին:
Հարկային պարտավորությունների չկատարման դեպքում, պետական մարմինները, հաշվի առնելով որոշման դրույթները, կարող են ձեռնարկել համապատասխան միջոցներ:
Հարկային պարտավորությունները և դրանց հետևանքները
Հարկային պարտավորությունները չկատարելը կարող է բերել մի շարք հետևանքների, ներառյալ.
- Պաշտոնական տուգանքների կիրառումը;
- Հարկային պարտավորությունների աճ և հաշվարկ;
- Հետագա վարչական ընթացակարգեր և հարկային դատական նիստերի բացում:
Սա նշանակում է, որ յուրաքանչյուր ֆիզիկական անձ պետք է ուշադիր վերաբերվի իր հարկային պարտավորություններին:
Ներյածման գործընթացը և դիմումն առնելու քայլերը
Դիմումը լրացնելիս, այնպես ինչպես պահանջվում է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման շրջանակներում, կարևոր է հետևել որոշակի քայլերին:
Քայլ 1: Դիմումի հավաքում
Նախ, անհրաժեշտ է հավաքել բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են անհրաժեշտ լինել դիմումի միասնական ձևը լրացնելու համար:
Քայլ 2: Հարկային պարտավորությունների վերլուծություն
Հարկային պարտավորությունները պարտադիր պետք է մանրամասն վերլուծվեն, և պետք է որոշվի, թե որոնք են չկատարված:
Քայլ 3: Արտադրություն և ներկայացում
Հարկային պարտավորությունները ներկայացնելու համար դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ-ի համապատասխան ստորաբաժանումներին:
Տվյալների ճշգրտությունը կարևոր է, քանի որ ցանկացած սխալ կամ բացթողում կարող է հետաձգել գործընթացը կամ առաջացնել խնդիրներ:
Դիմումի լրացման ձևաթուղթ
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» դիմումը ունի մի շարք հիմնական դաշտեր, որոնք անհրաժեշտ է լրացնել:
| Դաշտի անվանում | Նկարագրություն |
|---|---|
| Նուն | Դիմողի լրիվ անվանում |
| Ազգային նույնականացման համարը | Դիմողի ազգային նույնականացման համարը (TIN) |
| Հարկային պարտավորությունը | Չկատարված հարկային պարտավորության տեսակ ու գումար |
| Անցկացման ամսաթիվ | Հարկային պարտքերն առավելագույնի հասցնելու ամսաթիվ |
Ինչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվում է, դիմողը ունի իրավասություն վիճարկել մերժումը:
Այս գործընթացն իրականացվում է հաջորդաբար, ըստ «Ադմինիստրատիվ ընթացակարգերի մասին» ՀՀ օրենքի:
- Նախ անհրաժեշտ է ստանալ մերժման պատճառը;
- Եթե հնարավոր է, դիմողը կարող է լրացնել լրացուցիչ փաստաթղթեր;
- Վիճարկումը պետք է ներկայացվի համապատասխան մարմիններին հաջորդ 15 աշխատանքային օրերի ընթացքում:
Հարկային պարտավորությունների մենեջմենթ
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումն ունի կարևոր դեր, քանի որ այն նպաստում է հարկային պարտավորությունների կայուն կառավարմանը:
Սա հատկապես կարևոր է պետական եկամուտների համար, քանի որ յուրաքանչյուր հարկային պարտավորություն, որը չի կատարվում, հանգեցնում է պետական բյուջեի նվազեցման:
Զարգացման հեռանկարներ
Այս որոշման շնորհիվ ակնկալվում է, որ ֆիզիկական անձինք ավելի լայն ճանաչելիություն կունենան իրենց հարկային պարտավորությունների նկատմամբ, իսկ պետական կառույցները՝ ավելի արդյունավետ կառավարման մոտեցումներ:
Դիմումի ընդունման և հաստատման ընթացակարգ
Դիմումը ներկայացնելուց հետո, դիմողը պետք է սպասի հաստատման գործընթացի ավարտին:
Հաստատման ընթացքում, պետական մարմինները ուսումնասիրում են բոլոր ներկայացված փաստաթղթերը և ընդունում որոշում:
Որոշման իրավական ուժը
Լիազոր մարմնի կողմից ընդունված որոշումը իրավաբանական ուժ ունի:
Դրանից հետո, եթե դիմողը համաձայն չէ այդ որոշմանը, նա կարող է դիմել դատարան:
Ակնկալվող արդյունքներ
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը միտված է հարկային պարտավորությունների կատարմանը:
Այս կարգավորումը ապահովում է, որ յուրաքանչյուր ֆիզիկական անձ պարտավոր լինի իր հարկային պարտավորություններն իրականացնել ժամանակին:
Հետևաբար, յուրաքանչյուր հայաստանցի պետք է լուրջ վերաբերվի իր հարկային պարտավորություններին:
Ուրախալի նկատառում
Սա հնարավորություն է տալիս հասարակությանը ավելի լավ տեղեկատվություն ունենալու իրենց իրավունքների ու պարտականությունների մասին, ինչը նպաստում է մշակույթի զարգացմանը:
Դիտարկումներ և գնահատականներ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված այս որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորություններին, կարող է ունենալ մեծ ազդեցություն ինչպես քաղաքացիների, այնպես էլ տնտեսվարողների համար: Վերլուծելով որոշման բովանդակությունը, կարելի է նկատել, որ այն հերթական անգամ ընդգծում է հարկային կարգավորումների խստությունը և հարկային պարտավորությունների կատարման անհրաժեշտությունը:
Ավելի վաղ նմանատիպ որոշումները հաճախում էին միայն տնտեսվարողներին, սակայն այս որոշումը հաստատում է, որ ֆիզիկական անձինք նույնպես պարտավոր են կատարել իրենց հարկային պարտավորությունները: Սա, իհարկե, նշանակում է, որ քաղաքացիները պետք է ավելի ուշադիր լինեն իրենց հարկային պարտավորությունների նկատմամբ, որպեսզի չհայտնվեն վարչական պատասխանատվության ենթակա:
Նախարարությանը կամ համապատասխան մարմիններին հանձնարարված է, որպեսզի ապահովեն տեղեկատվության մատչելիությունը՝ զերծ մնալով բյուրոկրատական խոչընդոտներից: Այսինքն` հարկային մարմինները պետք է զբաղվեն ոչ միայն հարկային պարտավորվածություններն ակնկալելու, այլ նաև քաղաքացիներին հարկային համակարգի վերաբերյալ անհրաժեշտ տեղեկությունների տրամադրմամբ:
Քրեական պատասխանատվություն և վարչական ռեսուրսներ
Հարկային պարտավորությունների չկատարումը հաճախ կարող է հանգեցնել ոչ միայն վարչական, այլ նաև քրեական պատասխանատվության: ՀՀ քրեական օրենսգրքի համապատասխան հոդվածները նախատեսում են պատասխանատվություն այն անձանց համար, ովքեր նպատակային կերպով խուսափում են հարկային պարտավորություններից: Այս որոշումը կարող է օգտագործվել որպես հիմք՝ օրենքի պահանջները խախտելու դեպքում քրեական գործեր հարուցելու համար:
Ավելին, հարկային մարմինները պարտավոր են ունենալ բավարար ռեսուրսներ` այսպիսի դեպքերի արձանագրումը և հետաքննությունը իրականացնելու համար: Դա ներառում է ինչպես մարդկային ռեսուրսներ, այնպես էլ տեխնոլոգիական լուծումներ, որոնք կարող են օգնել հայտնաբերել հարկային խախտումները:
Շատ դեպքերում հարկային մարմինների կողմից իրականացվող վերահսկողությունը կարող է լինել նաև կանխարգելիչ: Այսինքն` քաղաքացիների համար տեղեկություններ տրամադրելը, ինչպես նաև հարկային պարտավորությունների կատարման կարևորության մասին իրազեկելը կարող է նվազեցնել նման դեպքերի թվաքանակը:
Դիմումի գործընթացի առանձնահատկություններ
Այս որոշման շրջանակներում հատկապես կարևոր է գործընթացի պարզեցման հարցը, որը վերաբերում է հասարակության անդամներին, որոնք կարող են դիմել հարկային մարմիններին: Տեսնելով, որ որոշման մեջ նշված են տարբեր ժամկետներ և պայմաններ, անհրաժեշտ է, որպեսզի քաղաքացիները ունենան հասանելի տեղեկատվություն դիմումի գործընթացի մասին:
Որպեսզի քաղաքացիները կարողանան արդյունավետ կերպով դիմել իրազեկման համար, հարկային մարմինները պետք է ապահովեն պարզ ու հասկանալի տեղեկատվություն՝ դիմումի ձևերի, անհրաժեշտ փաստաթղթերի և այլ պահանջների վերաբերյալ:
Իրավաբանական վարչության կողմից տրամադրվող վարժությունների համար, այսպես կոչված, «մաքրող» քայլերը կարող են լինել շատ արդյունավետ: Քաղաքացիները պետք է կարողանան դիմել համապատասխան մարմիններին իրենց հարկային պարտավորությունները պարզաբանելու և հարկային խնդիրների վերաբերյալ խորհրդատվություն ստանալու համար: