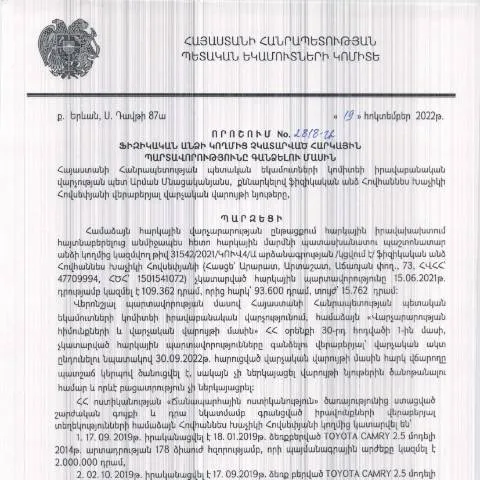
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին որոշման ակնարկ
19.10.2022 թ.-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Հովհաննես Հովսեփյանի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2818-Ա որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որը նախատեսում է ֆիզիկական անձանց հարկային պարտավորությունների կատարումը:
Որևէ անհայտ հարկային պարտավորության պատճառներ
- Հարկային հաշվետվությունների վաղաժամկետ կամ ուշացման պատճառով:
- Ակտիվների կամ գույքի տեղափոխման պատճառով:
- Ուղարկված, սակայն չընդունված հաշվետվությունների պատճառով:
Այս փաստաթուղթը հստակեցնում է, թե ինչ հիմքերով կարող է հարկային պարտավորությունը չկատարվել, և ինչ-որ կոնկրետ դեպքերում կարող են լինել բացառություններ:
Ովքեր են որպես շահառու հանդես գալիս
Այդ որոշման շրջանակներում շահառուները հիմնականում են ֆիզիկական անձինք՝ հարկատուներ, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
Թիրախային խմբեր
- Բիզնես գործունեությամբ զբաղվող անձինք:
- Երիտասարդ ձեռնարկատերեր:
- Քաղաքական ասպարեզում նոր ներգրավված անհատներ:
Յուրաքանչյուրը պետք է հասկանա, որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ոչ միայն ֆինանսական տույժերի, այլ նաև իրավաբանական պատասխանատվության:
Հարկային պարտավորությունների կատարումը
Հարկային պաշտոնյաները, հիմնվելով որոշման նորմերի վրա, պարտավոր են կատարել հարկային պարտավորությունների գանձումը:
Գանձման ընթացակարգը
- Հարկային պարտավորությունների նշանակման գործընթաց:
- Հարկային պարտավորությունը գրանցվում է գաղտնի համակարգում:
- Հարկային պարտավորությունների կատարման մասին տեղեկությունները ուղարկվում են հարկատուին:
Չկատարումների հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել հետևյալ հետևանքների:
- Վճարման պարտավորությունների ավելացում:
- Ֆինանսական տույժերի կիրառություն:
- Գույքի բռնագանձում:
Շահառուները պետք է գիտակցեն, որ ուշացման դեպքում կարող են նրանք կորցնել մի շարք առավելություններ:
Անշուշտ, հարկային պարտավորությունների ռեֆորմը
Այս որոշումը կարևոր նշանակություն ունի հարկային համակարգի արդիականացման համար:
Հարկային վարչությունների նորարարություններ
- Էլեկտրոնային ծառայություններ և գրանցումներ:
- Վճարումների ավտոմատացման համակարգերի ներդրում:
- Անհրաժեշտ փաստաթղթերի նվազեցում:
Որպես հարկատու, ինչ իրավունքներ ունեք
Այս որոշման շրջանակներում հարկատուներն ունեն մի շարք իրավունքներ:
- Հայտարարել իրենց պարտավորությունները:
- Խնդրել հարկային վարչության բացատրություններ:
- Դիմել նորացված դատական գործերը:
Ինչպես և որտեղ պետք է ներկայացնել փաստաթղթերը
Պետք է նշել, որ հարկային պարտավորությունների կատարումը պետք է նաև իրականացվի գործող օրենքներին համապատասխան:
Ներկայացման ընթացակարգը
- Փաստաթղթերը ներկայացվում են էլեկտրոնային եղանակով:
- Հարկային մարմինների պաշտոնական կայքէջում:
- Տեղեկատվությունները պետք է ապահովվեն QR կոդով:
Վարույթների ընթացակարգ և ժամկետներ
Անհրաժեշտ է հետևել պաշտոնական լրացումների ժամկետներին:
| Ներածական | Ժամկետ |
|---|---|
| Դիմումի ներկայացում | 10 աշխատանքային օր |
| Ընդունված փաստաթղթերի ուսումնասիրություն | 15 աշխատանքային օր |
| Համապատասխանության հաստատում | 5 աշխատանքային օր |
Փաստաթղթերի համալրում և լրացում
Եթե հարկատուն ունի լրացուցիչ փաստաթղթեր, ապա դրանք պետք է ներկայացվեն, համապատասխանաբար:
- Հարկային հաշվետվություններ:
- Ակտիվների ձեռքբերման փաստաթղթեր:
- Ֆինանսական հաշվետվություններ:
Հարկային պարտավորությունների կատարումը՝ խնդիրներ և լուծումներ
Եթե անձը չի կարողանում կատարել իր պարտավորությունները, ապա պետք է դիմի հարկային մարմնին:
Ուղղորդումներ
- Ներկայացնել հիմնավորումներ:
- Վճարման ժամանակավոր ընթացակարգի վերաբերյալ առաջարկներ:
- Ադministrator-ի կողմից ընդունված հարցումներին պատասխան ներկայացնել:
Սկզբունքային հարցեր
Հարկային պարտավորությունների կարգավորումը պահանջում է հիմնավոր և մանրամասն մոտեցում:
Հարկատուների համար անհրաժեշտ է մշտապես կարգավորել իրենց իրավասությունները և պարտավորությունները:
Հայաստանի Հանրապետությունում հարկային պարտավորությունների գանձման գործընթացը
Հայաստանի Հանրապետությունում հարկային պարտավորությունների գանձման գործընթացը կատարվում է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից, որը պատասխանատու է հարկային օրենքների կիրառման և վերահսկման համար: Հարկային պարտավորությունները, որոնք կուտակվում են ֆիզիկական անձանց կողմից, կարող են հանգեցնել իրենց գույքի վրա իրավաբանական գործողությունների իրականացման: Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը սկսվում է հարկային մարմնի կողմից պարտավորությունների հայտնաբերմամբ, որոնց վերաբերյալ տեղեկությունները կարող են ստացվել տարբեր աղբյուրներից, այդ թվում՝ այլ պետական մարմիններից:
Հարկային պարտավորությունների գանձման հարցում կարևոր դեր ունեն նաև իրավաբանական փաստաթղթերը, որոնց հիման վրա իրականացվում են գանձման աշխատանքները: ՀՀ ՊԵԿ-ն իրականացնում է հարկային պարտավորությունների հաշվառումը, ինչպես նաև պարտավորությունների մասին հայտարարությունների որոշումը: Գանձման գործընթացը սկսվում է իրավական ընթացակարգերով, որը համապատասխանում է «Իրավական ընթացակարգերի մասին» Հայաստանի Հանրապետության օրենսդրությանը:
Գանձման գործընթացի ընթացակարգ և ժամանակային սահմանափակումներ
Գանձման գործընթացն իրականացվում է որոշակի ընթացակարգով, որը սահմանված է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից: Այս ընթացակարգը ներառում է մի շարք փուլեր, որոնց ընթացքում հարկային մարմինը պետք է կատարի հետևյալ գործողությունները:
- Կայացված որոշման հաղորդում: Ֆիզիկական անձի նկատմամբ հարկային պարտավորությունների գանձման մասին որոշումը պետք է հասցվի անձամբ կամ առք-հեռախոսով:
- Հարկային պարտավորությունների հաշվարկ: Հարկային մարմինը պետք է կատարի պարտավորությունների ճիշտ հաշվարկ, որը պետք է հիմնված լինի օրենսդրության վրա:
- Արժույթի փոխարժեքի կիրառություն: Գանձման գործընթացում կարող է կիրառվել նաև միջազգային արժույթի փոխարժեքը, եթե պարտավորությունը կապված է արտարժույթով:
- Գանձման պահանջի ներկայացում: Հարկային մարմինը կարող է ներկայացնել գանձման պահանջ, որի հիման վրա կարող են իրականացվել իրավաբանական գործողություններ:
Ժամանակային սահմանափակումներն առավելապես կախված են պարտավորությունների տեսակներից և չափերից: Օրինակ, որոշակի ժամանակահատվածի ընթացքում չկատարված հարկային պարտավորություններն ընթանում են հետահայաց կարգով:
Հարկային պարտավորությունների ճշգրտման և վերանայման հնարավորությունները
Հայաստանի Հանրապետությունում ֆիզիկական անձինք ունեն հնարավորություններ հարկային պարտավորությունների ճշգրտման և վերանայման համար: Այս հնարավորությունները ներառում են ծանուցումների միջոցով հարկային մարմնի հետ կապ հաստատելը և հնարավորությունը ներկայացնել ապացույցներ, որոնք կարող են հաստատել, որ հարկային պարտավորությունները սխալ հաշվարկվել են:
Անհրաժեշտ է նշել, որ հարկային պարտավորությունների վերանայման գործընթացը իրականացվում է այն դեպքում, երբ ֆիզիկական անձը կարողանում է ներկայացնել փաստաթղթեր, որոնք ապացուցում են սխալը: Այս փաստաթղթերը կարող են ներառել, բայց չեն սահմանափակվում, հաշվետվություններ, հաշվարկներ, բանկային խողովակներ և զանգվածային տեղեկություններ:
ՀՀ ՊԵԿ իրավաբանական վարչությունը նաև տրամադրում է տեղեկություններ ավանդական կտրոնների հետ կապված հարկային պարտավորությունների ճշտման վերաբերյալ, ինչը կարող է նպաստել գործընթացի արագացմանը:
Հարկային պարտավորությունների վերանայման գործընթացը חייב է իրականացվել օրենքով սահմանված ժամկետներում: ՀՀ հարկային օրենսդրության համաձայն, պարտավորությունների վերանայման հարցերով դիմումները պետք է ներկայացվեն նշված ժամկետներում, որպեսզի հնարավոր լինի սահուն կերպով ընթացք տալ հաջորդ քայլերին: