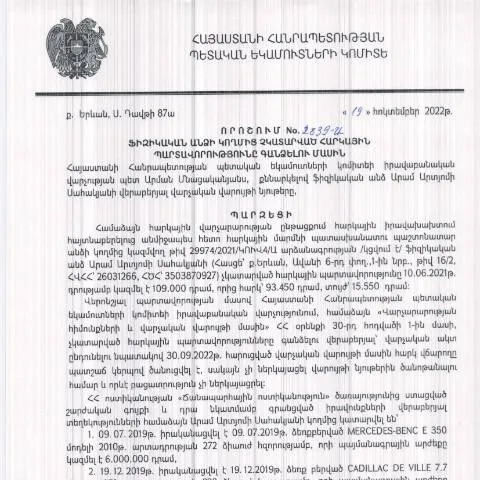
Հարկային պարտավորությունների գանձման գործընթացի նախապատրաստումը
2022 թվականի հոկտեմբերի 19-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված թիվ 2839-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը սահմանում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը։ Այս որոշումը ունի որոշակի կարգավորումներ և ընթացակարգեր, որոնք պետք է հետևվեն՝ հարկային պարտավորությունների կատարման նպատակով։
Պատրաստման և ներկայացման ժամանակացույցը
Ժամանակացույցը հարկային պարտավորությունների կատարման գործընթացում խիստ կարևոր է։ Սկզբում հարկային մարմինները պարզում են պարտավորությունների ակնկալվող կատարումը, այնուհետև քաղաքացիներին ծանուցում են չկատարված պարտավորությունների մասին։ Այս ծանուցումների հիման վրա քաղաքացիները պարտավոր են ներկայացնել համապատասխան փաստաթղթեր՝ հարկերի վճարման համար:
- Հարկային պարտավորությունների հայտնաբերումը
- Ծանուցումների ուղարկումը
- Խնդիրների լուծման գործընթացը
Դիտարկումների կարգը և կարգավորումները
Այդ որոշումը հիմնված է ՀՀ վարչական գործընթացի կոդի վրա (HO-139-N, 2025 թվականի փոփոխություններով), որն իր մեջ ներառում է բոլոր այն իրավական ակտերը, որոնք աջակցում են հարկային պարտավորությունների կատարման գործընթացին։ Ըստ այս կարգավորումների, հարկադիր措施 կիրառելու կարող են ընտրվել՝ հաշվի առնելով պարտավորությունների չափը ու տնտեսության ոլորտը, որում անհատը կամ կազմակերպությունը գործողություններ է կատարում։
Նորարարությունները և փոփոխությունները
Դիտարկման շրջանակներում նշվում են կարևոր նորարարություններ, որոնք վերաբերում են հարկային պարտավորությունների կատարման գործընթացի սահմանափակումներին, ինչպես նաև վերահսկողական գործառույթներին:
- Էլեկտրոնային ծառայությունների զարգացումը
- Հարկերի վճարման նոր մեթոդներ
- Պետական կազմակերպությունների համագործակցությունը
Տեսական ստուգումներ և պարտավորությունների կատարումը
Այս փաստաթուղթը նաև պարունակում է մի շարք եղանակներ, որոնց միջոցով կարող են իրականացվել տեսական ստուգումներ։ Օրինակ՝ քաղաքացին կարող է դիմել հարկային մարմիններին, երբ նկատում է, որ իր հարկային պարտավորությունները չկան կամ ոչ ճիշտ են ներկայացված:
| Պարտավորությունը | Կատարելու ժամկետը | Պատասխանատվությունը |
|---|---|---|
| Ավանդների վճարում | Չափման ամսվա 15-ը | Հարկային մարմինը |
| Հարկային հայտարարություն | Չափման ամսվա վերջը | Պարտավոր անձը |
Որոնք են իրավունքները և պարտականությունները
Այս որոշումն անդրադառնում է նաև քաղաքացիների իրավունքի և պարտականությունների վրա, որոնք վերաբերում են հարկային պարտավորությունների կատարմանը։ Քաղաքացիները իրավունք ունեն ստանալու համապատասխան տեղեկություններ իրենց հարկային պարտավորությունների վերաբերյալ:
- Իրավունք ստանալ տեսական տեղեկություններ
- Պարտավորություն՝ ճիշտ ներկայացնել հարկային հայտարարությունները
- Իրավունք՝ վիճարկել հարկային մարմինների որոշումները
Հաշվետվությունների պատրաստման առանձնահատկությունները
Քաղաքացիները պետք է ուշադիր լինեն իրենց հաշվետվությունների պատրաստման ժամանակ, քանի որ ցանկացած սխալ կամ անճշտություն կարող է հանգեցնել հարկային պարտավորությունների աճի կամ պատժամիջոցների:
Ինչպես լրացնել և ներկայացնել համապատասխան փաստաթղթերը
Դիմումների լրացման և ներկայացման գործընթացը ենթադրում է որոշակի քայլեր, որոնք պետք են կատարել՝ հարկային մարմիններին դիմելու համար:
- Առաջին քայլը՝ անհրաժեշտ փաստաթղթերի հավաքագրումն է։ Սա կարող է ներառել անձնագրային տվյալները, եկամուտների մասին տեղեկությունները և այլն։
- Երկրորդ քայլը՝ փաստաթղթերի ճիշտ լրացնելը։ Սա շատ կարևոր է, քանի որ սխալ լրացումը կարող է պատճառ լինել՝ հետաձգել գործընթացը։
- Վերջին քայլը՝ ներկայացնել փաստաթղթերը առցանց կամ անձամբ՝ հարկային մարմիններին։
Աջակցման և խորհրդատվության մեթոդներն
ՀՀ ՊԵԿ-ն առաջարկում է նաև աջակցման ծառայություններ, որոնք կարող են օգտակար լինել պարտքերը կարգավորելու համար։ Մասնավորապես, կարող եք դիմել խորհրդատվական ծառայություններին, որոնք կօգնեն ձեզ ճիշտ լրացնել փաստաթղթերը և պատասխանել անհանգստացնող հարցերին:
- Հեռախոսային խորհրդատվություն
- Էլեկտրոնային փոստի միջոցով խորհրդատվություն
- Անցկացնել ֆիզիկական հանդիպումներ իրավաբանների հետ
Հարկային պարտավորությունների ժամանակացույցը
Այս գործընթացի ժամանակացույցը կարող է տարբեր լինել՝ կախված անձի գործունեության բնույթից։ Ուստի նպատակահարմար է յուրաքանչյուր քաղաքացի նախապես պլանավորել իր հարկային պարտավորությունները:
Դատական գործընթաց և խախտումների հետևանքները
Եթե քաղաքացին չի կատարում իր հարկային պարտավորությունները կամ չի ներկայացնում անհրաժեշտ փաստաթղթերը ժամանակին, ապա կարող է դիմակայել հարկային մարմինների կողմից իրականացվող միջոցառումների:
- Եվս մեկ անգամ կարող է ստանալ ծանուցում
- Եթե դրա հետևանքով պարտավորությունները չեն կատարվում, ապա կարող է կիրառվել հարկադիր միջոցներ
- Ցանկալի է նաև հետևել օրենսդրական փոփոխություններին, որոնք կարող են ազդել հարկային պարտավորությունների վրա։
Հարկային պարտավորությունների վերապատրաստման անհրաժեշտությունը
Հարկային մարմինները հաճախ կազմակերպում են վերապատրաստման դասընթացներ, որպեսզի քաղաքացիները կարողանան ավելի լավ հասկանալ իրենց պարտավորությունները և իրավունքները։ Սա կարևոր քայլ է, որն օգնում է նվազեցնել հարկային իրավախախտումները։
Հայտարարությունների հրատարակումը և տեղեկատվությունը
Դիմումների և հայտարարությունների հրապարակումը գնում է ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով։ Դա կարևոր է, քանի որ այս կայքում ամեն անգամ հրապարակվում են նորարարություններ և հրապարակումներ, որոնք կարող են օգտակար լինել հարկային պարտավորությունների կատարման համար:
- Պարբերաբար ստուգեք պաշտոնական կայքը
- Գրանցվեք տեղեկությունների համար
- Հետևեք սոցիալական ցանցերի էջերին
Նոր չափանիշներ և պահանջներ
Հարկային պարտավորությունների կատարման գործընթացում հաճախ փոփոխվում են չափանիշները և պահանջները։ Այսպիսով, կարևոր է միշտ տեղեկացված լինել վերջին փոփոխություններին և այդ փոփոխություններին համապատասխանելու համար:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված թիվ 2839-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որն ապահովում է հարկային պարտավորությունների կատարման գործընթացը և նպաստում հաշվետվողականության բարձրացմանը։ Այն օգտագործման համար պահանջում է ուշադիր վերաբերմունք, քանի որ դա կարող է ազդել քաղաքացիների իրավունքների և պարտավորությունների վրա:
Իրավական հիմքեր և գործընթացներ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2839-Ա որոշումը հիմնված է ՀՀ հարկային օրենսդրության համապատասխան պահանջների և վարչական գործընթացների վրա: Այս որոշումը ենթադրում է, որ ֆիզիկական անձանց հարկային պարտավորությունները կարող են վարկավորված լինել որոշակի դեպքերում, ինչպիսիք են հարկային հայտարարագրերի չներկայացումը կամ ենթադրյալ հարկերից խուսափելը:
Հարկային պարտավորությունները գանձելու գործընթացը կարող է ներառել մի շարք փուլեր, ներառյալ հարկային վարչության կողմից տեղյակ պահելու ընթացակարգը և գանձման միջոցառումների իրականացումը: Նախքան հարկային պարտավորությունների գանձումը, հարկային վարչությունը պետք է իրականացնի լրացուցիչ ուսումնասիրություններ և վերլուծություններ, որպեսզի հաստատի պարտավորությունների գոյությունը:
Արժույթի հաշվարկում և պարտավորությունների գանձման մեթոդներ
Հարկային պարտավորությունների գանձումը կարող է իրականացվել տարբեր մեթոդներով, որոնք կախված են պարտավորությունների բնույթից և չափից: ՀՀ հարկային օրենսդրությամբ նախատեսվում են մի շարք մեթոդներ, այդ թվում՝ հարկերի հաշվարկում և դրանց գանձման համար նախատեսված ընթացակարգերի կատարում:
Բացի այդ, հարկային պարտավորությունները կարող են գանձվել դրամական միջոցների փոխանցման կամ գույքի բռնագանձման միջոցով, որը նախատեսվում է օրենքով: Հարկային վարչությունը պարտավոր է ներկայացնել համապատասխան փաստաթղթեր, որոնք կհաստատեն պարտավորությունների գոյությունը և դրանց գանձման անհրաժեշտությունը:
Ուշադրություն պետք է դարձնել նաև՝ պարտավորությունների գանձման գործընթացում կիրառվող արժույթի հաշվարկման մեթոդներին, քանի որ դրանք կարող են տարբեր լինել՝ կախված ոչ միայն պարտավորության տեսակներից, այլ նաև տնտեսության ընթացիկ իրավիճակից:
Հարկային պարտավորությունների գանձման իրավական հետևանքներ
Հարկային պարտավորությունների գանձման գործընթացը կարող է առնչվել մի շարք իրավական հետևանքների, որոնք պետք է հաշվի առնել ոչ միայն ֆիզիկական անձանց, այլ նաև իրավաբանական խորհրդատուների կողմից: Օրինակ, հարկային պարտավորությունները չկատարելը կարող է հանգեցնել վարչական պատիժների, ներառյալ վարչական տուգանքներ կամ պարտադիր վճարումներ:
Կարևոր է նաև, որ հարկային մարմինները պարտավոր են պահպանել օրենքի պահանջները, ինչը ներառում է իրավունքի և իրավունքների պաշտպանությունը, ինչպես նաև հարկային վճարողների կողմից ներկայացվող փաստաթղթերի ստուգման գործընթացը: Այդ պատճառով, հարկ վճարողները պետք է ուշադիր հետևեն իրենց պարտավորություններին և միջոցներին, որոնք կարող են անհրաժեշտ լինել պարտավորությունների գանձման ընթացքում: