Առանց հարկային պարտավորությունների վճարման՝ օգնելով քաղաքացիներին
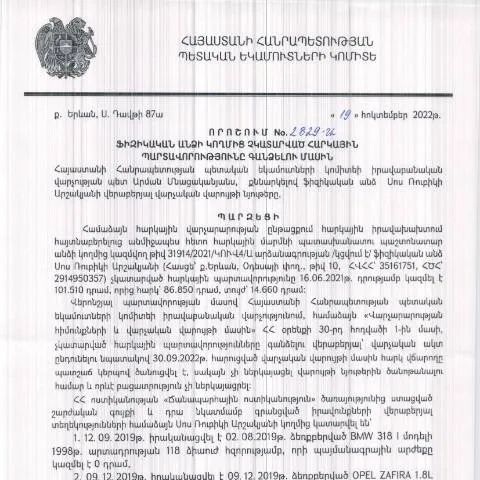
2019 թվականից հետո Հայաստանի Հանրապետությունում հարկերի հավաքագրման գործընթացը նոր կարելիություններ ձեռք բերեց, որոնք նպատակ էին հետապնդում վերականգնել հասարակության վստահությունը պետական համակարգի նկատմամբ։ Այդ նորարարություններից մեկը, որը անհրաժեշտ է լրացնել և ներկայացնել, հանդիսանում է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշումը՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին», թիվ 2829-Ա, որը հրապարակվել է 2023 թվականի փետրվարի 7-ին:
Որն է այս որոշման նպատակը՝ վարույթի մեջ
Այս որոշումը նպատակ ունի հստակեցնելու այն գործընթացները, որոնք կապված են հարկային պարտավորությունների չկատարելու հետ։ Նախնական ուսումնասիրությունները ցույց տվեցին, որ շատ քաղաքացիներ չեն գիտակցում իրենց պարտավորությունները, ինչի արդյունքում պետությունը կորցնում է մասնագիտական հարկային եկամուտները:
- Հարկային պարտավորությունների նկարագրություն: Որպես հարկային պարտավորություն, օրենքը պահանջում է, որ քաղաքացիները որոշակի ժամանակահատվածում կատարեն իրենց վճարումները՝ տույժերից խուսափելու համար:
- Պատասխանատվություն: Չի կատարված պարտավորությունները կարող են հանգեցնել վարչական պատասխանատվության՝ հարկի ավելացման կամ տուգանքների՝ համաձայն ՀՀ վարչական իրավախախտումների օրենսգրքի:
Համակարգային գործընթաց՝ փաստաթղթի լրացման համար
Որոշումը պահանջում է, որ քաղաքացիները լրացնեն հատուկ կիրառելի ձևը, որը կազմում է գործընթացի առաջին քայլը: Այս փաստաթղթում անհրաժեշտ է նշել այն տեղեկությունները, որոնք հիմնարար են հարկային պարտավորությունները ճիշտ ձևակերպելու համար:
Փաստաթղթի ձևը և դրա կազմումը
Նախքան փաստաթուղթը լրացնելը, քաղաքացին պետք է իր անձնական տվյալները, հարկային ոճը՝ TIN (Tax Identification Number), և պարտավորությունների մանրամասները ստանա: Պետք է հիշել, որ բոլոր տեղեկությունները պետք է լինեն ճշգրիտ, քանի որ սխալները կարող են հանգեցնել փաստաթղթի մերժման:
Պարտադիր տեղեկատվություն
- Անուն և ազգանուն:
- Ծննդյան ամսաթիվ:
- TIN (Հարկային նույնականացման համար):
- Հարկային պարտավորությունների տեսակը:
- Մանրամասներ՝ պարտավորությունների մասին:
Որտեղ կարող եք ներկայացնել փաստաթուղթը
Առարկայի ներկայացումը կարող է կատարվել ինչպես առցանց, այնպես էլ ֆիզիկական տեսքով: Միևնույն ժամանակ, համացանցային տարբերակը ավելի արագ և արդյունավետ համակարգ է, որը հատկապես հարմար է քաղաքացիների համար:
Առցանց համակարգ
ՀՀ ՊԵԿ պաշտոնական կայքում տրամադրված համակարգը թույլ է տալիս քաղաքացիներին առաջադրել փաստաթուղթը սեղանին: Տեղեկությունները մուտքագրելուց հետո, քաղաքացին կարող է ստանալ QR կոդ, որը վավերացնում է ներկայացված փաստաթղթերը:
Ֆիզիկական ներկայացում
Եթե քաղաքացին նախընտրում է ներկայացնել փաստաթուղթը ֆիզիկապես, ապա պետք է այցելել հարկային անձի գրասենյակ: Այս դեպքում անհրաժեշտ է ունենալ լրացված ձևը և համապատասխան փաստաթղթերը:
Անհրաժեշտ քայլեր՝ հետագայում
Ներկայումս, քաղաքացիները, ովքեր ներկայացնել են պարտավորությունների մասին նկարագիրը, կարող են սպասել պետության պատասխանին: Հարկային վարչությունը ունի որոշակի ժամկետներ, որոնցում այն պետք է տրամադրի պատասխան:
- Անցումային փուլեր՝ վճարման ենթակա հարկային պարտավորությունների մասին գրավոր տեղեկատվություն տրամադրելը:
- Այլընտրանքային լուծումներ, եթե պարտավորությունները չեն կատարվել:
Պատասխանատվության շրջանակը
Իրականում, հարկային պարտավորությունների չկատարման դեպքում քաղաքացին պետք է պատրաստ լինի նաև վարչական տուգանքներին: ՀՀ վարչական իրավախախտումների օրենսգրքի համաձայն, կարգազանցություն իրականացնողներն ունեն հնարավորություն՝ ապացուցելու իրենց իրավացիությունը դատարանում:
Համակարգել պատասխանատվությունը
Հարկային պարտավորությունների մասին տվյալները պետք է ներկայացնել ժամանակին, որպեսզի խուսափեն իրավական հետևանքներից:
| Պարտավորության տեսակը | Տուգանքի չափը | Նշումներ |
|---|---|---|
| Անհրաժեշտ վճարումների չկատարման դեպքում | 50,000 - 100,000 դրամ | Վարչական իրավախախտումների օրենսգիրքը |
| Հարկային հաշվետվությունների չներկայացումը | 30,000 - 70,000 դրամ | Եթե ուշացումով է ներկայացվում |
Արժեքների վերահսկում
ՀՀ ՊԵԿ դերը կարևոր է հարկային համակարգի վերահսկողության գործում: Տեղեկատվական հարցերի դեպքում, շահագրգիռ անձինք կարող են աջակցություն ստանալ ՊԵԿ-ի կողմից:
Հարկային պարտավորությունների կատարումը, ինչպես նաև օրենքները, որոնք պաշտպանում են քաղաքացիների իրավունքները, կարևոր դեր են խաղում պետական համակարգի կայունության մեջ:
Քաղաքացիները պետք է մշտապես տեղեկացված լինեն իրենց պարտավորությունների մասին, որպեսզի խուսափեն ֆինանսական տույժերից և իրավաբանական խնդիրներից:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ-ի իրավաբանական վարչության կողմից կայացված 19.10.2022թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2829-Ա որոշումը սահմանում է հարկային պարտավորությունների գանձման գործընթացը, որը նախատեսում է մի շարք քայլեր՝ ուղղված հարկային պարտավորությունների կատարելու չհաջողած անձանց նկատմամբ:
Այդ գործընթացը սկսվում է հարկային պարտավորությունների ոչ կատարելու մասին տեղեկության ստանալուց հետո: ՀՀ ՊԵԿ-ն, հաշվի առնելով հարկային համակարգի կարգավորումները, կատարում է համապատասխան ուսումնասիրություններ, որոնք ներառում են ֆիզիկական անձի եկամուտների և դրանց աղբյուրների վերլուծությունը:
Սակայն հարկային պարտավորությունները գանձելու գործընթացը ենթադրում է նաև իրավաբանական քննարկումներ, որոնք կարող են ամփոփել հարկատուի իրավունքները, հնարավոր բողոքարկումները, ինչպես նաև ըստ այդմ՝ հարկային պարտավորությունների մասնակի կամ ամբողջական մարում:
Պետք է նշենք, որ հարկային պարտավորությունների գանձման գործընթացն իրականացվում է, հետևելով ՀՀ վարչական օրենսդրության պահանջներին, այդ թվում՝ Հարկային օրենսգրքի դրույթներին, որոնք սահմանում են պարտադիր ընթացակարգեր, ինչպես նաև ժամկետներ:
Իրավաբանական անձանց ու ֆիզիկական անձանց տարբերություններ
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը բացառում է իրավաբանական անձանց նկատմամբ հարկային պարտավորությունների գանձման դեպքերը, քանի որ դրանց նկատմամբ գործում են հատուկ կարգավորումներ:
Օրինակ, իրավաբանական անձը կարող է հարկային պարտավորություններ ունենալ, որոնք պետք է կատարվեն ընկերության կամ կազմակերպության անունով, և այդ պարտավորությունների կատարումը կարող է ենթադրել այլ իրավաբանական ժամկետներ ու պահանջներ, քան՝ ֆիզիկական անձանց համար:
Ֆիզիկական անձանց համար, որոնք չեն կատարել իրենց հարկային պարտավորությունները, ՀՀ ՊԵԿ-ն կարող է կիրառել վարչական մեթոդներ, այդ թվում՝ հարկատեսակների հստակեցում, պարտավորությունների գանձում կամ նույնիսկ վարչական պատասխանատվություն:
Այսինքն, հարկային պարտավորությունները գանձելու գործընթացը, որն ուղղված է ֆիզիկական անձանց, ավելի արագ է և պահանջում է ավելի քիչ իրավաբանական քայլեր, քան իրավաբանական անձանց դեպքում:
Հրաժեշտ հարկային պարտավորությունների գանձման գծով
Շատ կարևոր է հասկանալ, թե ինչպիսի հետևանքներ կարող են լինել հարկային պարտավորությունների չկատարման դեպքում: ՀՀ ՊԵԿ-ի որոշումը նաև նախատեսում է, որ հարկային պարտավորությունների չկատարման արդյունքում կարող են առաջանալ ֆինանսական միջպետական պարտավորություններ, որոնք կարող են ազդել ոչ միայն տվյալ ֆիզիկական անձի, այլ նաև պետության ֆինանսական համակարգի վրա:
Այս տրամաբանությամբ, հարկային պարտավորությունների գանձումը դառնում է կարևոր միջոց, որը նպատակ ունի խթանել հարկային համակարգի կայունությունը և ապահովել պետության եկամուտների աճ:
Ավելին, որոշման իրականացումը նաև նախատեսում է հարկային պարտավորությունների վերաբերյալ տեղեկությունների տրամադրում, որը կարող է լինել հետաքրքիր այլ անձանց համար, որոնք կարող են ունենալ նմանատիպ պարտավորություն:
Տվյալ գործընթացը նպատակ ունի կանխել հարկային պարտավորությունների կրկնվող չկատարման դեպքերը և ստեղծել ավելի առողջ հարկային միջավայր՝ բոլոր հարկատուների համար: