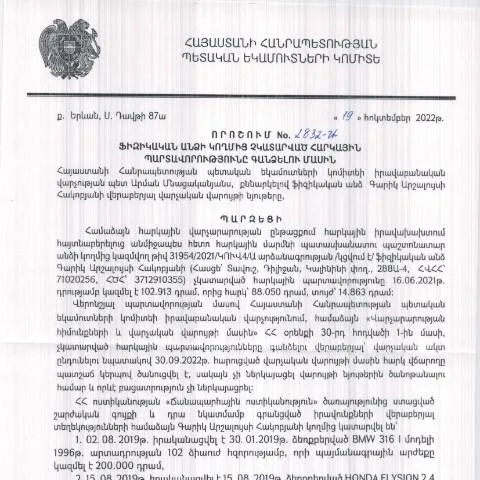
Ֆիզիկական անձի հարկային պարտավորությունների կատարումը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.10.2022 թվի 2832-Ա որոշումը, որի նպատակն է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձումը, ունի կարևոր նշանակություն թե´ պետական համար, թե´ հարկատուների միջև հարաբերությունների կարգավորման համար:
Ո՞րն է որոշման նպատակը
Այս որոշումը հնարավորություն է տալիս ՀՀ պետական եկամուտների կոմիտեին պատժամիջոցներ կիրառել այն ֆիզիկական անձանց նկատմամբ, ովքեր չեն կատարել իրենց հարկային պարտավորությունները՝ օրենքով նախատեսված ժամկետում: Այսինքն՝ որոշումն արգելում է պարտավորությունների չկատարման հետևանքով առաջացած ճեղքվածքները, որոնք կարող են ազդել պետբյուջեի ֆինանսական կայունության վրա:
Դեպքեր, երբ հարկային պարտավորությունները կարող են չկատարվել
- Նախկինում հարկերից խուսափում;
- Անհատական հիմնախնդիրներ, օրինակ՝ առողջական կամ ֆինանսական դժվարություններ;
- Իրավական կամ վարչական գործընթացների ընթացում գտնվելը;
Ովքեր են պարտավորություններ կրող անձինք
Որոշումը վերաբերում է յուրաքանչյուր ֆիզիկական անձի, ով զբաղվում է գործարքներով, անկախ նրանից, թե արդյոք դա անելիքներ կամ ծառայություններ են: Դա նշանակում է, որ ինչպես ֆիզիկական անձինք, այնպես էլ ազատ մասնագետները կամ ձեռնարկատերերը ենթարկվում են հարկային պարտավորություններին:
Հարկային պարտավորությունների առաջացման պայմանները
- Եթե անձը ստանում է եկամուտ, որը ենթակա է հարկման;
- Եթե անձը չի ներկայացնում հարկային հայտարարագիր կամ չի կատարում համապատասխան վճարումները;
- Հարկային օրենսդրության համաձայն, երբ հարկային մարմինը որոշում է, որ հարկաբյուջետային պարտքը կա:
Դիմումի գործընթացը
Դիմումի գործընթացը սկսվում է հարկային պարտավորությունների կատարումը վերահսկող մարմնի՝ ՀՀ ՊԵԿ միջոցով, որը կարող է կիրառել պատժամիջոցներ, եթե հարկատուները չեն կատարել իրենց պարտավորությունները:
Որոնք են ուսումնասիրության փուլերը
- Հարկային պարտավորությունների ուսումնասիրություն՝ հիմնված հայտարարությունների և փաստաթղթերի վրա;
- Տեղեկատվություն հավաքագրում հարկատուների վերաբերյալ;
- Հարկային պարտավորությունների մասին տեղեկությունների տրամադրում;
Ինչպես կատարել հսկողություն
Հարկային մարմինը կարող է իրականացնել հետևյալ գործողությունները՝ տեղեկացնել պարտավորությունների մասին, առաջարկել մեթոդներ պարտավորությունները կատարելու համար, համագործակցել պարտավորությունների կատարումը էականորեն բարելավելու նպատակով:
Ավարտական փուլերը
Եթե հարկատուն չի կատարում իր պարտավորությունները, ապա պետական մարմինը իրավունք ունի կիրառել պարտադիր միջոցներ:
Հարկային պարտավորությունների գանձման մեթոդները
- Խախտումների արձանագրում;
- Դատարան դիմելու գործընթաց;
- Հեռակա սկզբունքով գանձում:
Հարկային պարտավորությունների կազմակերպման իրավական հիմքերը
Այս որոշումը հիմնված է ՀՀ հարկային օրենսդրության վրա, մասնավորապես՝ ՀՀ վարչական գործընթացների օրենսդրություն-ի շրջանակներում:
Դիմումի իրավական հիմքերը
| Հիմնադրույթ | Նկարագրություն |
|---|---|
| ՀՀ վարչական գործընթացների օրենսդրություն | Դիմումների և ընթացակարգերի կարգավորում: |
| Պետական եկամուտների մասին օրենք | Հարկային պարտավորությունների կատարելության նորմեր: |
Որոնք են կիրառության մեջ մտնող իրավական ակտերի նշանակությունը
Պետության միջոցները համախմբելու և հարկային պարտավորությունները վերականգնելու գործընթացում կարևոր է կիրառել միմյանց հետ համահունչ իրավական ակտեր:
Դիմումի վիճակագրություն և հետևանքներ
Դիմումները, որոնք վերաբերում են հարկային պարտավորությունների կատարմանը, հանձնվում են հարկային մարմիններին, որոնք ունեն պարտավորություն՝ հետևելու դրանց ընթացքին:
Ընդհանուր վիճակագրություն
- Բազմաթիվ դիմումներից՝ 30% կարող է լինել մերժված;
- Մնացած դիմումները գրեթե միշտ պահանջում են լրացուցիչ հիմնավորման:
Ինչ անել, եթե կասկածներ ունեք
Եթե քաղաքացիները կասկածում են, որ իրենց հարկային պարտավորությունները չեն բավարարվել, ապա կարող են դիմել իրավաբանական օգնության:
Իրավաբանական օգնություն ստանալու քայլեր
- Հավաքել անհրաժեշտ փաստաթղթերը;
- Դիմել իրավաբանական գործակալությանը;
- Հետևել իրենց իրավունքի պաշտպանության ընթացքին:
Երթևեկությունը համացանցում
Այս որոշման վերաբերյալ տեղեկատվություն ստանալու համար հարկատուները կարող են այցելել ՀՀ ՊԵԿ պաշտոնական կայքը, որտեղ ներկայացված են նաև էլեկտրոնային ծառայությունները:
Որոնք են էլեկտրոնային լրացման առավելությունները
- Արժեքների ու օրերի խնայողություն;
- Ավելին՝ տարբերակել դիմումների կարգը;
- Ստանալ հստակ տեղեկություններ ընթացքի մասին:
Հարկային վարչության հետ համագործակցություն
Հարկային վարչության հետ համագործակցելը կարևոր է, քանի որ միայն այդ կերպ կարելի է հասնել լավագույն արդյունքներին:
Կողմերից յուրաքանչյուրի պարտականությունները
- Հարկային մարմինների՝ տրամադրել անբաժանելի տեղեկություններ;
- Հարկատուների՝ ժամանակին կատարել հարկային հայտարարությունները:
Վերջնական տեղեկություններ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշումն ունի կարևոր դեր՝ պետական եկամուտների հավաքագրման արդյունավետությունը բարձրացնելու և հարկային պարտավորությունների կատարման նկատմամբ վերահսկողությունը ապահովելու հարցում:
Հարկային պարտավորությունների գանձման գործընթացի իրավական հիմքերը
Հարկային պարտավորությունների գանձման գործընթացը, որն ամրագրված է ՀՀ օրենսդրության մեջ, նախատեսում է այն իրավական շրջանակները, որոնց շրջանակներում պետությունը կարող է պահանջել հարկերի վճարումներն անհատներից: Հայաստանն ունի մի շարք օրենքներ ու կարգադրություններ, որոնք կարգավորում են այդ գործընթացը:
Առաջին հերթին, հարկային պարտավորությունների գանձումը կարգավորվում է ՀՀ հարկային օրենսդրությամբ, մասնավորապես՝ ՀՀ հարկային օրենսգիրք (ՀՀ օրենսդրության մեջ ուժի մեջ մտնող վերջին փոփոխություններով): Հարկային վարչությունները, ներառյալ ՀՀ Պետական եկամուտների կոմիտեն, իրավունք ունեն կիրառելու հարկային պարտավորությունների նկատմամբ միջոցներ, որոնք իրենց իրավասությունների շրջանակներում սահմանված են:
Հարկային պարտավորությունների գանձման գործընթացի կարևորագույն քայլերից է Հարկային համարը (TIN) տրամադրումը, որը ապահովում է հարկ վճարողների նույնականացումը. այն ձևավորվում է ՀՀ ՊԵԿ-ի կողմից, և հարկ վճարողները պարտավոր են պահպանել իրենց TIN-ի գաղտնիությունը:
Վարչական ընթացակարգերի օրենսգրքում (HO-139-N) նշված են նաև մի շարք պայմաններ, որոնք անհրաժեշտ են հարկային պարտավորությունների գանձման համար, այդ թվում՝ ժամկետների պահպանման, գրավոր ծանուցման և հնարավորության դեպքում հարկ վճարողի հետ խորհրդակցելու պահանջները:
Հարկային պարտավորությունների չկատարման հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք հետևանքների, որոնք կարող են բացասական ազդեցություն ունենալ հարկ վճարողների վրա: Առաջին հերթին, հարկի չվճարման դեպքում պետությունը կարող է կիրառել տուգանքներ և տոկոսներ՝ հիմնված չվճարված գումարի վրա:
Ավելին, պետությունը ժամանակին չկատարած հարկային պարտավորությունների պահանջի դեպքում կարող է կիրառել միջոցներ, որոնք ներառում են, բայց չեն սահմանափակվում, պարտավորությունների գանձմամբ: Այդ միջոցները կարող են ներառում լինել նաև գույքի բռնագանձում, ինչպես նաև ֆինանսական հաշվեհամարների փակել:
Հարկ վճարողը ունի իրավունքի պաշտպանության տարբերակները, այդ թվում՝ վարչական բողոքարկում, որի ընթացքում կարող է ներկայացնել իր պաշտպանության փաստարկները և սպառիչ ապացույցները:
Էլեկտրոնային ծառայությունների ակտուալությունը հարկային պարտավորությունների գանձման ոլորտում
Էլեկտրոնային ծառայությունները, որոնք տրամադրվում են ՀՀ ՊԵԿ-ի կողմից, դարձել են հարկային պարտավորությունների գանձման գործընթացի կարևոր բաղադրիչ: Այսօր, գրեթե բոլոր հարկային հայտերի և վճարումների տեսակները կարող են իրականացվել առցանց՝ օգտագործելով ID քարտեր և էլեկտրոնային ստորագրություններ: Սա օգնում է ոչ միայն արագացնել գործընթացը, այլ նաև նվազեցնել մարդկային գործոնի ազդեցությունը:
Օրինակ, հարկ վճարողները կարող են հեշտությամբ ստանալ իրենց հարկային պարտավորությունների վերաբերյալ տեղեկություններ՝ օգտագործելով էլեկտրոնային հաշվետվությունների համակարգը, որը թույլ է տալիս նաև տեսնել, թե որոնք են իրենց պարտքերը, ինչ ժամկետների և տույժերի հետ կապված:
Բացի այդ, ՀՀ ՊԵԿ-ը տրամադրում է QR-կոդերով օժտված փաստաթղթեր, որոնք հնարավորություն են տալիս արագ և հեշտությամբ ստուգել փաստաթղթերի հավաստիությունը, ինչը մեծապես նպաստում է աշխատանքային արդյունավետությանը: