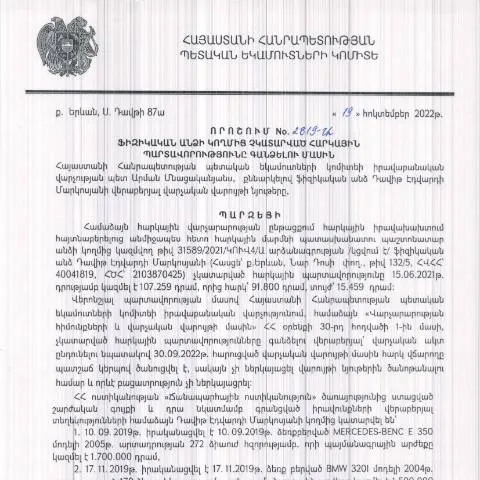
Միջազգային հարկային պարտավորությունների կատարումը և այդ շրջանակներում հիմնարկված փաստաթուղթ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2819-Ա որոշումը, որը հրապարակվել է 07.02.2023թ., հանդիսանում է կարևոր փաստաթուղթ, որը նպատակ ունի կարգավորել և պարզեցնել ֆիզիկական անձանց նկատմամբ հարկային պարտավորությունների կատարումը:
Ովքեր են ներկայացնում փաստաթուղթը և ինչ իրավիճակներում
Այս փաստաթուղթը պետք է ներկայացվի այն ֆիզիկական անձանց կողմից, ովքեր ունեն չկատարված հարկային պարտավորություններ՝ համաձայն Հայաստանի Հանրապետության գործող հարկային օրենսդրության:
- Հարկային պարտավորությունների գոյություն ունենալու դեպքում, հարկ վճարողը պարտավորվում է ներկայացնել անհրաժեշտ փաստաթղթերը և լրացնել ձևը:
- Եթե անձը չի կատարում իր պարտավորությունները, ապա հարկային մարմինը կարող է սկսել հարկային պարտավորությունների գանձման գործընթաց:
Փաստաթղթի լրացման գործընթացը՝ քայլ առ քայլ
Դիմումի ձևը
Դիմումը պետք է լրացվի հետևյալ կետերով՝
- Անուն, ազգանուն, հայրանուն: Լրացրեք անձի բոլոր անունները՝ համաձայն անձնագրի:
- Հասցե: Նշեք բնակության հասցեն:
- Հարկային պարտավորություններ: Նշեք բոլոր հարկային պարտավորությունները՝ համապատասխան ժամանակահատվածներով:
Հաստատող փաստաթղթերը
Քանի որ հարկային պարտավորությունների կատարելության մասին փաստաթուղթը պարտադիր է, անհրաժեշտ է ներկայացնել նաև ապացուցող փաստաթղթեր՝պահանջվող բոլոր փաստաթղթերը պետք է լինեն վավերացված:
- Շահավետության փաստաթղթեր:
- Անձնագրի պատճեն:
- Ավելի վաղ հարկային հայտարարագրեր:
Ինչպե՞ս ներկայացնել փաստաթուղթը
Փաստաթուղթը կարող է ներկայացվել երկու եղանակով՝ էլեկտրոնային կամ ստանդարտ լուսանկարային տարբերակով:
- Էլեկտրոնային ներկայացում: Փաստաթուղթը պետք է ներկայացվի ՀՀ ՊԵԿ պաշտոնական կայքում՝ օգտագործելով անձնական հաշիվ:
- Ստանդարտ տարբերակ: Մասնավորապես, անհրաժեշտ է փաստաթուղթը ներկայացնել հարկային վարչությանը՝ անձամբ կամ փոստով:
Աղբյուրները և ժամկետները
Զեկույցի ժամկետները
| Ժամկետ | Նկարագրություն |
|---|---|
| Կայացման օրը | Հարկային պարտավորությունների մասին որոշման կայացման ամսաթիվը (19.10.2022թ.) |
| Հրապարակման ամսաթիվ | Հրապարակվել է 07.02.2023թ. |
Ադմինիստրատիվ գործընթաց և մտածված քայլեր
Հարկային մարմնի կողմից փաստաթղթի ընդունումը ենթադրում է հետևյալ գործընթացները:
- Փաստաթղթի ստացում:
- Փաստաթղթի ուսումնասիրություն և վերլուծություն:
- Պատասխանող որոշման կայացում:
Եթե փաստաթուղթը ընդունվում է, հարկային մարմինը սահմանում է ժամկետ՝ հարկային պարտավորությունների կատարումը:
Ի՞նչ անել, եթե լինի մերժում կամ սխալներ
Եթե մերժվել է ձեր ներկայացրած փաստաթուղթը, ապա պարտավոր եք:
- Մասնավորապես, ուսումնասիրել մերժման պատճառները:
- Եթե անհրաժեշտ է, լրացնել նոր փաստաթուղթ:
- Հնարավորության դեպքում, դիմել ահազանգով կամ գրավոր դիմումով:
Ավելի քան մեկ հարկային պարտավորության առկայության դեպքում
Եթե ունեք մի քանի հարկային պարտավորություն, ապա պետք է:
- Յուրաքանչյուր պարտավորության համար լրացնել առանձին դիմում:
- Միևնույն ժամանակ ապրելու հասցեում ու բոլոր պարտավորությունների մասին տեղեկությունները հավաքել:
Դիմումը և հետագա քայլերը
Փաստաթղթի ներկայացումից հետո հարկային մարմինը ունի 30 աշխատանքային օր՝ որոշելու հարկային պարտավորությունների կատարումը:
Եթե յուրաքանչյուր փաստաթուղթը լրացվել ու ներկայացվել է ճիշտ, ապա հարկային մարմինը կհաստատի օրենքին համապատասխան:
Դիտարկումներ որոշման մասին՝ հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի՝ 19.10.2022թ. կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2819-Ա որոշումը անկասկած կարևոր նշանակություն ունի հարկային համակարգի արդյունավետության ապահովման գործում։ Որոշման հիմքում դրված են այն փաստերը, երբ ֆիզիկական անձի կողմից հարկային պարտավորությունները չկատարվել են ընթացքում, երբ պետական ֆինանսական համակարգի կայունությունը և զարգացման հեռանկարները կարող են վտանգվել։ Այսպիսով, անհրաժեշտ է մանրամասն ուսումնասիրել, թե ինչպես կարող են քաղաքացիները արձագանքել նման որոշումներին, ինչ քայլեր դիտարկել և ի՞նչ իրավական միջոցներ են հասանելի:
Հարկային պարտավորությունների գանձման բողոքի ընթացակարգը
Ֆիզիկական անձանց համար, որոնք ենթարկվել են հարկային պարտավորությունների գանձման, ՀՀ օրենսդրությունը նախատեսում է բողոքարկման որոշակի ընթացակարգեր։ Նախ, հարկավոր է ներկայացնել բողոք՝ պետական կամ տեղական մարմիններին։ Հարկային պարտավորությունների գանձման որոշման դեմ բողոքի ներկայացման ժամկետը՝ 30 օր, սկսվում է այն պահից, երբ անձը ստացել է այդ որոշումը։ Բողոքարկման գործընթացում կարևոր է պատվիրել ձեր էլեկտրոնային ստորագրությունը՝ արագացված մոտեցման համար։
Բողոքը պետք է կազմված լինի պարզ և հասկանալի ձևով, որտեղ նշվում են բողոքի հիմքերը, ինչպես նաև պահանջվող դիմումը, որը տրամադրվում է պետական մարմնին։ Դիմումը կարող է ներկայացվել էլեկտրոնային եղանակով՝ օգտվելով ՀՀ ՊԵԿ-ի առցանց ծառայություններից, ինչպես նաև լրացնելով համապատասխան ֆորման (օրինակ՝ Դիմում N1):
Իրավական միջոցառումներ՝ հարկային պարտավորությունների գանձման դեմ
ՀՀ օրենսդրությունը հնարավորություն է տալիս հարկային պարտավորությունների գանձման ենթարկվող անձանց դիմել դատարան, եթե նրանք չեն համաձայնում հարկային մարմինների կատարած գործողություններին։ Դատարանում ներկայացված հայցը պետք է հիմնավորվի փաստական տվյալներով, որոնք կարող են ընդգրկել հարկային հաշվետվություններ, փաստաթղթերի կեղծիքների վկայություններ կամ ցանկացած այլ փաստարկ, որը կարող է աջակցել դիմողի պահանջին։ Դատարանի որոշումը կարող է լինել կառավարության որոշման ուժը չեղյալ հայտարարելու կամ փոփոխելու բնույթ։
Այլընտրանքային մեթոդներ, որոնք կարող են կիրառվել, ներառում են նվազագույն վճարների և այլ հարկային արտոնությունների պահանջները, որոնք թույլ են տալիս որոշակի դեպքերում մեղմել պարտքերը, ինչպես նաև փոխհատուցման պայմանները՝ գործընթացը հասանելի դարձնելու համար քաղաքացիներին։