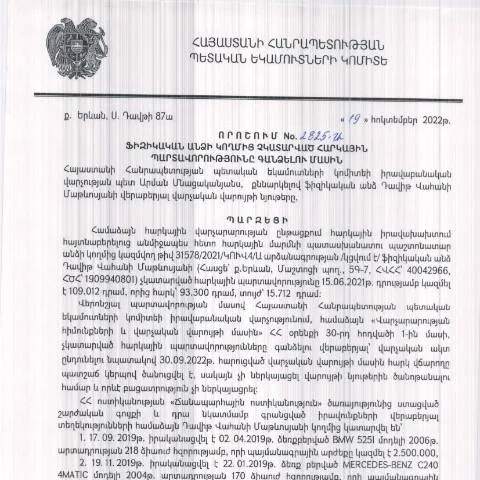
Կառավարության որոշում N2825. Իրականացման կարևորությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից վերջերս ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որը կայացված է 19.10.2022-ին, համակարգում է հարկային պարտավորությունների կատարումը: Ավելին, այդը վերաբերում է այն անձանց, ովքեր ունեն հարկային պարտավորություններ, և անհրաժեշտ է պարզել, թե ինչ կերպով պետք է գործել նման իրավիճակներում:
Ովքե՞ր են դիմում ներկայացնողները
Այս փաստաթուղթը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այսպիսով, դիմելու համար անհրաժեշտ է հասկանալ, թե ով է ենթակա այս որոշման:
- Ֆիզիկական անձինք, ովքեր արձանագրված են հարկային մարմնում:
- Ինքնազբոսաշրջիկներ և այն բոլոր անձինք, ովքեր զբաղվում են անհատական գործունեությամբ:
- Բոլոր նրանք, ում հարկային պարտավորությունները չեն կատարվել:
Դիմումի լրացման գործընթացը
Դիմումը լրացնելու գործընթացը պահանջում է ժամանակի և ուշադրության ներդրում: Առաջին հերթին, դիմումատուները պետք է լրացնեն պաշտոնական ձևաթուղթը, որը կարող է ձեռք բերել ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով:
Հիմնական քայլերը
- Ներբեռնեք համապատասխան ձևաթուղթը:
- Լրացրեք պահանջվող տեղեկությունները, ներառյալ անձնական տվյալները:
- Միացրեք համապատասխան հիմնավորող փաստաթղթերը:
Ակնկալվող փաստաթղթերը և ընթացակարգը
Դիմումը ներկայացնելու համար անհրաժեշտ է մի շարք փաստաթղթեր, որոնք պետք է տրամադրվեն: Տվյալ փաստաթղթերը կարող են ընդգրկել.
| Պաշտոնական փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային հաշվետվություն | Միջնորդի կողմից ներկայացված հարկային պարտավորությունների հաշվետվություն: |
| Նվազագույն աշխատավարձի ապացույց | Հաստատող փաստաթուղթ, որը ցույց է տալիս, թե ինչ մակարդակի աշխատավարձ եք ստանում: |
Դիմումը ներկայացնելու հարթակները
Դիմումը կարող է ներկայացվել տարբեր եղանակներով, որոնք խիստ կարևոր են, որպեսզի հասկանալ, թե որ հարթակն է ավելի արդյունավետ:
Տարբերակներ
- Էլեկտրոնային ձևով: ՀՀ ՊԵԿ-ի պաշտոնական կայքում:
- Գրավոր դիմում: Պետք է ներկայացնել ՀՀ ՊԵԿ տեղական գրասենյակում:
- Էլեկտրոնային փոստ: Խորհուրդ է տրվում օգտագործել [email protected] հասցեն:
Դիմման ընթացքների վերահսկողությունը
Դիմումը ներկայացնելուց հետո, հարկավոր է հետևել գործընթացին:
Ինչպե՞ս հետևել դիմումի ընթացքին
Դիմումը կարող եք հետևել հետևյալ կերպ:
- Հայտարարեք ձեր դիմումն առնվազն 3 աշխատանքային օր հետո:
- Ստացեք տեղեկություն ՀՀ ՊԵԿ-ի կայքից:
- Կապվեք ՀՀ ՊԵԿ-ի աշխատակիցների հետ, եթե անհրաժեշտ լինի լրացուցիչ տեղեկություններ:
Մնացած հարցեր և իրավիճակներ
Եթե առաջանա դիմումի մերժում, ապա դիմումատուն պետք է համոզվի, որ կապվի ՀՀ ՊԵԿ-ի հետ:
- Ինչ անել, եթե մերժվում է դիմումը:
- Հնարավոր է կրկին ներկայացնել դիմումն, եթե լրացվեն բոլոր պահանջները:
Ընթացքի ավարտը և պարտավորությունները
Այս ընթացքը կարող է տևել տարբեր ժամանակի ընթացքում, կախված դիմումի բարդությունից և փաստաթղթերի ամբողջականությունից:
Դիմումատուները պետք է ունենան պատրաստվածություն և ժամանակին կատարեն իրենց հարկային պարտավորությունները:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2825-Ա որոշման համաձայն, հարկային պարտավորությունները գանձելու գործընթացը ենթադրում է մի շարք փուլեր, որոնք են՝ հարկային պարտավորությունների ստուգում, պարտադիր ծանուցում, գանձման միջոցառումների իրականացում և, ի վերջո, տուգանքների կիրառումը:
Նախ, հարկային մարմինը կատարում է տվյալ անձի հարկային պարտավորությունների ստուգում, ինչը ներառում է հաշվետվությունների, վճարումների և այլ փաստաթղթերի ստուգման գործողությունները: Եթե նմանատիպ պարտավորություններ կան, բայց դրանք չեն կատարվել, ենթադրվում է, որ հարկային մարմինը պարտավոր է այդ մասին տեղեկացնել հարկ վճարողին:
Հարկային մարմինը, համաձայն գործող օրենսդրության, պետք է ուղարկի պարտադիր ծանուցում, որտեղ կներկայացվեն պարտավորությունների մանրամասները և հարկ վճարողին տրվող ժամկետները, որոնց ընթացքում նա կարող է կատարել վճարումները: Եթե վճարումները չեն կատարվում, ապա ՀՀ ՊԵԿ-ն ունի իրավունք կիրառել գանձման միջոցառումներ, որոնք կարող են ներառել ինչպես պարտադիր հարկային վճարումներ, այնպես էլ տուգանքներ:
Հարկային պարտավորությունների վճարման ժամկետներ և ընթացակարգեր
Հարկային պարտավորությունները պետք է կատարվեն նշանակված ժամկետների ընթացքում, որոնք սահմանվում են ՀՀ հարկային օրենսգրքով և համապատասխան որոշումներով: Տվյալ որոշման համաձայն, հարկ վճարողները պարտավոր են վճարել իրենց հարկային պարտավորությունները սահմանված ժամկետներում, հակառակ դեպքում կարող են դիմակայել տուգանքների:
Ներկայումս հարկային մարմինները կարող են առաջարկել նաև որոշակի արտոնություններ կամ վարկային պայմաններ, ինչը կարող է օգնել հարկ վճարողներին կատարել իրենց պարտավորությունները ժամանակին: Օրինակ, որոշ դեպքերում հարկ վճարողները կարող են դիմել վարկավորման ծրագրերի կամ արտոնյալ վճարման պայմանների:
Հարկ վճարողները, ովքեր չեն կարողանում կատարել իրենց պարտավորությունները, պետք է դիմեն հարկային մարմիններին և ներկայացնեն համապատասխան փաստաթղթեր, որոնք կարդարացնեն իրենց խնդիրը: ՀՀ ՊԵԿ-ը պարտավոր է ծանոթացնել հարկ վճարողներին իրենց իրավունքներին և պարտականություններին, որպեսզի նրանք կարողանան ճիշտ կողմնորոշվել:
Տեղեկատվական համակարգերի կարևորությունը հարկային պարտավորությունների կատարման գործում
Հարկային պարտավորությունների կատարման գործընթացում կարևոր նշանակություն ունեն նաև տեղեկատվական համակարգերը, որոնք ապահովում են հարկային մարմինների և քաղաքացիների միջև արդյունավետ հաղորդակցություն: ՀՀ ՊԵԿ-ն սկսել է ներդնել էլեկտրոնային ծառայություններ, որոնք թույլ են տալիս քաղաքացիներին իրականացնել իրենց հարկային պարտավորությունները ավելի հարմարավետ ու ժամանակակից եղանակով:
Առաջին հերթին, հարկ վճարողները կարող են օգտվել էլեկտրոնային անձնագրից և էլեկտրոնային ստորագրությունից, ինչը հեշտացնում է ինչպես վճարումների իրականացումը, այնպես էլ հարկային հաշվետվությունների ներկայացումը: Այս համակարգերը նաև ապահովում են տվյալների անվտանգությունն ու գաղտնիությունը:
Դեբետային քարտերի, QR կոդերի և այլ էլեկտրոնային վճարման մեթոդների միջոցով, քաղաքացիները կարող են ավելի հեշտությամբ և արագ կատարել իրենց հարկային պարտավորությունները, ինչը ոչ միայն նվազեցնում է վարչական ընթացակարգերը, այլ նաև խթանում է հարկային մշակույթը Հայաստանի Հանրապետությունում: