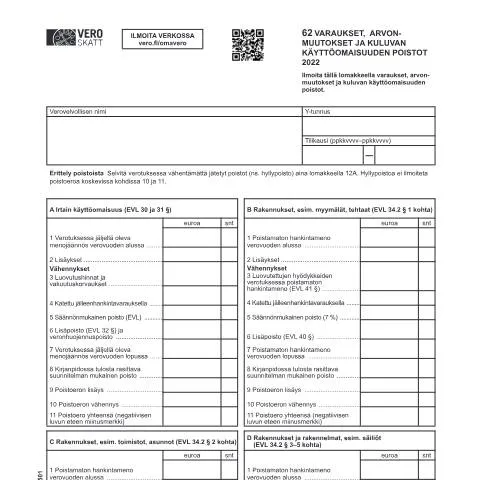
Varaukset, arvonmuutokset ja kuluvan käyttöomaisuuden poistot: Keskeinen lomake verotuksessa
Verotukseen liittyvät prosessit voivat olla monimutkaisempia kuin miltä ne näyttävät. Lomake 62 Erittely varauksista, arvonmuutoksista ja kuluvan käyttöomaisuuden poistoista (3050) on keskeinen osa tätä prosessia, joka mahdollistaa verovelvollisten ilmoittaa tärkeitä tietoja varaus- ja poistokäytännöistä. Lomaketta käytetään erityisesti yritysten ja yhteisöjen toimesta, ja se kuuluu Verohallinnon hallinnoimiin asiakirjoihin.
Lomakkeen rooli ja merkitys verotuksessa
Tämä lomake keskittyy erityisesti varauksien, arvonmuutosten ja kuluvan käyttöomaisuuden poistoihin, jotka ovat tärkeitä elementtejä yrityksen taloudessa. Varaukset voivat sisältää esimerkiksi odotettavissa olevia menoja, jotka on syytä huomioida verotuksessa. Arvonmuutokset puolestaan liittyvät omaisuuden tai investointien arvon nousuun tai laskuun, mikä vaikuttaa suoraan verotettavan tulon laskentaan.
Varaukset
Varaukset voivat olla erilaisia, kuten toimintavaraukset tai takuuvaraukset, ja ne auttavat yrityksiä ennakoimaan tulevia kuluja. Lomakkeessa on eritelty varauksien erilaiset kategoriat, joista tulee ilmoittaa erikseen. Esimerkiksi:
- Toimintavaraus
- Jälleenhankintavaraus
- Luottotappiovaraus
Arvonmuutokset
Arvonmuutokset voivat olla positiivisia tai negatiivisia. Positiiviset muutokset lisäävät verotettavaa tuloa, kun taas negatiiviset muutokset voivat johtaa verovähennyksiin. Lomakkeessa tulee ilmoittaa kaikki arvonlisäykset ja -alentumiset erikseen.
Kuka täyttää lomakkeen ja milloin?
Lomake 3050 täytetään, kun yritys tai yhteisö haluaa ilmoittaa varauksista tai poistoista verotuksessaan. Verovelvolliset, jotka tekevät tilinpäätöksen, tarvitsevat tätä lomaketta osana veroilmoitustaan ja se on yleensä täytettävä vuosittain.
Lomakkeen täyttäminen ajoittuu tilikauden päättymisen jälkeen. Esimerkiksi, jos tilikausi päättyy 31.12., lomake tulee täyttää ja palauttaa seuraavan vuoden helmikuun loppuun mennessä.
Menettelyt lomakkeen täyttämiseksi
Lomakkeen täyttäminen voi tuntua haastavalta, mutta oikeilla ohjeilla se on helpompaa. Seuraavat vaiheet auttavat varmistamaan, että lomake täytetään oikein:
- Kerää tarvittavat tiedot: Ennen kuin alat täyttää lomaketta, varmista, että sinulla on kaikki tarvittavat tiedot, kuten Y-tunnus, tilikauden aikarajat sekä varauksiin ja poistoon liittyvät taloudelliset tiedot.
- Täytä lomake huolellisesti: Lomake koostuu eri osioista, joiden jokainen tulee täyttää tarkasti. Huomioi erityisesti osiot, jotka liittyvät varauksien ja poistojen määrään.
- Tarkista ja varmista tiedot: Ennen lomakkeen lähettämistä tarkista, että kaikki tiedot ovat oikein. Virheet voivat johtaa verottajan lisäselvityspyyntöihin tai jopa verotarkastuksiin.
- Palauta lomake ajoissa: Varmista, että lomake palautuu määräajassa, jotta vältät mahdolliset sakkorangaistukset.
Seuraamukset ja käsittelyt lomakkeen palauttamisen jälkeen
Kun lomake on lähetetty, se siirtyy Verohallinnon käsittelyyn. Tässä vaiheessa viranomaiset tarkistavat, että kaikki ilmoitetut tiedot ovat oikein ja että ne täyttävät verolakien vaatimukset. Tämä prosessi voi kestää useita viikkoja, joten on tärkeää seurata tilannetta.
Seuranta
Verovelvolliset voivat seurata lomakkeen käsittelyä omassa Verohallinnon palvelussa (esim. Omavero). Tässä palvelussa voit tarkistaa myös mahdolliset lisäkysymykset, joita verottaja voi esittää. Jos lomakkeessa on puutteita tai virheitä, asiasta otetaan yhteyttä.
Poikkeustilanteet ja erikoistapaukset
Poikkeustilanteissa, kuten yrityksen muuttaessa omistusta tai sulkeutuessa, lomakkeen täyttäminen voi muuttua monimutkaiseksi. Esimerkiksi, jos yritys myy suuren osan omaisuudestaan, sen tulee ilmoittaa myyntihinnat ja mahdolliset varaukset, jotka liittyvät myyntiin.
Erityisesti huomioitavaa
- Jos yritys toimii kansainvälisillä markkinoilla, on huomioitava myös ulkomaiset arvonmuutokset.
- Jos yrityksellä on useita toimipisteitä, on varmistettava, että jokainen toimipiste raportoidaan erikseen tarvittaessa.
Jos vastaan tulee ongelmia
Lomakkeen täyttämisessä voi tapahtua virheitä, ja on tärkeää tietää, miten toimia, mikäli tällaisia tilanteita ilmenee. Jos lomake hylätään tai siinä on virheitä, verovelvollisen tulee reagoida nopeasti:
- Kysy ohjeita: Ota yhteyttä Verohallintoon ja kysy tarkkoja ohjeita, miten edetä tilanteessa.
- Täytä lomake uudelleen: Tarvittaessa täytä lomake uudelleen ja palauta se mahdollisimman nopeasti.
- Ole valmis lisäselvityksiin: Verottaja voi pyytää lisäselvityksiä, joten varaudu toimittamaan tarvittavat asiakirjat.
Varautuminen tuleviin vuosiin
Yritysten on tärkeää valmistautua etukäteen tuleviin verotuksiin. Hyvä käytäntö on pitää kirjaa kaikista varauksista ja poistosta throughout the year, jotta tietojen kerääminen lomaketta varten on helpompaa.
Lisäksi on suositeltavaa osallistua Verohallinnon järjestämiin koulutuksiin tai webinaareihin, joissa käsitellään ajankohtaisia aiheita ja verotukseen liittyviä muutoksia.
| Prosessi | Kesto | Huomioitavaa |
|---|---|---|
| Lomakkeen täyttö | 1-2 tuntia | Tarkista tiedot huolellisesti |
| Lomakkeen käsittely Verohallinnossa | 2-6 viikkoa | Seuraa tilannetta Omaverossa |
| Mahdolliset lisäselvitykset | Vaihtelee | Valmistaudu toimittamaan lisäasiakirjoja |
Lopuksi: Ajan tasalla pysyminen
Verotukseen liittyvät säännökset ja käytännöt muuttuvat jatkuvasti. On ensiarvoisen tärkeää, että yritysten edustajat pitävät itsensä ajan tasalla näistä muutoksista sekä ymmärtävät, miten ne voivat vaikuttaa heidän omaan verotukseensa. Tämä ei vain helpota täyttöprosessia, vaan myös varmistaa, että yritys toimii lain puitteissa ja hyödyntää mahdolliset verovähennykset ja -helpotukset parhaalla mahdollisella tavalla.
62 Erittely varauksista ja niiden vaikutuksesta verotukseen
Varaukset, erityisesti elinkeinotoiminnan yhteydessä, ovat keskeisiä elementtejä, jotka vaikuttavat yrityksen verotukseen ja taloudelliseen raportointiin. Varaukset voivat liittyä tuleviin kuluihin, kuten kunnossapitoon tai takuuvelvoitteisiin. Kun yritys tekee varauksia, sen on tärkeää noudattaa Verohallinnon ohjeita, jotka voivat vaihdella riippuen varauksen luonteesta.
Esimerkiksi, jos yritys tekee varauksen tulevasta kunnossapitokustannuksesta, sen tulee esittää varausta koskeva selvitys, joka sisältää arvioidut kustannukset ja aikarajan, jolloin kulut todennäköisesti toteutuvat. Tällöin yrityksen tulee käyttää oikeita lukuja ja perusteluja, jotta varauksen hyväksyminen verotuksessa olisi mahdollinen. Verohallinto voi pyytää lisäselvityksiä tai jopa hylätä varauksen, jos se ei täytä vaatimuksia.
On myös huomattava, että varauksen tekeminen saattaa vaikuttaa yrityksen voittoon ja siten myös verotettavaan tulokseen. Varaukset vähentävät tilikauden tulosta ja siten myös maksettavaa veroa, mutta niiden on oltava hyvin perusteltuja. Tämä tarkoittaa, että yritysten on oltava tarkkoja ja huolellisia varauksiaan tehdessään, varmistaen samalla, että kaikki tarvittavat asiakirjat ovat ajan tasalla ja saatavilla tarkastuksia varten.
Arvonmuutokset ja niiden käsittely kirjanpidossa
Arvonmuutokset, jotka liittyvät kiinteistöihin ja käyttöomaisuuteen, ovat toinen tärkeä aihealue, joka on käsiteltävä huolellisesti yrityksen kirjanpidossa. On huomattava, että arvonmuutoksilla voi olla merkittävä vaikutus yrityksen taloudelliseen tilanteeseen ja verotukseen. Arvonmuutokset voivat johtua useista syistä, kuten markkinahintojen vaihteluista, taloudellisista olosuhteista, tai kiinteistön fyysisestä kunnosta.
Kirjanpidollisesti arvonmuutoksia käsitellään pääasiassa kahden eri menetelmän kautta: arvon alennus ja arvonnousu. Arvon alennus voi johtua esimerkiksi rakennuksen rappeutumisesta tai alueen markkinahintojen laskusta. Tällöin yritys voi kirjata arvon alenemisen kirjanpitoon ja siten parantaa omaa taloudellista raportointiaan. Arvonnousu puolestaan voi johtua alueen kehityksestä tai rakennuksen parannustöistä, ja se on myös kirjattava asianmukaisesti kirjanpitoon.
Yritysten on myös tiedettävä, miten arvonmuutokset vaikuttavat niiden verotettavaan tulokseen. Arvon alennukset voivat vähentää verotettavaa tuloa, kun taas arvonnousut voivat nostaa sitä. Tämän vuoksi on tärkeää, että yritykset pitävät kirjaa kaikista arvonmuutoksista ja varmistavat, että ne ovat riittävän hyvin dokumentoituja, jotta verotarkastuksissa voidaan osoittaa niiden perustellut syyt.
Kuluvan käyttöomaisuuden poistot: Käytännön ohjeet ja haasteet
Kuluvan käyttöomaisuuden poistot ovat keskeinen osa yrityksen kirjanpitoa ja verotusta, sillä ne vaikuttavat suoraan tilikauden taloudelliseen tulokseen. Poistot tarkoittavat käytännössä sitä, että yritys jakaa käyttöomaisuuden hankintamenon usealle tilikaudelle sen taloudellisen käyttöiän ajan. Tämä on tärkeää, sillä se antaa realistisemman kuvan yrityksen taloudellisesta asemasta.
Poistojen käsittelyssä on tärkeää valita oikea poistomenetelmä, joka voi olla joko tasapoisto tai vähittäispoisto. Tasapoisto tarkoittaa, että sama määrä poistetaan joka tilikaudelta, kun taas vähittäispoisto tarkoittaa, että poistettavat summat vaihtelevat sen mukaan, kuinka paljon omaisuutta käytetään. Valittu menetelmä vaikuttaa siihen, kuinka suuri osa käyttöomaisuuden arvosta kuitataan verotuksessa.
Käytännössä yritysten on huolehdittava, että kaikki poistot on dokumentoitu asianmukaisesti. Tämä tarkoittaa, että yrityksen on pidettävä kirjaa jokaisesta käyttöomaisuuden hankinnasta, sen alkuperäisestä hankintamenosta sekä poistomenetelmistä. Verohallinto voi vaatia näitä tietoja verotarkastuksessa, joten niiden järjestäminen ja ylläpitäminen on liiketoiminnan kannalta olennaista.
Lisäksi on tärkeää olla tietoinen poistoja koskevista rajoituksista ja sääntöjen muutoksista, jotka voivat vaikuttaa yrityksen verotukseen. Esimerkiksi uusissa verosäännöksissä voi olla erikoisjärjestelyjä tai poikkeuksia, jotka koskevat tiettyjä toimialoja tai käyttöomaisuuslajeja. Tämän vuoksi yritysten on hyvä seurata aktiivisesti Verohallinnon julkaisuja ja ohjeita, jotta ne pysyvät ajan tasalla poistoja koskevissa vaatimuksissa.