Varauksen, arvonmuutosten ja poiston ydinmerkitys taloushallinnossa
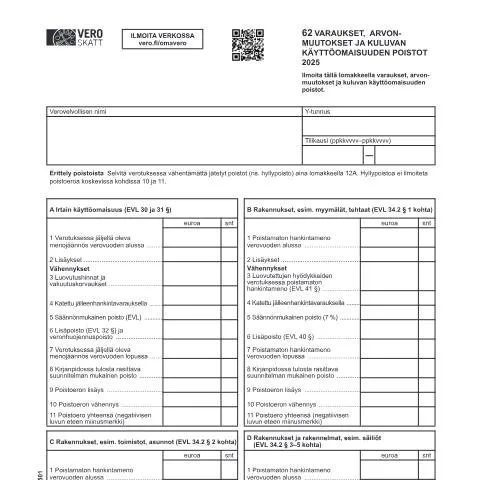
Kun yrityksen taloudellinen tilanne muuttuu, esimerkiksi investointeja tai käyttöomaisuuden poistamista harkitaan, on tärkeää raportoida nämä tiedot asianmukaisesti veroviranomaisille. Lomake Vero 3050, virallisesti nimeltään "62 Erittely varauksista, arvonmuutoksista ja kuluvan käyttöomaisuuden poistoista", on keskeinen väline tähän tarkoitukseen. Se auttaa yrityksiä dokumentoimaan varauksia, arvonmuutoksia sekä käyttöomaisuuden poistoja, mikä puolestaan vaikuttaa suoraan verotukseen.
Ketkä tarvitsevat lomaketta Vero 3050?
Lomake Vero 3050 on tarkoitettu erityisesti verovelvollisille yrityksille ja organisaatioille, jotka tekevät liiketoimintaa Suomessa. Tämä kattaa laajan kirjon yritysprofiileja, mukaan lukien:
- Pienyritykset
- Keskikokoiset ja suuret yritykset
- Yhteisöt, kuten osuuskunnat ja säätiöt
Erityisesti yritykset, joilla on merkittäviä aineettomia tai aineellisia hyödykkeitä, tarvitsevat tätä lomaketta. Lomake on erityisen tärkeä niille, jotka tekevät suuria investointeja tai joilla on jatkuvasti käyttöomaisuutta, jota on poistettava kirjanpidosta.
Dokumentin täyttämisen merkitys
Vero 3050:n täyttäminen on olennainen osa tilinpäätösprosessia. Se mahdollistaa verotuksessa vähennettävien poistojen ja varauksien ilmoittamisen, mikä voi vaikuttaa merkittävästi yrityksen verotettavaan tulokseen. Virheellinen tai puutteellinen ilmoitus voi johtaa sakkoihin tai väärinperittyihin veroihin, joten huolellisuus on avainasemassa.
Olennainen aikaraja ja aikajänne
Vero 3050 tulee täyttää aina verovuoden päättymisen jälkeen, yleensä tilinpäätösprosessin yhteydessä. Se on toimitettava Verohallinnolle tilikauden päättymisen jälkeen määräajassa. Yleinen aikaraja on yksi kuukausi tilikauden päättymisestä, mutta tarkista aina viimeisimmät ohjeistukset Verohallinnon verkkosivuiltasi, jotta et jää aikarajojen ulkopuolelle.
Miten lomakkeen täyttämisessä edetään?
Lomake Vero 3050 on jaettu useisiin osiin, jotka käsittelevät eri käyttöomaisuuden osia. Tietojen oikein ilmoittaminen vaatii tarkkuutta. Tässä ovat tärkeimmät vaiheet lomakkeen täyttämisessä:
- Verovelvollisen tiedot: Täytä yrityksen nimi ja Y-tunnus.
- Tilikausi: Ilmoita tilikausi ajanjaksona (ppkkvvvv–ppkkvvvv).
- Osat A–F: Täytä kunkin osan mukaiset tiedot varauksista, arvonmuutoksista ja poistoista. Varmista, että kaikki luvut ovat oikeita ja täydellisiä.
Esimerkiksi osassa A käsitellään irtainta käyttöomaisuutta, kun taas osassa B keskitytään rakennuksiin, kuten myymälöihin ja teollisuusrakennuksiin. On tärkeää huomioida, että eri osat voivat vaatia erilaisia tietoja ja lukuja.
Palautteen käsittely ja mahdolliset virheet
Jos täytetty lomake sisältää virheitä tai puutteita, Vero voi pyytää lisätietoja tai korjauksia. Tällöin on tärkeää reagoida nopeasti ja tarkasti. Väärin ilmoitetut tiedot voivat johtaa verotuksen oikaisuprosessiin, joka ei vain hidasta verotusta, vaan voi myös vahingoittaa yrityksen taloudellista tilannetta. Mikäli huomaat virheen, sitä tulee korjata heti. Muista säilyttää kaikki asiakirjat ja kuitit, jotka liittyvät ilmoitettuihin tietoihin.
Usein kysytyt asiat ja ratkaisut
- Virheelliset tiedot: Jos huomasit virheen lomakkeella, voit tehdä oikaisua, mutta muista ilmoittaa se Verohallinnolle mahdollisimman pian.
- Puutteelliset tiedot: Jos Vero pyytää lisätietoja, varmista, että toimitat ne määräajassa, jotta vältät viivästykset.
Lomakkeen osat – yksityiskohtainen tarkastelu
Vero 3050:ssa on useita osia, joita on tärkeää tarkastella erikseen. Alla on tiivistetty kuvaus jokaisesta osasta.
| Osa | Tavoite |
|---|---|
| A - Irtain käyttöomaisuus | Kuvaa irtaimen käyttöomaisuuden hankintamenot, lisäykset ja poistot. |
| B - Rakennukset | Ilmoittaa rakennusten hankintamenot ja niihin liittyvät poistot. |
| C - Rakennukset, toimistot ja asunnot | Kattaa toimisto- ja asuinrakennuksiin liittyvät tiedot. |
| D - Rakennukset ja rakennelmat | Erityisesti säiliöiden ja muiden rakennelmien tiedot. |
| E - Muut poistot | Kuvaa käyttöoikeuksia, patentteja ja muita aineettomia hyödykkeitä. |
| F - Pitkävaikutteiset menot | Ilmoittaa pitkävaikutteisiin menoihin liittyvät tiedot. |
Verovelvollisten vastuut ja oikeudet
Käyttäjänä omaat oikeuden saada tarkkaa ja ajankohtaista tietoa verotuksesta. On myös velvollisuutesi huolehtia siitä, että kaikki ilmoitukset ovat oikein ja ajantasaisia. Vero 3050:n myötä saat oikeuden vähentää liiketoimintaan liittyvät poistot, mikä voi parantaa yrityksesi taloudellista tilannetta. Vastuullinen toiminta verotuksessa voi myös parantaa yrityksen mainetta ja luotettavuutta sidosryhmien keskuudessa.
Mahdolliset sanktiot ja seuraamukset
Jos et toimi lain vaatimalla tavalla, saatat kohdata seuraamuksia. Tämä voi vaihdella rahoista rangaistuksista kirjanpidon tarkastuksiin. Harkitse aina huolellisesti, mitä tietoja jaat ja varmistu siitä, että ne ovat oikein.
Yhteenveto Vero 3050:stä osana laajempaa prosessia
Vero 3050 on vain yksi osa yrityksen taloushallintoa, mutta se on elintärkeä väline, joka mahdollistaa oikeanlaisten tietojen toimittamisen veroviranomaisille. Se on osa laajempaa tilinpäätösprosessia, ja sen tietojen perusteella veroviranomaiset tekevät arvioita ja päätöksiä yrityksen verotuksesta. Verovelvollisena on tärkeää ymmärtää, miten tämä lomake vaikuttaa yrityksen kokonaistaloudelliseen kuvaan.
Muista, että on aina paras käytäntö olla yhteydessä asiantuntijoihin, jos olet epävarma lomakkeen täyttämisestä tai tarvitset apua verotuksessa. Kuten kaikessa liiketoiminnassa, ennakoivasti toimiminen voi estää ongelmia tulevaisuudessa.
62 Erittely varauksista
Varaukset ovat tärkeitä taloudellisia instrumentteja, jotka mahdollistavat yrityksille tulevien kulujen ja riskien ennakoimisen. Suomessa varauksia käsitellään kirjanpidossa tarkasti, ja niiden perustaminen vaatii selkeät perusteet. Tyypillisiä varauksia ovat esimerkiksi eläkkeisiin, takaisinvetoihin ja muihin odotettavissa oleviin kuluihin liittyvät varaukset.
Varauksen tekemisen edellytyksenä on, että se on tarpeellinen ja että sen suuruus voidaan arvioida kohtuullisesti. Varauksen kirjauksessa on otettava huomioon myös sen aikaraja, eli milloin varaus lopulta realisoituu. Tämän vuoksi on tärkeää seurata varauksen kehitystä ja päivittää sitä säännöllisesti kirjanpidossa. Varauksista raportoinnin yhteydessä on lisäksi noudatettava paikallisia kirjanpitokäytäntöjä ja -lakia.
Arvonmuutokset ja niiden vaikutukset
Arvonmuutokset ovat keskeinen osa yrityksen varallisuuden hallintaa. Ne voi aiheuttaa merkittäviä taloudellisia vaikutuksia ja ne voivat liittyä moniin eri tekijöihin, kuten markkinahintojen vaihteluihin, teknologian kehitykseen tai kilpailutilanteeseen. Suomessa kirjanpidossa arvonmuutokset eriytetään yleensä käyttöomaisuuden ja vaihto-omaisuuden mukaan.
Käyttöomaisuuden arvonmuutokset kirjataan usein tasapoistoina tai kertaluonteisina erinä, riippuen siitä, miten huomattavia muutokset ovat. On tärkeää, että yritykset seuraavat tarkasti arvonmuutosten vaikutusta taloudelliseen tilaan ja varmistavat, että kaikki kirjaukset ovat ajantasaisia ja oikeita. Lisäksi arvonmuutoksista on raportoitava asianmukaisesti verottajalle, sillä väärinkäytökset voivat johtaa seuraamuksiin.
Kuluvan käyttöomaisuuden poistoja ja niiden merkitys
Kuluvan käyttöomaisuuden poistot ovat olennaisia taloudellisia toimintoja, jotka vaikuttavat yrityksen taseeseen ja tuloslaskelmaan. Suomessa poistot kirjataan kirjanpitoon käyttöomaisuuden hankintahinnan perusteella ja ne jaetaan yleensä tasapoistoihin tai vähennyspoistoihin. Tämä merkitsee, että yritys voi jakaa omaisuuserän kustannukset usealle vuodelle, mikä tasoittaa tulosta ja parantaa taloudellista ennustettavuutta.
Käyttöomaisuuden poistojen ajoittaminen on myös tärkeää verotuksessa, sillä se vaikuttaa yrityksen verotettavan tulon määrään. Verottaja vaatii, että poistot tehdään asianmukaisesti ja että niiden määrä on kohtuullinen. Yritysten on tärkeää tarkistaa poistokäytännöt säännöllisesti ja varmistaa, että ne ovat linjassa voimassa olevien lakien ja määräysten kanssa. Lisäksi yritysten on hyvä ymmärtää, miten poistot vaikuttavat kassavirtaan ja investointipäätöksiin tulevaisuudessa.