Verotuksen Yhdistävä Elementti: Vero 3050 Lomakkeen Tärkeys
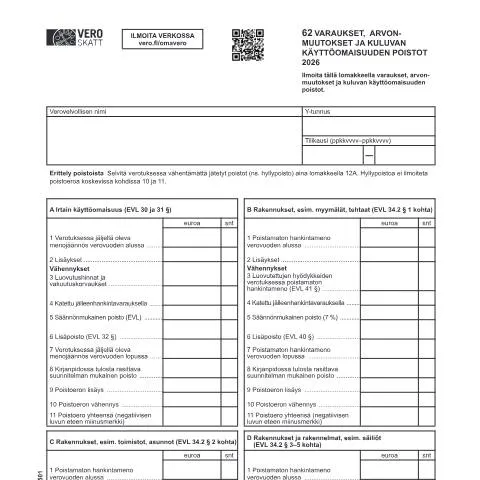
Verovelvollisena on tärkeää ymmärtää, kuinka eri asiakirjat ja lomakkeet vuorovaikuttavat toisiinsa verotuksen kentällä. Vero 3050, eli Erittely varauksista, arvonmuutoksista ja kuluvan käyttöomaisuuden poistoista, on keskeinen asiakirja, joka mahdollistaa verovelvollisten muiden asiakirjojen täydentämisen ja saattamisen ajantasaiseksi. Lomake on suunniteltu erityisesti tuomaan esiin muutokset, varaukset ja poistoerät, jotka liittyvät yrityksen käyttöomaisuuteen.
Roolin ja Vastuun Ymmärtäminen: Keneltä Vaaditaan Vero 3050?
Vero 3050 -lomake on tarkoitettu yrityksille, jotka haluavat ilmoittaa verotuksessa vähennettävät poistot ja varaukset. Lomakkeen täyttävät:
- Osakeyhtiöt
- Toiminimet
- Yhteisöt
Nämä tahot ovat velvollisia ilmoittamaan käyttöomaisuuden poistoista ja varauksista, jotka vaikuttavat heidän verotukseensa. On tärkeää muistaa, että ilmoittamisen laiminlyönti voi johtaa veroseuraamuksiin, joten lomakkeen täyttämisessä on oltava tarkka.
Käytännön Ohjeet: Lomakkeen Täyttäminen Askeltamalla
Lomakkeen täyttäminen vaatii huolellisuutta ja tarkkuutta. Seuraavat vaiheet auttavat prosessissa:
- Perustiedot: Kirjoita verovelvollisen nimi ja Y-tunnus lomakkeen yläosaan.
- Tilikausi: Merkitse tilikauden alku- ja loppupäivämäärät muodossa ppkkvvvv.
- Käyttöomaisuuden ilmoittaminen:
- Aloita irtain käyttöomaisuus (osio A) ja ilmoita verotuksessa jäljellä oleva menojäännös.
- Siirry rakennuksiin (osio B ja C) ja ilmoita poistamatta jäänyt hankintameno.
- Muista myös muut varat, kuten tietokoneohjelmat ja patentit (osio E).
- Varaukset ja arvonmuutokset: Täytä I ja II -osiot varauksista ja arvonmuutoksista.
- Tarkista tiedot: Varmista, että kaikki tiedot ovat oikeita ennen lomakkeen lähettämistä.
Kanavat Lomakkeen Toimittamiseen: Verkkopalvelut vs. Paperiversiot
Vero 3050 -lomakkeen voi toimittaa eri kanavia pitkin:
- Verkossa: Suosituin ja helpoin tapa on käyttää Omavero-palvelua, joka mahdollistaa lomakkeen täyttämisen ja lähettämisen sähköisesti.
- Paperiversio: Lomakkeen voi myös tulostaa ja täyttää käsin ennen sen lähettämistä verotoimistoon. Tällöin on tärkeää käyttää vain vero.fi -sivustolta tulostettuja lomakkeita.
Kumpikin vaihtoehto on hyväksyttävä, mutta sähköinen palvelu takaa nopeamman käsittelyn ja vähemmän virheitä.
Konseptuaalinen Yhteys: Miten Vero 3050 Liittyy Muuhun Verotukseen?
Vero 3050 ei toimi eristyksissä, vaan on osa laajempaa verohallinnan järjestelmää. Lomakkeen ilmoittamat tiedot vaikuttavat muun muassa:
- Tilinpäätökseen: Oikein tehtyjen ilmoitusten avulla tilinpäätös voidaan laatia luotettavasti.
- Verotuksen ennakoimiseen: Ilmoitetut varat ja poistot auttavat arvioimaan tulevia verotussummia.
- Kirjanpitoon: Tarkkuus Vero 3050 -lomakkeessa heijastuu kirjanpidon oikeellisuuteen ja ajantasaisuuteen.
Näin ollen, Vero 3050 on keskeinen työkalu, joka muodostaen yhteyksiä muihin asiakirjoihin, vaikuttaa suoraan yrityksen taloudelliseen tilaan.
Aikajänne: Ilmoitusten Aikataulu ja Käsittely
Vero 3050 -lomake on toimitettava annetussa aikarajassa, joka määräytyy tilikauden mukaan. Tyypillinen aikaraja on:
- Vuosi tilikauden päättymisestä: Lomake tulee toimittaa viimeistään tilikauden päättymistä seuraavan vuoden huhtikuun loppuun mennessä.
- Käsittelyaika: Verohallinto käsittelee ilmoitukset yleensä 1-3 kuukauden sisällä niiden vastaanottamisesta, riippuen kauden kiireisyydestä.
On suositeltavaa lähettää lomake mahdollisimman aikaisin, jotta mahdolliset korjaukset ja lisäilmoitukset voidaan tehdä ajoissa.
Vero 3050 vs. Muut Lomakkeet: Erityispiirteet
Vero 3050 -lomake voi helposti sekoittua muihin verotukseen liittyviin asiakirjoihin, kuten Vero 12A:han, joka liittyy hyllypoistoihin. Tärkeimmät erot ovat:
| Lomake | Tarkoitus | Käytettävät tiedot |
|---|---|---|
| Vero 3050 | Ilmoittaa varauksista ja poistoista | Käyttöomaisuuden eri muodot, arvonmuutokset |
| Vero 12A | Ilmoittaa hyllypoistot | Vähennettävät poistot, jotka jäävät ilmoittamatta muissa kohdissa |
Ymmärtäminen, mikä lomake on milloin käytössä, on elintärkeää verotuksen oikeellisuuden kannalta. Oikean lomakkeen valinta varmistaa, että kaikki ilmoitettavat tiedot ovat oikeita ja ajantasaisia.
Verovelvollisen Oikeudet ja Velvollisuudet Vero 3050 Täyttämisessä
Verovelvollisilla on oikeus saadessaan ohjeita ja apua Vero 3050 -lomakkeen täyttämisessä. Tämän lisäksi heillä on seuraavat velvollisuudet:
- Ilmoittaa kaikki relevantit tiedot ajallaan ja oikein.
- Varmistaa, että kaikki liitteet ja asiakirjat ovat mukana.
- Oikeiden tietojen ilmoittaminen on tärkeää, sillä virheelliset tiedot voivat johtaa veroseuraamuksiin.
Verovelvollisten on tunnistettava oma vastuunsa ja toimittava aktiivisesti varmistaakseen, että kaikki veroasiat ovat kunnossa ja ajantasaisia.
62 Erittely varauksista ja niiden vaikutus verotukseen
Varaukset ovat tärkeitä kirjanpidon ja verotuksen näkökulmasta. Niiden avulla yritykset voivat varautua tuleviin menoihin ja siten tasapainottaa tilinpäätöksensä. Varauksia voi syntyä esimerkiksi takuuvelvoitteista, eläkevelvoitteista tai muista odotettavista menoista. On tärkeää, että varaukset kirjataan oikein ja ajallaan, jotta ne voivat vaikuttaa positiivisesti yrityksen verotukseen.
Suomessa varauksista ilmoittaminen tapahtuu Vero -verohallinnolle, ja varauksen määrä vaikuttaa suoraan verotettavaan tuloon. Esimerkiksi, jos yritys tekee varauksen tulevalle takuukorjaukselle, tämä summa voidaan vähentää verotuksessa, mikä pienentää yrityksen verotettavaa tuloa. Varauksen tekeminen edellyttää kuitenkin, että sen on oltava perusteltua ja että varaus on tehtävä ennen tilikauden päättymistä.
Voit tarkistaa varauksen oikeellisuuden ja verotukselliset vaikutukset Vero:n ohjeista tai kysyä suoraan verohallinnosta. Tämä varmistaa, että yrityksesi noudattaa voimassa olevaa lainsäädäntöä ja saa maksimaalisen hyödyn varauksistaan.
Arvonmuutokset ja niiden käsittely kirjanpidossa
Arvonmuutokset ovat keskeinen osa yrityksen taloushallintoa ja ne voivat vaikuttaa merkittävästi tilinpäätökseen. Arvonmuutoksilla tarkoitetaan omaisuuden, kuten kiinteistöjen tai laitteiden, arvon nousua tai laskua. Tällaiset muutokset voivat syntyä markkinahintojen vaihtelusta, taloudellisista olosuhteista tai omaisuuden käyttötilanteen muutoksista. Kirjanpidossa on tärkeää tunnistaa, milloin arvonmuutos tapahtuu ja miten se vaikuttaa yrityksen taloudelliseen asemaan.
Suomessa yritysten on noudatettava voimassa olevia kirjanpitolakeja, kuten kirjanpitolakia (1336/1997), jotka säätelevät arvonmuutosten käsittelyä. Arvonmuutokset voidaan kirjata joko tuloslaskelmaan tai taseeseen riippuen siitä, onko kyseessä pysyvä vai tilapäinen muutos. Esimerkiksi jos kiinteistön arvo nousee, se voidaan merkitä taseeseen varallisuuseränä, mikä parantaa yrityksen omaisuuserien arvoa. Toisaalta, jos käytetty laite menettää arvoaan, se voi vaikuttaa negatiivisesti yrityksen omaisuuteen ja tuloslaskelmaan.
Arvonmuutosten kirjaaminen ja esittäminen oikein on tärkeää myös verotuksen näkökulmasta. Vero viranomaiset tarkastavat yritysten tilinpäätöksiä ja voivat haluta nähdä selvityksiä arvonmuutoksista ja niiden syistä. On suositeltavaa dokumentoida kaikki arvonmuutokset huolellisesti ja säilyttää niihin liittyvät asiakirjat.
Kuluvan käyttöomaisuuden poisto ja sen vaikutus tilinpäätökseen
Kuluvan käyttöomaisuuden poisto on keskeinen osa yrityksen kirjanpitoa, sillä se vaikuttaa suoraan yrityksen tulokseen ja verotettaviin tuloihin. Käyttöomaisuuden poisto tarkoittaa, että yritys jakaa käyttöomaisuuden hankintahinnan usealle tilikaudelle, mikä heijastaa omaisuuden arvon alenemista ajan myötä. Tämä prosessi auttaa yritystä saamaan oikean kuvan taloudellisesta asemastaan ja tuloksestaan.
Käyttöomaisuuden poistot voivat olla suoria tai epäsuoria. Suora poisto tarkoittaa, että omaisuuden koko hankintahinta poistetaan kerralla tilikauden aikana, kun taas epäsuora poisto jakaa hankintahinnan useammalle vuodelle. Epäsuora poisto on yleisempi käytäntö ja se tapahtuu usein tasapoistona tai nopeutettuna poiston muodossa. Yrityksen tulee valita poisto-ohjelma, joka parhaiten heijastaa omaisuuden kulumista ja käyttöä.
Poistot vaikuttavat myös verotukseen, sillä ne vähentävät verotettavaa tuloa. On tärkeää muistaa, että Vero -verohallinto edellyttää, että poistot tehdään oikein ja ajallaan. Viranomaiset voivat tarkastaa, että poistoja on käsitelty kirjanpidossa asianmukaisesti ja että ne ovat linjassa voimassa olevien sääntöjen ja lakejen kanssa.
Suositeltavaa on dokumentoida kaikki poistot huolellisesti ja varmistaa, että niihin liittyvät asiakirjat ovat saatavilla tarvittaessa, sillä tämä voi helpottaa mahdollisia verotarkastuksia tulevaisuudessa.