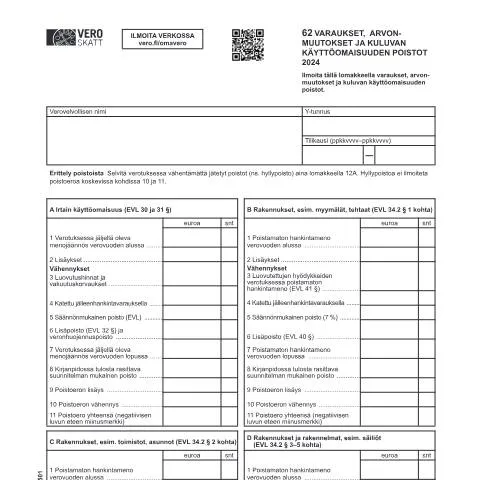
Verovelvollisen valmistautuminen Vero 3050 -lomakkeen täyttämiseen
Kun verovelvollinen valmistautuu täyttämään Vero 3050 -lomakkeen, on tärkeää ymmärtää, että kyseessä on keskeinen asiakirja, joka liittyy varauksien, arvonmuutosten ja kuluvan käyttöomaisuuden poistojen ilmoittamiseen. Tämä lomake, virallisesti nimeltään 62 Erittely varauksista, arvonmuutoksista ja kuluvan käyttöomaisuuden poistoista, on tarkoitettu erityisesti yrityksille ja muille verovelvollisille, jotka haluavat ilmoittaa verotuksessa vähennettävät kulut ja poistot. Sen täyttämisessä on tärkeää huomioida eri osiot ja niiden vaatimukset.
Verovelvolliset ja heidän erityistarpeensa
Vero 3050 -lomakkeen täyttämiseen liittyy erilaisia verovelvollisia, joilla on omat erityistarpeet ja tilanteensa. Esimerkiksi:
- Yritykset: Useimmiten yritykset, jotka käyttävät käyttöomaisuutta, ovat ensisijaisia lomakkeen täyttäjiä. Heidän on ilmoitettava hankintamenot, poistot ja mahdolliset arvonmuutokset.
- Yksityishenkilöt: Vaikka yksityishenkilöt eivät välttämättä käytä lomaketta yhtä usein, he voivat olla velvollisia ilmoittamaan tietyistä poistoista, erityisesti jos he harjoittavat liiketoimintaa tai heillä on vuokratuloja.
- Erityistilanteet: Esimerkiksi, jos verovelvollinen on muuttanut Suomeen ulkomailta tai on alaikäinen, heidän on otettava huomioon erityiset säännökset ja ohjeet.
Prosessin aikarajat ja aikajänteet
Vero 3050 -lomakkeen täyttämiseen ja palauttamiseen liittyvä aikarajoitus on tärkeä seikka, jota ei saa unohtaa. Verovuosi Suomessa kattaa kalenterivuoden, ja lomake on yleensä palautettava seuraavan vuoden aikana. Käytännössä tämä tarkoittaa seuraavaa:
- Palautusajan aloitus: Lomake on täytettävä ja palautettava viimeistään 2. huhtikuuta verovuoden päättymisen jälkeen.
- Muistutukset: On suositeltavaa tarkistaa omat tiedot ja ilmoittaa mahdolliset muutokset sähköisesti Omaverossa ennen tämän päivämäärän umpeutumista.
Jos lomaketta ei palauteta ajoissa, verovelvollinen voi kohdata seuraamuksia, kuten myöhästymismaksuja tai verotuksen oikaisua.
Toimenpiteet mahdollisissa virhetilanteissa
Virheitä voi ilmetä sekä lomakkeen täytössä että sen palautuksessa. Jos verovelvollinen havaitsee virheen, on tärkeää toimia nopeasti:
- Oikaisupyynnön tekeminen: Mikäli virhe on havaittu ennen ilmoituksen palauttamista, on oikaisupyyntö tehtävä ennen lopullisen lomakkeen palauttamista. Tämä voidaan tehdä helposti Omat verot -palvelun kautta.
- Virheen ilmoittaminen jälkikäteen: Jos verovelvollinen huomaa virheen jo palautetussa lomakkeessa, tulee hänen tehdä viranomaiselle korjausilmoitus, jossa selitetään virheen syyt ja ehdotetaan korjaustoimenpiteitä.
Erityiset kanavat lomakkeen palauttamiseen
Lomakkeen palautusvaihtoehdot ovat monipuolisia, ja verovelvollisen on hyvä tuntea niiden erot:
| Palautuskanava | Kuvaus |
|---|---|
| Verkkopalvelu (Omavero) | Suositeltavin ja nopein tapa. Lomake täytetään sähköisesti, ja lähetys tapahtuu suoraan Veroon. Sähköinen palvelu mahdollistaa myös helposti aikarajojen seuraamisen. |
| Paperilomake | Voidaan täyttää käsin ja palauttaa postitse. Tämän vaihtoehdon käyttö viivästyttää käsittelyä ja voi johtaa tietojen virheellisiin tallentamiseen. |
| Vero-toimisto | Lähettämällä lomake henkilökohtaisesti Vero-toimistoon. Tämä on hyvä vaihtoehto, jos on kysymyksiä tai tarvitaan apua lomakkeen täytössä. |
Hallinnollinen käsittely ja seurantamahdollisuudet
Kun lomake on palautettu, verovelvollisen on hyvä tietää, mitä seuraavaksi tapahtuu. Vero käsittelee palautetut lomakkeet tietyssä järjestyksessä, ja käsittelyaika voi vaihdella:
- Käsittelyaika: Yleisesti ottaen lomakkeet käsitellään 1-3 kuukauden sisällä palautuksesta. Käsittelyaikaa voi kuitenkin pidentää lomakkeessa olevat virheet tai puutteelliset tiedot.
- Seuranta: Verovelvollinen voi seurata lomakkeen käsittelyä Omavero-palvelussa, jossa näkyvät kaikki lomakkeen käsittelyyn liittyvät tiedot ja mahdolliset lisäselvityspyynnöt.
Poistojen ja varauksien erittely
Verovelvollisen on oltava tarkka, kun hän täyttää lomakkeen eri osiot, jotka liittyvät varauksiin ja poistoihin. Tämä tarkoittaa, että:
- Poistot: On ilmoitettava verotuksessa vähennettävä menojäännös, lisäykset sekä mahdolliset vähennykset. Erityisesti on huomioitava säännönmukaiset poistot, jotka vaihtelevat omaisuuden tyypin mukaan.
- Varaukset: Ilmoitetaan toimintavaraus, jälleenhankintavaraus ja muut varaukset tarkasti, sillä nämä vaikuttavat suoraan verotettavaan tuloon.
Erityistapaukset ja poikkeukset
On myös tapauksia, joissa verovelvollisten on oltava erityisen tarkkoja. Esimerkiksi:
- Ulkomaiset verovelvolliset: Jos verovelvollinen on muuttanut Suomeen toisesta maasta, hänen on varmistettava, että hän täyttää kaikki paikalliset verovelvoitteet.
- Alaikäiset: Alaikäisillä on erityiset säännöt, jotka koskevat heidän verotustaan ja käyttöomaisuuden ilmoittamista. Heidän on oltava huoltajiensa tai laillisten edustajiensa avustamia.
- Kiireelliset tapaukset: Jos verovelvollisella on kiireellinen tilanne, jossa hän tarvitsee verotuksellista tukea, on syytä ottaa yhteyttä suoraan Verohallintoon yksilöllisten ohjeiden saamiseksi.
Lomakkeen täytön merkitys ja vaikutukset
Vero 3050 -lomake on enemmän kuin vain formaalinen asiakirja; se on keskeinen osa verovelvollisen taloudellista hallintoa. Oikein täytetty lomake voi:
- Vähentää verotettavaa tuloa: Huolellinen ja tarkka täyttö voi johtaa merkittäviin veroetuihin.
- Varmistaa oikeellisuuden: Oikeat tiedot ehkäisevät mahdollisia väärinkäsityksiä tai virheitä, jotka voivat johtaa tarkastuksiin tai muihin seuraamuksiin.
Vero 3050 -lomakkeen täyttäminen vaatii huolellisuutta ja tarkkuutta, mutta sen tuomat mahdollisuudet verotuksellisiin etuihin ovat merkittäviä. Verovelvollisten on tärkeää pysyä ajan tasalla ja hyödyntää käytettävissä olevia resursseja, kuten Verohallinnon verkkopalveluja, tarvittaessa. Tämä varmistaa, että kaikki vaatimukset täyttyvät ja että verovelvollisia edistetään oikealla tavalla.
62 Erittely varauksista ja niiden vaikutus kirjanpitoon
Varaukset ovat tärkeitä kirjanpidollisia eroja, jotka vaikuttavat yrityksen taloudelliseen tilanteeseen. Varaukset tarkoittavat varojen tai kulujen erottamista tulevia velvoitteita varten. Niiden käsittelyssä on noudatettava tarkkoja kirjanpitokäytäntöjä, jotta varaukset eivät vääristä yrityksen taloudellista tilannetta. Esimerkiksi, jos yritys odottaa tulevia kuluja tai tappioita, se voi tehdä varauksen, joka näkyy yrityksen taseessa. Tällöin varauksen suuruus ja sen perustelut on dokumentoitava huolellisesti, ja yrityksen tulee voida osoittaa, miten varaus on laskettu.
Varauksen tekeminen vaikuttaa tuloslaskelmaan, sillä se vähentää tilikauden voittoa. Tilikauden aikana toteutuvat varaukset on kuitenkin poistettava, jolloin yritys voi vähentää niistä syntyvät kulut oikeina ajankohtina. On tärkeää huomata, että varauksista on myös raportoitava säännöllisesti, jotta sidosryhmät saavat realistisen kuvan yrityksen taloudellisesta tilanteesta.
Arvonmuutokset ja niiden hallinta
Arvonmuutokset tarkoittavat omaisuuden ja varojen arvon vaihtelua. Ne voivat johtua monista tekijöistä, kuten markkinahintojen vaihteluista, taloudellisista olosuhteista tai yrityksen liiketoimintastrategioista. Arvonmuutoksia on käsiteltävä kirjanpidossa erityisen huolellisesti, sillä ne voivat vaikuttaa merkittävästi yrityksen taloudelliseen raportointiin ja verotukseen.
Yritysten tulee arvioida omaisuuden arvo säännöllisesti, ja mikäli arvossa tapahtuu merkittäviä muutoksia, on suositeltavaa tehdä arvonsiirtoja tai alaskirjauksia. Tällöin on tärkeää dokumentoida perusteet arvomuutokseen ja varautua mahdollisiin kysymyksiin tilintarkastajien tai veroviranomaisten taholta. Arvonmuutos voi myös vaikuttaa yrityksen tulevaisuuden liiketoimintamahdollisuuksiin, joten se kannattaa ottaa huomioon strategisessa suunnittelussa.
Kuluvan käyttöomaisuuden poisto: käytännön näkökulmat
Kuluvan käyttöomaisuuden poisto on olennainen osa yrityksen taloushallintoa. Se tarkoittaa käyttöomaisuuden arvon vähentämistä kirjanpidossa sen käyttö-iän aikana. Poistot voivat vaikuttaa sekä yrityksen tulokseen että sen verotettaviin tuloihin. Suomessa käytetään useimmiten suoraviivaista poistoa, jossa omaisuuden hankintakustannus jaetaan sen käyttöiälle, mutta myös aikaperusteinen poisto on yleinen. Poistojen kirjaaminen vaatii tarkkuutta, ja yritysten tulee huolehtia, että poistot tehdään oikeaan aikaan ja oikeassa määrässä.
Käytännössä yrityksen pitäisi arvioida käyttöomaisuuden taloudellista elinkaarta ja tehdä ennakoivia toimenpiteitä poistoaikataulujen osalta. Tämä voi sisältää säännöllisiä tarkastuksia ja arviointeja omaisuuden käytöstä ja sen arvosta. On myös suositeltavaa, että yritykset pitävät kirjaa kaikista suoritetuista poistoista ja niiden vaikutuksesta taloudelliseen raportointiin. Asianmukainen kirjanpito auttaa yrityksiä valmistautumaan tilintarkastuksiin ja varmistaa, että verovelvollisuudet täytetään oikein.