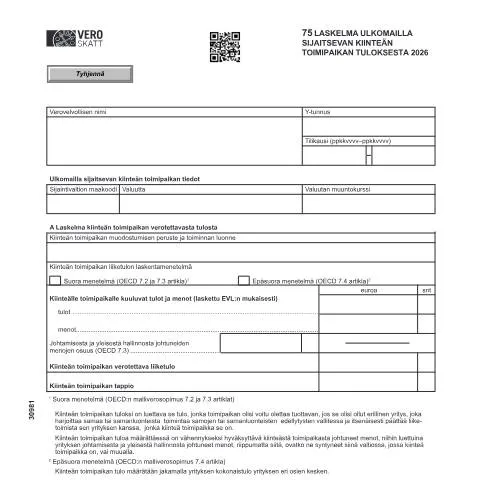
Verovelvollisten velvollisuudet ja 75 Laskelma ulkomailla sijaitsevan kiinteän toimipaikan tuloksesta
Kun yritys toimii ulkomailla sijaitsevassa kiinteässä toimipaikassa, se kohtaa erityisiä verotuksellisia velvoitteita, jotka on säädetty Suomen ja muiden valtioiden lainsäädännössä. Yksi keskeisistä asiakirjoista tämän prosessin hallitsemiseksi on 75 Laskelma ulkomailla sijaitsevan kiinteän toimipaikan tuloksesta (3098). Tämä dokumentti ei ainoastaan auta yrityksiä ilmoittamaan olosuhteitaan, vaan se myös varmistaa, että verotukselliset asiat hoidetaan asianmukaisesti ja lainmukaisesti.
Roolin ymmärtäminen: miksi laskelma on tarpeellinen?
75 Laskelma ulkomailla sijaitsevan kiinteän toimipaikan tuloksesta on oleellinen osa verotusta, sillä se määrittää, miten yrityksen tulot ja menot lasketaan ja raportoidaan. Ilman tätä laskelmaa, yrityksillä ei olisi selkeää tapaa esittää tulojaan ja menojaan, mikä voisi johtaa verotuksellisiin ongelmiin tai jopa sanktioihin.
- Verovelvollisuuden määrittäminen: Laskelma auttaa yrityksiä ymmärtämään, mihin verovelvollisuuksiin he ovat alttiita.
- Kaksinkertaisen verotuksen välttäminen: Oikein täytetty laskelma voi auttaa välttämään tilannetta, jossa yrityksiltä peritään veroja sekä Suomessa että ulkomailla.
- Toiminnan läpinäkyvyys: Laskelma tuo esiin yrityksen taloudellisen tilanteen, mikä helpottaa päätöksentekoa ja liiketoimintasuunnittelua.
Kuka voi ja kenen täytyy täyttää lomake?
Verovelvollisuuden kannalta on olennaista ymmärtää, keitä tämä laskelma koskee. Lomaketta voivat täyttää:
- Ulkomaiset yritykset, joilla on Suomessa kiinteä toimipaikka.
- Suomalaiset yritykset, jotka harjoittavat toimintaa ulkomaille rekisteröidyssä kiinteässä toimipaikassa.
Erityistapauksissa, kuten jos toimipaikka on osa laajempaa konsernia, voi olla tarpeen ottaa huomioon erilaiset lainsäädännölliset näkökohdat. Näitä voivat olla esimerkiksi erikoissopimukset tai kaksinkertaisen verotuksen poistamista koskevat säännökset.
Erityistilanteet: poikkeukselliset verovelvollisuudet
On tärkeää huomata, että joillakin yrityksillä tai toimijoilla voi olla erityisiä olosuhteita, jotka säätelevät heidän velvoitteitaan:
- Muuttuvat omistusrakenteet: Jos yritys siirtää varoja tai omistuksia, se saattaa vaikuttaa verovelvollisuuteen.
- Erityiset verosopimukset: Suomessa ja useissa muissa maissa on olemassa verosopimuksia, jotka voivat vaikuttaa laskelman täyttämiseen.
Vältä virheet: mitä tehdä, jos jokin menee pieleen
Täytettäessä laskelmaa, on tärkeää olla tarkka ja huolellinen. Virheet tai puutteet voivat johtaa verotuksellisiin ongelmiin, jotka voivat olla kalliita ja aikaa vieviä. Jos huomaat virheen tai puuttuvan tiedon, ota yhteyttä Verohallintoon tai asiantuntevaan veroasiantuntijaan. Toimia voi olla useita:
- Tarkista kaikki tiedot uudelleen.
- Ota yhteyttä Verohallintoon saadaksesi ohjeita virheen korjaamiseksi.
- Jos laskelma on jo lähetetty, voi olla mahdollista tehdä oikaisuvaatimus.
Oikaisuvaatimuksen prosessi
Oikaisuvaatimuksen tekeminen voi olla monivaiheinen prosessi. Tärkeimmät vaiheet ovat:
- Oikean lomakkeen täyttäminen: Varmista, että käytät oikeaa lomaketta, jolla voit tehdä oikaisun.
- Aikarajan noudattaminen: Oikaisuvaatimukset tulee tehdä määräajassa, joka on yleensä ilmoitettu Verohallinnon sivuilla.
- Kopioiden säilyttäminen: Säilytä kopiot kaikista lähettämistäsi asiakirjoista.
Laskelman täyttämisen perusteet
75 Laskelma ulkomailla sijaitsevan kiinteän toimipaikan tuloksesta koostuu useista osista, jotka on täytettävä huolellisesti. Lomakkeessa tarvitaan muun muassa:
- Verovelvollisen nimi ja Y-tunnus. Täytä lomake selkeästi ja tarkasti.
- Tilikausi: Ilmoita tarkka tilikausi, johon laskelma liittyy.
- Sijaintivaltion maakoodi ja valuutta: Määrittele, missä kiinteä toimipaikka sijaitsee ja mikä on sen toimintavaluutta.
Verotettavan tuloksen laskentamenetelmät
Laskelmassa on kaksi pääasiallista menetelmää, joita voidaan käyttää tuloksen laskemiseen:
- Suora menetelmä: Tämä menetelmä perustuu OECD:n ohjeisiin ja ottaen huomioon kiinteän toimipaikan todelliset tulot ja menot.
- Epäsuora menetelmä: Tässä menetelmässä yrityksen kokonaistulo jaetaan eri osien kesken, mikä voi olla monimutkaisempaa.
Kalenteri: aikarajat ja seuraavat askeleet
On tärkeää olla tietoinen aikarajoista, jotta kaikki tarvittavat toimet saadaan hoidettua ajallaan:
| Toimi | Aikataulu |
|---|---|
| Laskelman täyttäminen ja lähettäminen | Tilikauden päättymisestä 4 kuukautta |
| Oikaisuvaatimusten tekeminen | 30 päivää alkuperäisen päätöksen jälkeen |
| Verotuksen muutoshakemukset | Tilikauden päättymisestä 5 vuotta |
Seuraavat askeleet laskelman lähettämisen jälkeen
Kun laskelma on lähetetty, on tärkeää seurata tilannetta. Verohallinto voi tarvita lisätietoja tai tarkastuksia. Ole valmis toimittamaan tarvittavat asiakirjat nopeasti, jotta prosessi etenee sujuvasti.
Verotuksen seuraukset ja oikeudet
75 Laskelma ulkomailla sijaitsevan kiinteän toimipaikan tuloksesta voi vaikuttaa merkittävästi yrityksesi verotukseen ja siten taloudelliseen tilanteeseen. Oikea ja ajantasainen laskelma voi avata ovia erilaisiin etuuksiin ja mahdollisuuksiin, kuten:
- Kaksinkertaisen verotuksen poistaminen: Oikein täytetty laskelma voi auttaa välttämään ylimääräisiä veroja.
- Verotukselliset etuudet: Jos yrityksesi on oikeutettu tiettyihin verotuksellisiin etuuksiin, ne voivat olla merkittäviä.
- Taloudellisen ennustettavuuden parantaminen: Selkeä laskelma auttaa liiketoimintasuunnittelussa ja resursoinnissa.
Oikeudet ja velvoitteet yrityksille
Yrityksillä on oikeus saada tietoa verotuksellisista velvoitteistaan sekä velvollisuus noudattaa päätöksiä ja aikarajoja. On tärkeää olla tietoinen oikeudesta valittaa ja oikaista virheellisiä päätöksiä. Tämä voi olla merkityksellistä erityisesti suurten yritysten ja konsernien tapauksessa, joissa liiketoiminta on monimutkaisempaa.
Tulevaisuus ja muutokset verolainsäädännössä
Verolainsäädäntö ja siihen liittyvä käytäntö muuttuvat jatkuvasti. On suositeltavaa pysyä ajan tasalla uusista säädöksistä ja käytännöistä, jotka voivat vaikuttaa laskelman täyttämiseen ja yrityksen verotukseen. Verohallinto julkaisee säännöllisesti päivityksiä ja ohjeita, jotka auttavat yrityksiä navigoimaan näissä muutoksissa.
Yhteenvetona voidaan todeta, että 75 Laskelma ulkomailla sijaitsevan kiinteän toimipaikan tuloksesta on monivaiheinen ja tärkeä asiakirja, joka vaatii huolellista huomiota ja tarkkuutta. Yritysten on tärkeää ymmärtää sen vaikutukset sekä velvoitteet ja oikeudet, jotta ne voivat menestyä kansainvälisessä liiketoiminnassa.
75 Laskelma ulkomailla sijaitsevan kiinteän toimipaikan tuloksesta (3098) - käytännön ohjeet ja erityistilanteet
Kun yritys harjoittaa liiketoimintaa Suomessa perustetun toimipaikan kautta, se voi myös omistaa kiinteän toimipaikan ulkomailla. Tällöin on tärkeää ymmärtää, miten kiinteän toimipaikan tulos lasketaan ja miten se vaikuttaa verotukseen. Ulkomaiset kiinteät toimipaikat (esim. tehtaat tai jälleenmyynti) voivat edellyttää erityisiä laskelmia ja raportointia Vero:lle. Kiinteän toimipaikan määritelmä perustuu siihen, missä määrin yritys harjoittaa liiketoimintaa ja missä määrin sillä on pysyvä läsnäolo ulkomailla.
Verohallinto edellyttää, että yrityksen on täytettävä 75 Laskelma ulkomailla sijaitsevan kiinteän toimipaikan tuloksesta (3098) -lomake, joka on osa yrityksen vuotuista verotusta. Tärkeimmät huomiot tähän liittyen ovat:
- Liiketoiminnan laatu: Onko toiminta säännöllistä ja jatkuvaa? Jos kyllä, kyseessä on todennäköisesti kiinteä toimipaikka.
- Kustannusten jakaminen: Miten kulut ja tulot jaetaan suomalaisen ja ulkomaisen toiminnan välillä? Tämä on keskeinen kysymys verotuksessa.
- Verosopimukset: Onko Suomi tehnyt verosopimuksia sen maan kanssa, jossa kiinteä toimipaikka sijaitsee? Tämä voi vaikuttaa verotettavan tulon määrään.
Verosääntöjen ja käytäntöjen eroavaisuudet eri maissa
Kiinteän toimipaikan verotuksessa tulee myös huomioida, että eri maissa on erilaisia verotuskäytäntöjä. Tämä voi vaikuttaa merkittävästi siihen, miten tulot ilmoitetaan ja verotetaan. Esimerkiksi jotkut maat saattavat vaatia suurempia tietosisältöjä tai erilaista dokumentaatiota kuin Suomi. Tämän vuoksi on keskeistä ymmärtää kunkin maan erityiset vaatimukset:
- Oikeudellinen kehys: Esimerkiksi Yhdysvalloissa ja Britanniassa on erilaisia säännöksiä kiinteän toimipaikan määrittelyyn ja verotukseen kuin Euroopassa. On tärkeää tutustua kyseisen maan lakien mukaisiin vaatimuksiin.
- Verokannan vaihtelut: Erilaiset verokannat voivat vaikuttaa siihen, miten kiinteä toimipaikka kannattaa perustaa. Ennen liiketoimintaa on järkevää tehdä verosuunnittelu, joka ottaa huomioon kohdemaan verotuskäytännöt.
- Verotuksen ennakkopäätökset: Joissakin maissa on mahdollista hakea ennakkopäätöksiä verotuksellisista kysymyksistä. Tämä voi auttaa välttämään ikäviä yllätyksiä myöhemmin.
Raportointivelvoitteet ja aikarajat
On tärkeää muistaa, että 75 Laskelma ulkomailla sijaitsevan kiinteän toimipaikan tuloksesta (3098) -lomake on vain yksi osa laajemmasta raportointivelvoitteesta. Yrityksen on huolehdittava myös muista mahdollisista raportointivaatimuksista, jotka liittyvät ulkomaiseen toimintaan:
- Voitto- ja tappiolaskelmat: Ulkomaisten toimipaikkojen tulos on raportoitava erikseen, ja on tärkeää laatia tarkka voitto- ja tappiolaskelma, joka säilyttää läpinäkyvyyden.
- Verotuksen määräajat: Lomake tulee jättää Vero:lle määräajassa, yleensä vuoden kuluessa tilikauden päättymisestä. On suositeltavaa tarkistaa tarkat päivämäärät ja aikarajat Suomi.fi -palvelusta.
- Mahdolliset lisäselvitykset: Vero saattaa vaatia lisäselvityksiä tai dokumentaatiota, jos se epäilee ilmoitettujen tietojen oikeellisuutta. On hyvä valmistautua toimittamaan tarvittavat asiakirjat.