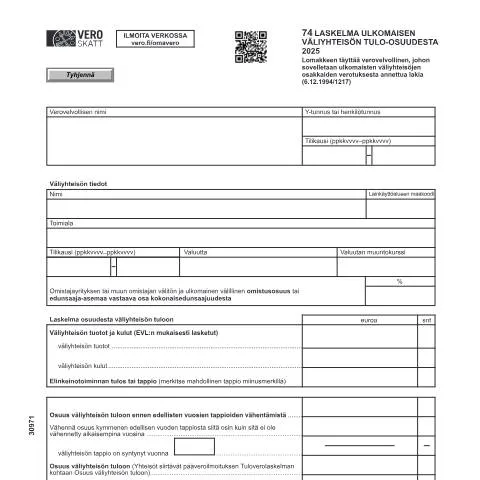
Ulkomaisten väliyhteisöjen tulo-osuuden ilmoittaminen
Verovelvollisen on tärkeää ymmärtää, mitä 74 Laskelma ulkomaisen väliyhteisön tulo-osuudesta (3097) -lomake kattaa ja miten sen täyttäminen vaikuttaa verotukseen. Tämä lomake liittyy ulkomaisten väliyhteisöjen osakkaiden verotukseen ja sen täyttämisessä on useita vaiheita, joita on hyvä seurata tarkasti.
Alustavat vaatimukset ja kriteerit
Ennen lomakkeen täyttämistä, on hyödyllistä tietää, kenelle tämä lomake on tarkoitettu. Veroilmoitusvelvollinen, joka on ulkomaisten väliyhteisöjen osakas, tarvitsee tämän lomakkeen. Ulkomaiset väliyhteisöt voivat olla esimerkiksi yrityksiä, joissa suomalaisella verovelvollisella on omistusosuus. Ulkomaisia väliyhteisöjä voivat olla myös tytäryhtiöt tai osakkuusyritykset, jolloin ilmoitusvelvollisuus korostuu.
Mitkä ovat erityistapaukset?
- Ulkomaiset yrittäjät: Jos olet ulkomainen yrittäjä, joka omistaa osan suomalaisesta yhtiöstä, täytät tämän lomakkeen.
- Yli 16-vuotiaat minori-ikäiset: Lomaketta voi täyttää myös alaikäinen, mutta hänen on saatava laillisen edustajan, kuten vanhemman tai huoltajan, apua.
- Monimutkaiset omistussuhteet: Jos omistussuhteesi ovat monimutkaisempia, kuten useita väliyhteisöjä, tarkista muiden lomakkeiden tarve.
Lomakkeen täyttöprosessi
Lomakkeen täyttäminen vaatii huolellisuutta, sillä siinä on useita kohtia, joissa virheet voivat aiheuttaa ongelmia verotuksessa. Lomakkeen täyttämiseen liittyvät vaiheet ovat seuraavat:
1. Perustietojen ilmoittaminen
- Verovelvollisen nimi ja Y-tunnus: Näiden tietojen on oltava oikein ja ajantasaisia. Y-tunnus on yrityksen tunnus, joka on pakollinen kaikille suomalaisille yhtiöille.
- Tilikausi: Merkitse selkeästi, minkä ajanjakson tulo-osuus ilmoitetaan (ppkkvvvv–ppkkvvvv).
2. Väliyhteisön tiedot
Tässä osiossa ilmoitetaan väliyhteisön nimi, lainkäyttöalueen maakoodi sekä toimiala. Tämä tieto on olennaista, jotta verottaja voi arvioida väliyhteisön toimintaa ja sen vaikutusta verotukseen.
3. Tulojen ja kulujen raportointi
Väliyhteisön tuotot ja kulut on ilmoitettava tarkasti. On tärkeää, että nämä tiedot lasketaan EVL:n mukaisesti. Merkitse väliyhteisön tuotot ja kulut erikseen, sekä elinkeinotoiminnan tulos tai tappio. Jos väliyhteisöllä on ollut tappioita, ne on ilmoitettava erikseen.
Erityismaksut ja verovähennykset
Väliyhteisöstä saatu osinko tai muu voitonjako on ilmoitettava, ja on kriittistä ymmärtää, miten nämä tiedot vaikuttavat verotukseen. Merkitse veronalainen osuus osingosta tai voitonjaosta, joka on saatu väliyhteisöltä. Tämä osuus tulee ilmoittaa myös pääverotuksessa.
Veronalaisen osuuden laskeminen
Väliyhteisöltä saatu osinko, joka on veronalainen, on huomioitava ja merkitään lomakkeelle. Tämä tarkoittaa, että osingosta, joka on saatu väliyhteisöltä, vähennetään aikaisempina vuosina vähentämättömät osuudet. Käytä lomakkeen ohjeita tarkasti, jotta et jää ilman kyseisiä vähennyksiä.
Kanavat ja aikarajat lomakkeen jättämiseen
Lomakkeen voi jättää sähköisesti tai paperiversiona. Suosittelemme sähköistä jättämistä, sillä se on nopeaa ja vaivattomampaa. Lomakkeen jättöaika on tärkeä, ja se on määrätty kalenterivuoden aikana. Huomaa, että aikarajat vaihtelevat, joten tarkista ajankohtainen tieto Vero.fi -sivustolta.
Erityiset aikarajat
| Toiminto | Aikaraja |
|---|---|
| Sähköinen ilmoittaminen | 30. huhtikuuta vuoden jälkeen |
| Paperinen ilmoittaminen | 30. huhtikuuta vuoden jälkeen |
Verovelvollisen vastuut ja seuranta
Kun lomake on jätetty, verovelvollisen on seurattava, miten Verohallinto käsittelee ilmoitusta. Mahdolliset lisäselvityspyynnöt voivat tulla yllättäen, ja on tärkeää vastata niihin ajoissa. Mikäli ilmoituksessa on puutteita, voi se johtaa veroseuraamuksiin, joten tarkista aina tiedot ennen palauttamista.
Seurannan vaiheet
- Vahvista, että ilmoitus on vastaanotettu Verohallinnolta.
- Ole valmis antamaan lisätietoja tai asiakirjoja, jos niitä pyydetään.
- Tarkista verotuspäätös ja varmista, että se on oikea.
Veropalveluiden hyödyntäminen
Verovelvollisen kannattaa tutustua myös Verohallinnon tarjoamiin palveluihin. Verohallinto tarjoaa monia työkaluja, joilla voit helpottaa lomakkeen täyttämistä ja verotuksen seurantaa. Ole tietoinen mahdollisuudesta käyttää sähköisiä palveluja, kuten Omavero, joka helpottaa verotuksen hallintaa.
Vinkkejä sähköisten palveluiden käyttöön
- Rekisteröidy Omavero-palveluun hyvissä ajoin.
- Käytä virallisia lomakkeita, joita on saatavilla Verohallinnon verkkosivuilta.
- Tarkista säännöllisesti, onko lomakkeeseen tai menettelyyn tullut muutoksia.
Johtopäätökset ja käytännön ohjeet
74 Laskelma ulkomaisen väliyhteisön tulo-osuudesta (3097) -lomakkeen täyttäminen on prosessi, joka vaatii tarkkuutta ja huolellisuutta. Jokaisen verovelvollisen on tärkeää ymmärtää lomakkeen merkitys omassa verotuksessaan ja varmistaa, että kaikki tiedot on ilmoitettu oikein. Erityisesti kansainvälisissä asioissa voi syntyä lisähaasteita, joten apua kannattaa kysyä asiantuntijalta tarvittaessa.
74 Laskelman täyttäminen vaiheittain
74 Laskelma ulkomaisen väliyhteisön tulo-osuudesta (3097) on olennainen osa ulkomaisten väliyhteisöjen tuloverotusta Suomessa. Sen täyttäminen voi tuntua monimutkaiselta, mutta seuraamalla tiettyjä vaiheita voit varmistaa, että kaikki tarvittavat tiedot ovat mukana ja laskelma on oikea. Ensimmäinen vaihe on kerätä kaikki tarvittavat asiakirjat, jotka liittyvät väliyhteisön toimintaan Suomessa.
Asiakirjoihin voi kuulua esimerkiksi:
- Väliyhteisön perustamisasiakirjat
- Viimeisimmät tilinpäätökset
- Kaikki Suomessa saatujen tulojen dokumentaatio
Kun asiakirjat on kerätty, voit aloittaa laskelman täyttämisen. Laskelmassa on useita kohtia, joihin sinun on täytettävä tietoja. Aloita väliyhteisön perustietojen ilmoittamisella, kuten sen nimi, osoite ja henkilötunnus (jos saatavilla). Tämän jälkeen siirry tulotietoihin, joihin kuuluu:
- Suomessa saadut tulot
- Tulot, jotka väliyhteisö on saanut muista maista
- Tulojen jakaminen osakkaille tai muille tahoille
On tärkeää, että kaikki tiedot ovat tarkkoja ja ajantasaisia, sillä virheelliset tiedot voivat johtaa vero-oikeudellisiin ongelmiin. Huomioi myös, että laskelman täyttäminen on tehtävä määräajassa, joka yleensä on veroilmoituksen jättöpäivä.
Väliyhteisön määritelmä ja verotuskäytännöt
Väliyhteisö (foreign intermediary entity) on eräänlainen yritys, joka toimii välikätenä voitonjakamisessa ja muissa taloudellisissa suhteissa. Suomessa väliyhteisöjen verotuksessa otetaan huomioon, että niiden on noudatettava sekä kansallisia että kansainvälisiä verosäännöksiä. Verotuskäytännöt vaihtelevat sen mukaan, missä maassa väliyhteisö on rekisteröity ja minkä tyyppistä toimintaa se harjoittaa.
Esimerkiksi, jos väliyhteisö on rekisteröity verotuksellisesti maan ulkopuolella, sen on pystyttävä todistamaan, että se noudattaa kyseisen maan verosääntöjä. Tämä voi tarkoittaa erilaisten asiakirjojen ja todistusten toimittamista suomalaisille veroviranomaisille. Väliyhteisön tulo-osuus on tärkeä, sillä se voi vaikuttaa suoraan osakkaiden verotukseen Suomessa.
Mikäli väliyhteisön tuloja ei ole raportoitu oikein, se voi johtaa veroseuraamuksiin, joten on suositeltavaa konsultoida veroasiantuntijaa tai -juristia, mikäli olet epävarma tulojen tai vähennysten ilmoittamisesta. Tällöin voit varmistaa, että väliyhteisön verotukseen liittyvät asiat hoidetaan oikein, ja että vältät mahdolliset ongelmat tulevaisuudessa.
Tyypilliset virheet 74 Laskelman täyttämisessä
74 Laskelma ulkomaisen väliyhteisön tulo-osuudesta (3097) on herkkä asiakirja, johon liittyy useita yleisiä virheitä, joita täyttäjät tekevät. Tuntemalla nämä virheet pystyt välttämään ne ja varmistamaan laskelman oikeellisuuden. Yksi yleisimmistä virheistä on puuttuvat tiedot, erityisesti tulojen raportoinnissa. On ensiarvoisen tärkeää ilmoittaa kaikki tulot, jotka väliyhteisö on saanut sekä Suomesta että muista maista.
Toinen yleinen virhe on sekaannus vähennysten ilmoittamisessa. Vähennykset on ilmoitettava erikseen, ja niiden on vastattava todellisia kuluja. Väärien tai liiallisten vähennysten ilmoittaminen voi johtaa veroseuraamuksiin ja rangaistuksiin. Laskelmassa saattaa myös esiintyä virheellisiä laskelmia, mikä korostaa huolellisen tarkastamisen merkitystä ennen laskelman lopullista lähettämistä.
Lisäksi on tärkeää huomioida, että EU:n lainsäädäntö vaikuttaa myös ulkomaisiin väliyhteisöihin, joten tarvittaessa kannattaa perehtyä myös EU:n verolainsäädäntöön. Jos olet epävarma, on suositeltavaa kysyä neuvoja asiantuntijalta, joka tuntee sekä Suomen että muiden maiden verolainsäädäntöä.