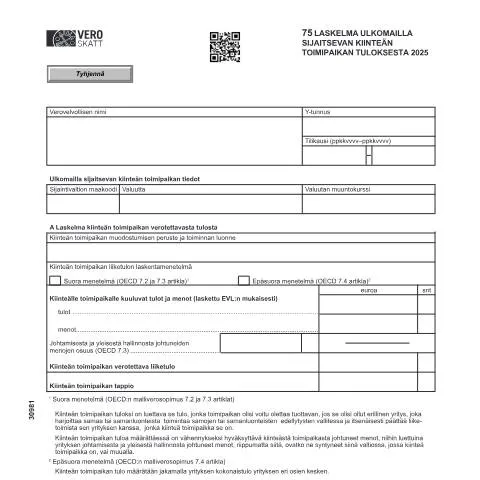
Ulkomailla sijaitsevan kiinteän toimipaikan laskelma: merkitys ja käyttö
Ulkomailla sijaitsevan kiinteän toimipaikan laskelma, tunnettu myös koodilla Vero 3098, on keskeinen asiakirja, joka liittyy suomalaisille yrityksille, joilla on toimintaa ulkomailla. Tämä asiakirja on erityisen tärkeä yhtiöille, jotka haluavat täyttää verovelvollisuutensa oikein ja varmistaa, että niiden ulkomailla ansaitsemat tulot raportoidaan asianmukaisesti Suomen verottajalle, Vero:lle.
Asiakirjan täyttäminen oikein ei ainoastaan helpota verovelvoitteiden hoitamista, vaan se myös auttaa välttämään mahdollisia ongelmia, kuten kaksinkertaista verotusta. Laskelma kattaa tärkeimmät tiedot kiinteän toimipaikan tuloksesta ja siihen liittyvistä kuluista. Näin ollen asiakirja on elintärkeä niille yrityksille, jotka pyrkivät saamaan kansainvälistä kilpailukykyä ja samalla noudattamaan paikallisia sääntöjä.
Yhteistyö Vero:n ja Kela:n kanssa
Yhteistyö Suomen veroviranomaisten, kuten Vero:n, ja sosiaaliviranomaisten, kuten Kela:n, välillä on olennainen osa tätä prosessia. Verovelvollisten on tärkeää ymmärtää, kuinka nämä kaksi organisaatiota toimivat yhdessä varmistaakseen, että verovastuut ja sosiaaliset etuudet ovat tasapainossa. Esimerkiksi, jos ulkomailla sijaitseva kiinteä toimipaikka tuottaa tuloja, nämä tulot on ilmoitettava Vero:lle, ja mahdolliset sosiaalietuudet, joihin yritys tai sen työntekijät voivat olla oikeutettuja, voivat riippua tästä tuloinformaatiosta.
Verovelvollisen nimi ja Y-tunnus
Ensimmäinen vaihe laskelman täyttämisessä on ilmoittaa verovelvollisen nimi ja Y-tunnus. Nämä tiedot ovat tärkeitä, jotta Vero voi tunnistaa, kuka asiakirjan on toimittanut. Y-tunnus on yrityksen yksilöllinen tunnus Suomessa, ja se tulee ilmoittaa kaikissa virallisissa asiakirjoissa. Huomioi, että virheelliset tai puutteelliset tiedot voivat johtaa asiakirjan hylkäämiseen tai viivästyksiin käsittelyssä.
Asiakirjan täyttämisen aikarajat ja prosessi
Asiakirjan täyttämiselle on asetettu tarkat aikarajat, joiden noudattaminen on ensisijaisen tärkeää. Vero ilmoittaa, että laskelma ulkomailla sijaitsevan kiinteän toimipaikan tuloksesta (3098) on toimitettava verovuoden päättymisen jälkeen. Yleisesti ottaen aikarajat vaihtelevat vuodesta toiseen, mutta tyypillisesti asiakirja on palautettava viimeistään seuraavan verovuoden toukokuun loppuun mennessä.
Prosessi alkaa, kun verovelvollinen kerää tarvittavat tiedot ja asiakirjat. On suositeltavaa aloittaa valmistelut hyvissä ajoin, jotta kaikki tarvittavat tiedot saadaan koottua ja laskelma voidaan täyttää huolellisesti. Vero voi vaatia lisäselvityksiä tai asiakirjoja, joten varautuminen tähän on järkevää.
Verotettavan tuloksen laskeminen
Verotettavan tuloksen laskeminen on laskelman ydin. Tämä tarkoittaa, että verovelvollisen on laskettava kiinteän toimipaikan tulot ja menot oikein. Tulojen ja menojen ilmoittaminen tapahtuu erittelyllä, jossa on otettava huomioon muun muassa kiinteän toimipaikan liiketulon laskentamenetelmät.
- Suora menetelmä: Tämä menetelmä perustuu OECD:n malliverosopimuksen artikloihin 7.2 ja 7.3. Tuloa arvioidaan ikään kuin kiinteä toimipaikka olisi erillinen yritys.
- Epäsuora menetelmä: Tässä menetelmässä yrityksen kokonaisliikevaihto jaetaan eri osien kesken, kuten OECD:n malliverosopimuksen artiklassa 7.4 on kuvattu.
On tärkeää huomata, että verovelvollisen on dokumentoitava kaikki mahdolliset kulut, mukaan lukien liiketoiminnan hallinnolliset kulut, riippumatta siitä, ovatko ne syntyneet kyseisessä maassa tai muualla. Tämä voi sisältää esimerkiksi toimintakustannuksia, yleisiä hallintokuluja ja muita liiketoimintaan liittyviä menoja.
Kaksinkertaisen verotuksen poistaminen ja liitetiedostot
Kaksinkertaisen verotuksen poistaminen on prosessi, joka tulee ottaa huomioon, kun laskelmaa täytetään. Mikäli kiinteän toimipaikan sijaintivaltio on Suomen kanssa verosopimuksessa, verovelvollisen on esitettävä liitetiedosto, joka on nimeltään lomake 70 (Veroh 3091). Tämä lomake on olennainen osa kansainvälistä verotusta, sillä se auttaa varmistamaan, ettei yritystä veroteta kahteen kertaan samoista tuloista.
Liitetiedostossa tulee ilmoittaa kiinteän toimipaikan tulot ja menot, jotka on otettava huomioon verotuksessa. On tärkeää olla tarkka ja huolellinen verkkoviranomaisten kanssa, sillä virheelliset tiedot voivat johtaa veroseuraamuksiin tai ylimääräisiin veromaksuihin.
Oikeat valuuttakursseja ja muuntokurssit
Valuuttakurssit ovat keskeinen osa laskelman täyttämistä, erityisesti, jos toiminta tapahtuu maassa, jossa käytetään eri valuuttaa kuin euro. Laskelmassa on mainittava myös valuutta, jonka mukaan tulot on arvioitu, sekä muuntokurssi. Täsmällisten valuuttakurssien käyttäminen varmistaa, että laskelman tiedot ovat oikeat ja läpinäkyvät.
Esimerkiksi, jos ulkomailla sijaitseva kiinteä toimipaikka toimii dollareissa, on tarpeen ilmoittaa, mikä muuntokurssi on käytetty euroiksi muuntamiseen. Vero:lla on omat suosituksensa ja ohjeensa tämän prosessin helpottamiseksi.
Toimittamisen kanavat: sähköinen tai paperinen
Vero 3098 -lomakkeen voi toimittaa useilla eri tavoilla. Sähköinen toimittaminen on yhä suositeltavampi vaihtoehto, sillä se on nopeaa ja tehokasta. Sähköinen palvelu mahdollistaa myös asiakirjan seurannan ja varmistaa, että se on turvallisesti toimitettu perille ilman fyysisiä toimitusongelmia.
Paperisen version toimittamisessa on kuitenkin omat etunsa; esimerkiksi, se voi olla tarpeen tietyissä tilanteissa, kuten jos asiakirjassa on erityisiä liitteitä tai jos yritys haluaa varmistaa, että kaikki tiedot ovat saatavilla paperimuodossa. On tärkeää varmistaa, että paperinen laskelma postitetaan oikeaan osoitteeseen, ja toimitusvahvistus kannattaa säilyttää mahdollisten seurantakysymysten varalta.
Terminaalit ja aikarajat asiakirjan käsittelyssä
Toimituksen jälkeen Vero alkaa käsitellä laskelmaa. Käsittelyaika vaihtelee, mutta tyypillisesti tämä prosessi voi kestää useita viikkoja. On tärkeää seurata asiakirjan tilaa ja varmistaa, että kaikki tarvittavat lisäselvitykset on toimitettu. Mikäli asiakirjassa havaitaan puutteita tai virheitä, verovelvollinen saa asiasta tiedon ja voi korjata asiakirjan ajoissa.
Kohtaa haasteet: mitä tehdä, jos asiakirja hylätään?
Jos laskelma hylätään, verovelvollisella on mahdollisuus korjata asiakirja ja toimittaa se uudelleen. On suositeltavaa tarkistaa huolellisesti Vero:n antamat ohjeet ja selvittää, mitä virheitä asiakirjassa oli. Korjaamisen jälkeen asiakirja voidaan antaa uudelleen.
Jos verovelvollinen ei ole samaa mieltä Vero:n päätöksestä tai haluaa kyseenalaistaa sen, on mahdollista tehdä oikaisupyyntö. Tämä prosessi vaatii kuitenkin huolellista dokumentointia ja oikeudellista osaamista, joten konsultointi verokonsultin tai asiantuntijan kanssa voi olla hyödyllistä.
Liitteiden merkitys ja asiakirjan täydentäminen
Kaikissa verolaskelmissa on tärkeää liittää tarvittavat asiakirjat ja liitteet. Liitteet voivat sisältää esimerkiksi tulojen ja menojen tositteet. Virheellisesti tai puutteellisesti toimitetut liitteet saattavat johtaa asiakirjan hylkäämiseen tai viivästymiseen. Siksi on järkevää tarkistaa, että kaikki liitteet ovat mukana ja oikein toimitettuna.
Lopuksi on hyvä muistaa, että ulkomailla sijaitsevan kiinteän toimipaikan laskelma (Vero 3098) on monimutkainen asiakirja, joka vaatii tarkkuutta ja huolellista valmistelua. On suositeltavaa käyttää aikaa asiakirjan täyttämiseen, jotta kaikki tiedot ovat oikein ja verovelvoitteet hoidetaan asianmukaisesti.
Ulkomailla sijaitsevan kiinteän toimipaikan määritelmä ja verotus
Ulkomailla sijaitseva kiinteä toimipaikka tarkoittaa, että yrityksellä on pysyvä liiketoimintapaikka ulkomailla, josta se harjoittaa taloudellista toimintaa. Tällaisia toimipaikkoja voivat olla esimerkiksi sivukonttorit, tehtaat tai muu liiketoimintaa varten varattu tila. Verotuksen näkökulmasta tämä tarkoittaa, että yrityksen on ilmoitettava ulkomailla syntynyt tulos Suomessa ja maksettava siitä veroja, mikäli se on Suomen verovelvollinen.
Ulkomailla sijaitseva kiinteä toimipaikka on syytä erottaa muista ulkomailla tapahtuvasta liiketoiminnasta, kuten satunnaisista projekteista tai myynnistä, joka ei vaadi kiinteää toimintaa. Verovelvollisuuden kannalta on tärkeää arvioida, onko yrityksellä riittävästi "liiketoiminnallista toimintaa" kyseisessä maassa, jotta sitä voitaisiin pitää kiinteänä toimipaikkana.
Verosopimukset ja niiden merkitys kiinteille toimipaikoille
Suomi on solminut useita verosopimuksia muiden maiden kanssa, joiden tarkoituksena on estää kaksinkertainen verotus ja helpottaa verotusta yritysten osalta. Näissä sopimuksissa määritellään, mikä maa saa verottaa tuloja, ja ne voivat vaikuttaa merkittävästi ulkomailla sijaitsevien kiinteiden toimipaikkojen verotukseen.
Esimerkiksi, jos suomalaisella yrityksellä on kiinteä toimipaikka Ruotsissa, Ruotsin ja Suomen välinen verosopimus voi määrittää, että tuloista maksettava vero on suoritettava Ruotsiin, mikäli toimipaikka täyttää tietyt kriteerit. Tämä on tärkeä näkökohta, koska se voi vaikuttaa verovelvollisuuden laajuuteen ja tähän liittyvään raportointiin Suomessa. Yrityksen on näin ollen perehdyttävä huolellisesti kyseisen maan verosäännöksiin sekä verosopimuksen ehtoihin.
Käytännön esimerkit ja ohjeet Laskelma ulkomailla sijaitsevan kiinteän toimipaikan tuloksesta
Kun suomalainen yritys täyttää Laskelma ulkomailla sijaitsevan kiinteän toimipaikan tuloksesta (3098) -lomakkeen, on tärkeää ymmärtää, miten täytettävät tiedot liittyvät yrityksen liiketoimintaan ja kotimaansa verovelvoitteisiin. Esimerkiksi, yrityksen tulee ilmoittaa kiinteän toimipaikan tuotto ja kulut erikseen, jotta veroviranomaiset voivat arvioida mahdollisen verotettavan tulon.
Lisäksi on syytä huomioida, että kiinteän toimipaikan tuloksen laskentaan voi liittyä erilaisia vähennysoikeuksia, kuten esimerkiksi paikalliset liiketoimintakulut sekä investoinnit, jotka voivat vaikuttaa yrityksen kokonaisverotettavan tulon määrään. Nämä asiat on tärkeää dokumentoida huolellisesti ja esittää verottajalle tarvittaessa, jotta voidaan välttää mahdolliset veroriidat tulevaisuudessa.