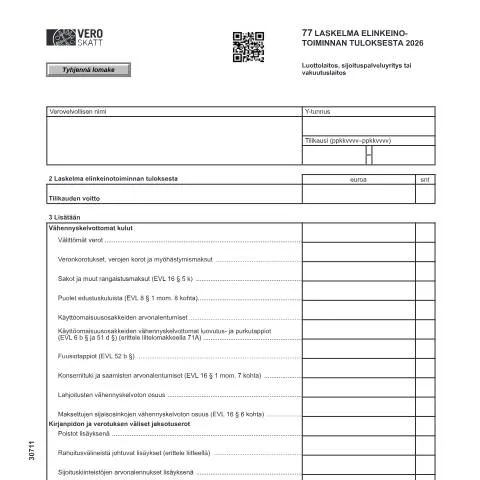
Yhteisöjen verotuksen ydin: 77 Laskelma elinkeinotoiminnan tuloksesta
Suomessa yritysverotus on keskeinen osa taloudellista toimintaa, ja jokaisen yrityksen on raportoitava elinkeinotoiminnan tuloksensa viranomaisille. 77 Laskelma elinkeinotoiminnan tuloksesta (Vero 3071) on virallinen lomake, jota käytetään erityisesti luottolaitoksilta, sijoituspalveluyrityksiltä ja vakuutuslaitoksilta. Tämä lomake on keskeinen työkalu, jonka avulla yhteisöt voivat ilmoittaa verotettavat tulot ja mahdolliset tappiot. Sen täyttäminen vaatii tarkkuutta ja huolellisuutta, sillä virheet voivat johtaa taloudellisiin seuraamuksiin.
Kenelle lomake on tarkoitettu ja milloin se tulee jättää?
Lomakkeen täytön ja jättämisen velvollisuus koskee erityisesti luottolaitoksia, sijoituspalveluyrityksiä ja vakuutuslaitoksia. Nämä toimijat toimivat tiukasti säädellyssä ympäristössä, ja niiden on noudatettava tarkkoja aikarajoja verotustietojen raportoinnissa. Verovuosi Suomessa kattaa kalenterivuoden, ja lomake on jätettävä viimeistään vuoden ensimmäisen neljänneksen loppuun mennessä.
Esimerkiksi, jos tilikausi päättyy 31. joulukuuta, lomake on toimitettava 30. huhtikuuta. On tärkeää huomioida, että mahdolliset viivästykset voivat johtaa veronkorotuksiin tai muihin taloudellisiin seuraamuksiin.
Lomakkeen sisältö: tärkeimmät kohdat ja ohjeet
Lomake 77 on laaja ja sisältää useita osioita, joista jokaisella on oma merkityksensä. Tarkastellaanpa keskeisiä osioita:
- Tilikauden voitto ja tappio: Täällä ilmoitetaan tilikauden voitto tai tappio, mikä on olennaista verotettavan tuloksen määrittämiseksi.
- Vähennettävät ja lisättävät erät: Lomakkeessa on eritelty useita eriä, joita voidaan lisätä tai vähentää verotettavasta tulosta. Esimerkiksi käyttöomaisuusosakkeiden arvonalentumiset tai fuusiotappiot.
- Veronalaiset tuotot: Tässä osiossa ilmoitetaan kaikki veronalaiset tuotot, jotka eivät muodosta tilikauden tuloslaskelmaa.
On erityisen tärkeää, että täyttäjä tutustuu huolellisesti ohjeistukseen, joka tulee lomakkeen mukana. Virheiden välttämiseksi kannattaa valmistautua ja kerätä kaikki tarvittavat tiedot etukäteen.
Täytön yleiset ohjeet
Ennen lomakkeen täyttämistä on hyvä varmistaa, että kaikki tarvittavat asiakirjat ja tiedot ovat saatavilla. Tämä voi sisältää muun muassa:
- Edellisten tilikausien verotustiedot
- Kirjanpitomateriaalit
- Verovapaat tuotot ja niiden erittelyt
Varmista myös, että henkilökohtainen tunnus (Henkilötunnus) on oikein merkitty, sillä virhe voi johtaa lomakkeen hylkäämiseen.
Erityistapaukset: kansainväliset yritykset ja erityiset tilanteet
Lomakkeen täyttämisessä on huomioitava myös mahdolliset kansainväliset ulottuvuudet. Esimerkiksi, jos yrityksellä on ulkomaisia tytäryhtiöitä tai se saa tuloja ulkomailta, on tärkeää olla tarkkana, mitä erittelyjä ja liitteitä tarvitaan.
Jos yhteisö on verovelvollinen ulkomaisista tuloista, on erityisen tärkeää selvittää, miten ne vaikuttavat verotettavaan tulokseen. Tällöin voi olla hyödyllistä liittää mukaan vapaamuotoinen selvitys tai käyttää liitelomakkeita, kuten 7A ja 7M, jotka auttavat konkretisoimaan tulon lähteitä ja erottamaan verotettavat ja verovapaat tulot toisistaan.
Käytännön vinkit kansainvälisille toimijoille
- Varmista, että kaikki ulkomaiset tulot on dokumentoitu asianmukaisesti.
- Hanki tarvittaessa asiantuntija-apua verotuskäytännöissä, erityisesti kansainvälisissä kysymyksissä.
- Ole tietoinen kansainvälisistä verosopimuksista, jotka voivat vaikuttaa verotettaviin tuloihin.
Lomakkeen jättämistavat: sähköinen vs. paperimuoto
77 Laskelma elinkeinotoiminnan tuloksesta voidaan jättää useilla tavoilla. Sähköinen asiointi on yleistynyt, ja se mahdollistaa nopeamman ja tehokkaamman käsittelyn. Vero.fi-sivustolla voit täyttää lomakkeen sähköisesti ja liittää tarvittavat liitteet suoraan järjestelmään. Tämä on suositeltavin tapa, koska se vähentää virheiden mahdollisuutta ja nopeuttaa käsittelyä.
Paperimuotoiseen jättämiseen liittyy kuitenkin omat haasteensa. Tällöin on huolehdittava siitä, että lomake on täytetty oikein ja että se on lähetetty oikeaan osoitteeseen. Muista myös, että paperilomakkeet käsitellään hitaammin, ja ne voivat joutua pidempään odotuslistalle.
Vertailu: sähköinen ja paperijättö
| Tapa | Edut | Haitat |
|---|---|---|
| Sähköinen jättö | Nopeus, helppous, liitteiden liittäminen | Vaatii sähköisen tunnistautumisen |
| Paperijättö | Perinteinen tapa, ei tarvitse sähköistä tunnistautumista | Hitaisuus, virheiden mahdollisuus |
Haastavat tilanteet ja poikkeukset
Joissakin tapauksissa yhteisön on käsiteltävä erityisiä haasteita. Esimerkiksi, jos yritys on konserni, on otettava huomioon konsernirakenne ja kaikki siihen liittyvät taloudelliset erät. Tällöin voi olla tarpeen käyttää liitelomakkeita, jotka erittelevät konsernin sisäiset liiketoimet ja varat.
Jos yrityksellä on liikevaihtoa liikevaihtoa alle 10 000 euroa, se voi olla vapautettu tietyistä velvoitteista. Tällöin on kuitenkin tärkeää tarkistaa, mitä poikkeuksia sovelletaan ja mistä ilmoitetaan.
Mitä tehdä, jos tilanne on epäselvä?
- Konsultoi verotuksen asiantuntijaa, joka voi auttaa selvittämään tilannetta.
- Ota yhteyttä Verohallintoon ja kysy tarkentavia kysymyksiä.
- Käytä mahdollisuutta saada lisäohjeita ennen lomakkeen täyttämistä.
Liitteet ja valmistautuminen: varmistuksia ja erittelyjä
Täydellisen ja virheettömän lomakkeen varmistamiseksi on tärkeää valmistautua huolellisesti. Tämä tarkoittaa kaikkien tarpeellisten liitteiden keräämistä etukäteen. Eri erät, kuten osinkojen erittelyt ja verovapaat tuotot, vaativat tarkkaa dokumentointia.
Liitteet voivat sisältää esimerkiksi:
- Selvitys verovapaista osingoista
- Perustelut fuusiovoitoista
- Erityiset liitteet, jotka liittyvät sijoituskiinteistöihin tai biologisiin hyödykkeisiin
On myös suositeltavaa säilyttää kaikki asiakirjat järjestyksessä, sillä ne voivat olla tarpeen myöhemmin viranomaistarkastuksia varten.
Liitteiden tarkistuslista
| Liite | Kuvaus | Tarve |
|---|---|---|
| Liitelomake 71A | Käyttöomaisuusosakkeiden verovapaat luovutusvoitot | Tarvitaan, jos on luovutettu osakkeita |
| Liitelomake 73 | Osinkojen verovapaa osuus | Tarvitaan, jos yritys on saanut osinkoja |
77 Laskelma elinkeinotoiminnan tuloksesta ja sen täyttämisessä huomioitavat seikat
77 Laskelma elinkeinotoiminnan tuloksesta on keskeinen asiakirja, jota käytetään erityisesti luottolaitosten, sijoituspalveluyritysten ja vakuutuslaitosten raportoinnissa. Täytettäessä laskelmaa on tärkeää huomioida useita seikkoja, jotka vaikuttavat raportin luotettavuuteen ja hyväksyttävyyteen. Ensinnäkin, laskelman eri osioiden on oltava johdonmukaisia keskenään; esimerkiksi liikevaihdon ja kulujen on oltava tasapainossa. Tähän liittyen on suositeltavaa käyttää Vero:n ohjeita ja suosituksia erilaisten kulujen määrittämisessä.
Toinen tärkeä näkökulma on Henkilötunnuksen käyttö. Varmista, että Henkilötunnus on oikein ilmoitettu asiakirjassa, sillä tämä vaikuttaa suoraan asiakirjan virallisuuteen. Virheellinen Henkilötunnus voi johtaa laskelman hylkäämiseen tai lisäselvityksien vaatimiseen. Laskelman täytössä on myös otettava huomioon verovuosi, sillä kaikki tiedot tulee raportoida kyseisen verovuoden mukaisesti. Verovuosi Suomessa vastaa kalenterivuotta, mikä tarkoittaa, että kaikki tiedot on koottava aikavälillä 1.1. - 31.12.
Erityisvaatimukset luottolaitoksille ja vakuutuslaitoksille
Luottolaitoksilla ja vakuutuslaitoksilla on omat erityisvaatimuksensa, jotka on otettava huomioon 77 Laskelman täyttämisessä. Esimerkiksi luottolaitosten on raportoitu erityisesti luottoriskiin liittyvät tiedot, kuten lainanantokäytännöt ja mahdolliset tappiot. Tällaiset tiedot voivat vaikuttaa organisaation maksukykyyn ja luotettavuuteen asiakas- ja sijoittajayhteyksissä.
Vakuutuslaitosten osalta tärkeää on, että ne raportoivat kattavasti vakuutuskannan kehityksestä. Tämä voi sisältää tilastotietoja vakuutusmaksuista, korvauksista ja varantojen kehityksestä. Vakuutuslaitosten on myös tärkeää käyttää asiantuntevia talouslaskelmia ja arvioita, jotta ne pystyvät ennakoimaan tulevat riskit ja varautumaan niihin riittävästi. On suositeltavaa hyödyntää tilintarkastajan tai muun asiantuntijan apua, jotta laskelmat ovat mahdollisimman tarkkoja ja kattavia.
Sijoituspalveluyritysten raportointi ja laskentakäytännöt
Sijoituspalveluyritysten osalta 77 Laskelma elinkeinotoiminnan tuloksesta sisältää erityisiä laskentakäytäntöjä, jotka poikkeavat muista liiketoimintamalleista. On tärkeää, että sijoituspalveluyritykset erittelevät tarkasti sijoitustuotot ja -kulut, mukaan lukien eri instrumenttien tuotto-odotukset ja toteutuneet voitot tai tappiot. Tämän lisäksi on otettava huomioon markkinariskit, jotka voivat vaikuttaa sijoitusten arvoon.
Raportoinnissa tulee myös huomioida, että sijoituspalveluyritykset saattavat tarvita erityisiä lupia eri viranomaistahoilta. Näiden lupien saamiseksi on tärkeää laatia tarkkoja ja ajantasaisia laskelmia, jotka kuvaavat yrityksen taloudellista tilannetta. Lisäksi yritysten tulee olla tietoisia EU:n sääntelyvaatimuksista, jotka saattavat vaikuttaa raportointiprosessiin. Tämän vuoksi on suositeltavaa pysyä ajan tasalla sääntelyn muutoksista ja valmistautua tarvittaessa vastaamaan niihin.