Yhdistelmävähennyksen Taustat ja Syntyhistoria
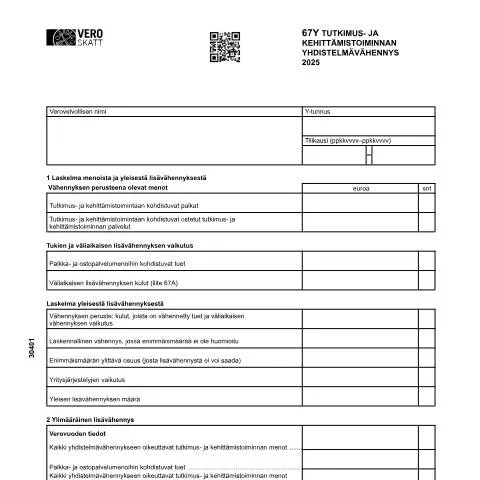
67Y Tutkimus- ja kehittämistoiminnan yhdistelmävähennys (3040) on tärkeä työkalu, joka tukee suomalaisia yrityksiä ja organisaatioita tutkimus- ja kehittämistoiminnassaan. Tämä vähennys on ollut käytössä vuodesta 2021 lähtien, osana laajempaa strategiaa, jonka tavoitteena on edistää innovaatioita ja kilpailukykyä Suomessa.
Yhdistelmävähennyksen perustana on Verolaki, joka säätelee tutkimus- ja kehittämistoiminnan tukemista. Vähennys on tullut mahdolliseksi, koska hallitus tunnustaa tutkimuksen ja kehittämisen keskeisen roolin talouden kasvussa ja elinvoimaisuudessa. Toiminnan tukeminen ei ainoastaan lisää yritysten innovaatioita, vaan se vaikuttaa myös koko kansantalouteen. Yhdistelmävähennystä voi hyödyntää sekä elinkeinotoiminnassa että erilaisissa yhteisöissä.
Formulaarin Rooli Hallintoprosessissa
Yhdistelmävähennys (3040) on keskeinen osa yritysten verotusta, ja sen avulla voidaan vähentää merkittävästi tutkimus- ja kehittämistoimintaan liittyviä kustannuksia. Tämä mahdollistaa yritysten investoida enemmän innovaatioihin ja parantaa samalla niiden taloudellista tilannetta. Vähennyksen hakeminen alkaa aina huolellisesta ja täsmällisestä täyttämisestä, sillä tämä käytännössä avaa oven mahdollisuuksille, joita ilman yritykset eivät välttämättä voisi saavuttaa.
Verovelvollisten on täytettävä tämä lomake erikseen veroilmoituksen yhteydessä. Lomakkeen avulla ilmoitetaan kaikki tutkimus- ja kehittämistoiminnan kulut, joita vähennyksen hakeminen edellyttää. Näin ollen yhdistelmävähennys toimii samalla myös verovelvollisen taloudellisen suunnittelun työkaluna.
Vaiheittainen Prosessi: Yhdistelmävähennyksen Hakeminen
Yhdistelmävähennyksen hakeminen etenee seuraavien vaiheiden kautta:
- Valmistelu: Kerää kaikki tarvittavat asiakirjat ja tositteet, jotka liittyvät tutkimus- ja kehittämistoimintaan. Tämä voi sisältää palkkatietoja, ostopalveluja ja muita kuluja.
- Lomakkeen täyttö: Täytä lomake 67Y tarkasti. Muista ilmoittaa kaikki vähennykseen oikeuttavat kulut sekä mahdolliset tuet, joita olet saanut.
- Liitteet: Liitä tarvittavat liitteet, kuten tositteet ja laskelmat, jotka tukevat hakemustasi.
- Toimitus: Lähetä täytetty lomake ja liitteet Vero-verohallinnolle määräaikaan mennessä.
- Seuranta: Seuraa hakemuksesi käsittelyä ja ole tarvittaessa yhteydessä viranomaisiin.
Tarkat Ohjeet Lomakkeen Täyttämiseen
Lomake 67Y on jaettu useaan osioon, ja jokaisella osalla on oma roolinsa hakemuksessa. Täytettäessä lomaketta on tärkeää kiinnittää huomiota seuraaviin kohtiin:
- Kulut: Ilmoita kaikki tutkimus- ja kehittämistoimintaan liittyvät kulut eriteltyinä palkka- ja ostopalvelukuluihin.
- Tukien vaikutus: Jos olet saanut tukea, ilmoita se erikseen. Tukien vaikutus tulee huomioida vähennystä laskettaessa.
- Ylimääräinen lisävähennys: Muista arvioida mahdollisuus ylimääräiseen lisävähennykseen, mikäli kulut ylittävät tietyn rajan.
Verohallinnan Käsittelyprosessi ja Hakemuksen Seuranta
Kun hakemus on toimitettu, Verohallinta aloittaa sen käsittelyn. Käsittelyaika voi vaihdella, mutta yleensä se kestää muutamasta viikosta useisiin kuukausiin riippuen hakemusten määrästä ja niiden monimutkaisuudesta. Verovelvollisena on hyvä tietää, että voit seurata hakemuksesi edistymistä verkkopalvelussa tai ottamalla yhteyttä Verohallintaan. Samalla voit tarkistaa, onko lisätietoja tai asiakirjoja vaadittu.
Seurantakanavat: Verohallinta tarjoaa useita kanavia hakemuksen seurannalle:
- Veropalvelu – sisäänkirjautumalla voit tarkistaa hakemuksesi tilan.
- Puhelinpalvelu – voit myös soittaa Verohallintaan saadaksesi tietoa hakemuksesi etenemisestä.
Kuka Voi Hyödyntää Yhdistelmävähennystä?
Yhdistelmävähennystä voivat hakea eri tahot, kuten:
- Yksityiset yritykset, jotka investoivat tutkimus- ja kehittämistoimintaan.
- Yhteisöt, kuten säätiöt ja yhdistykset, jotka harjoittavat tutkimusta.
- Julkiset organisaatiot, jos ne toteuttavat tutkimusprojekteja yhteistyössä yritysten kanssa.
On tärkeää huomioida, että jokaisella hakijalla saattaa olla omat erityisvaatimukset tai rajoitukset. Esimerkiksi, jos yritys on saanut tukea EU:lta, se saattaa rajoittaa mahdollisuuksia saada lisävähennyksiä.
Kalenteri: Aikarajat ja Tärkeät Päivämäärät
Yhdistelmävähennyksen hakeminen edellyttää tarkkaa aikataulutusta. Verovuosi päättyy Suomessa kalenterivuoden lopussa, ja hakemukset on toimitettava yleensä seuraavan vuoden kesäkuun loppuun mennessä. Tärkeitä päivämääriä, joita on hyvä seurata, ovat:
| Päivämäärä | Tapahtuma |
|---|---|
| 31.12. | Verovuoden päättyminen |
| 30.6. | Hakemuksen viimeinen jättöpäivä |
Yhdistelmävähennyksen Vaikutukset Verovelvolliselle
Yhdistelmävähennyksen hyödyntäminen tuo mukanaan useita etuja. Ensinnäkin se vähentää verotettavaa tuloa, mikä voi johtaa merkittäviin taloudellisiin säästöihin. Toiseksi, se kannustaa yrityksiä investoimaan enemmän tutkimus- ja kehittämistoimintaan, mikä on pitkäaikaisesti hyödyllistä koko taloudelle.
On kuitenkin tärkeää muistaa, että vähennyksen hakeminen edellyttää huolellisuutta. Virheellisesti täytetty hakemus voi johtaa siihen, että vähennystä ei myönnetä tai että hakemukseen liittyy lisäkysymyksiä.
Oikeus ja velvollisuus: Verovelvollisen on huolehdittava, että kaikki tiedot ovat paikkansapitäviä ja tarkkoja. Mikäli hakemus on jätetty virheellisesti, se voi myös johtaa veroseuraamuksiin.
Yhdistelmävähennyksen hakeminen ja käsittelyprosessi
67Y Tutkimus- ja kehittämistoiminnan yhdistelmävähennys (3040) on verotuksellinen etuus, joka on suunnattu yrityksille, jotka investoivat tutkimus- ja kehittämistoimintaan. Vähennyksen hakeminen edellyttää tarkkaa dokumentointia ja asianmukaisten asiakirjojen toimittamista Verohallinnolle. Hakemus voidaan tehdä joko paperimuodossa tai sähköisesti. Sähköinen hakemus on suositeltava vaihtoehto, sillä se nopeuttaa käsittelyaikaa ja vähentää virheiden mahdollisuutta.
Hakemuksen liitteinä on toimitettava muun muassa selvitykset tutkimus- ja kehittämistoiminnasta, laskelmat vähennysoikeudellisista kuluista sekä tarvittavat sopimukset ja kuitit. Hakemuksen käsittelyaika vaihtelee, mutta Verohallinto pyrkii käsittelemään hakemukset mahdollisimman nopeasti. On suositeltavaa seurata hakemuksen tilannetta Suomi.fi -palvelussa, jossa voi tarkistaa myös muita verotukseen liittyviä asioita.
Yhdistelmävähennyksen vaikutukset yrityksen talouteen
67Y yhdistelmävähennys voi merkittävästi vaikuttaa yrityksen taloudelliseen tilanteeseen. Vähennysoikeuden käyttöönotto voi vapauttaa merkittäviä varoja, jotka voidaan investoida edelleen tutkimus- ja kehittämistoimintaan. Tämä puolestaan voi johtaa innovaatioiden syntymiseen, kilpailukyvyn parantumiseen ja uusien markkinoiden avautumiseen.
Yhdistelmävähennyksen hyödyt eivät kuitenkaan rajoitu vain taloudellisiin säästöihin. Vähennys voi myös parantaa yrityksen mainetta ja houkuttelevuutta työnantajana, kun se osoittaa sitoutumista innovaatioihin ja kestävään kehitykseen. Lisäksi, mikäli yritys onnistuu kehittämään uusia tuotteita tai palveluja, se voi avata mahdollisuuksia yhteistyöhön muiden yritysten ja tutkimuslaitosten kanssa, mikä edelleen vahvistaa sen asemaa markkinoilla.
Yhdistelmävähennyksen kansainväliset vertailut ja käytännöt
Kun tarkastellaan 67Y yhdistelmävähennystä kansainvälisessä kontekstissa, on mielenkiintoista verrata Suomen käytäntöjä muihin maihin. Monissa Euroopan maissa, kuten Ranskassa ja Iso-Britanniassa, on olemassa vastaavia verotuksellisia etuuksia tutkimus- ja kehittämistoiminnalle. Näiden maiden käytännöt voivat vaihdella, mutta yleinen suuntaus on tukea innovaatiotoimintaa verovähennyksillä tai muilla taloudellisilla kannustimilla.
Esimerkiksi Ranskassa yritykset voivat hyödyntää tutkimusvähennystä (Crédit d'Impôt Recherche), joka mahdollistaa merkittävien verovähennysten saamisen. Tällaisessa vertailussa Suomen yhdistelmävähennyksen etuina voidaan nähdä sen selkeä ja johdonmukainen soveltamisala, joka on erityisesti suunnattu suomalaisille yrityksille ja organisaatioille. Tämä paikallisuus takaa, että yritykset voivat helposti navigoida järjestelmässä ja hyödyntää mahdollisuuksia tehokkaasti.