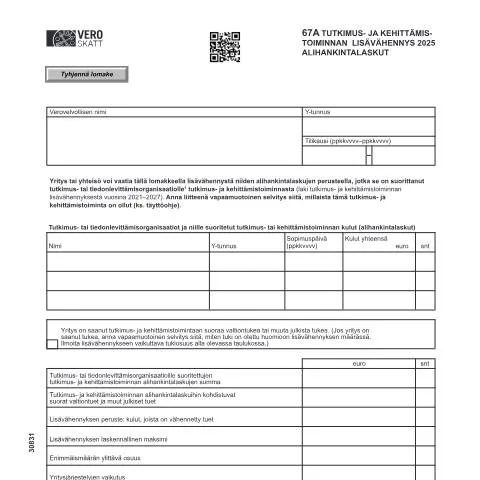
Ymmärrä 67A Tutkimus- ja kehittämistoiminnan lisävähennys
67A Tutkimus- ja kehittämistoiminnan kulujen lisävähennys -lomake, koodilla Vero 3083, on erityinen asiakirja, jonka avulla yritykset voivat hyödyntää tutkimus- ja kehittämistoimintaan liittyviä alihankintalaskujaan. Tämä lomake on suunniteltu erityisesti niille yrityksille, jotka ovat tehneet yhteistyötä tutkimus- tai tiedonlevittämisorganisaatioiden kanssa, ja se mahdollistaa ylimääräisen verovähennyksen hakemisen.
Ketkä voivat hyödyntää lomaketta?
Tämä lomake on tarkoitettu yrityksille ja yhteisöille, jotka ovat suorittaneet tutkimus- ja kehittämistoiminnan alihankintalaskuja. Erityisesti yritysten, jotka ovat saaneet suoraa valtiontukea tai muuta julkista tukea tutkimus- ja kehittämistoimintaan, tulee täyttää tämä lomake. Lomakkeessa on otettava huomioon myös saatu tuki.
Miksi lomake on tärkeä?
67A-lomakkeen käyttö mahdollistaa yrityksille verotuksellisia etuja, sillä se mahdollistaa tutkimus- ja kehittämistoimintaan liittyvien kulujen tehokkaamman vähentämisen verotuksessa. Tämä voi parantaa yrityksen taloudellista tilannetta merkittävästi, erityisesti innovatiivisilla aloilla.
Valmistautuminen lomakkeen täyttämiseen
Ennen lomakkeen täyttämistä on tärkeää kerätä kaikki tarvittavat asiakirjat ja selvitykset. Tässä on lista tärkeimmistä asiakirjoista:
- Alihankintalaskut tutkimus- tai tiedonlevittämisorganisaatiolle.
- Vapaamuotoinen selvitys tutkimus- ja kehittämistoiminnasta.
- Selvitys mahdollisesta valtiontuesta tai muusta julkisesta tuesta.
Alihankintalaskujen tarkkuus
On tärkeää, että alihankintalaskut ovat selkeitä ja hyvin dokumentoituja. Verohallinto vaatii, että laskut ovat asianmukaisesti perusteltuja ja että niihin liittyvät palvelut ovat todellisia ja toteutuneita. Huomioi myös, että maksuaikojen ja sopimuspäivämäärien tulee olla asianmukaisia ja ajan tasalla.
Erityistapaukset ja poikkeukset
On tilanteita, joissa lomakkeen täyttämisessä voi ilmetä erityiskysymyksiä. Esimerkiksi ulkomaiset yritykset, jotka tekevät yhteistyötä Suomen tutkimusorganisaatioiden kanssa, saattavat kohdata erilaisia sääntöjä ja ehtoja. Tällöin on suositeltavaa kääntyä asiantuntijan puoleen.
- Ulkomaisten yritysten tulee varmistaa, että niiden toimintatapa on yhteensopiva paikallisten lakien kanssa.
- Jos yrityksellä on monimutkaisempia järjestelyjä, esimerkiksi useita alihankkijoita, on tärkeää esittää ne selkeästi lomakkeessa.
Maksuaikojen huomioiminen
Alihankintalaskujen maksuaikojen tulee olla kohtuullisia ja ne tulee maksaa ennen lomakkeen pidättämistä. Verohallinto voi vaatia todisteita maksujen suorittamisesta.
Lomakkeen täyttämisen aikarajat
Lomakkeen täyttämiselle on asetettu tarkat aikarajat. Tärkeimmät päivämäärät ovat:
- Hakemuksen täyttämiseen liittyvän tilikauden alku ja loppu.
- Aika, jolloin lomake on jätettävä Verohallinnolle.
Yleensä hakemus tulee toimittaa ennen määräaikaista veroilmoitusta, jotta mahdolliset lisävähennykset saadaan huomioitua.
Seuraavat vaiheet lomakkeen jättämisen jälkeen
Kun lomake on jätetty, se siirtyy Verohallinnan käsittelyyn. On tärkeää seurata hakemuksen tilaa, ja tarvittaessa voi olla hyödyllistä olla yhteydessä veroviranomaisiin, mikäli käsittelyssä ilmenee viiveitä tai kysymyksiä.
Verohallinnan käsittelyprosessi
Verohallinta käy läpi kaikki saapuneet hakemukset tarkasti. Käsittelyaika voi vaihdella, mutta yleisesti se pyritään saamaan päätökseen kohtuullisessa ajassa. Hakemuksen käsittelyssä kiinnitetään huomiota erityisesti seuraaviin seikkoihin:
- Oikeellisuus ja täydellisyys: Onko lomake täytetty oikein ja onko kaikki vaadittavat liitteet mukana?
- Selvitykset: Ovatko liitteet ja selvitykset riittäviä ja selkeitä?
Kuinka seurata hakemustasi
Verohallinta tarjoaa mahdollisuuksia seurata hakemustasi sähköisesti. Suomi.fi -palvelun kautta voit tarkastella hakemuksesi tilaa ja saada ilmoituksia mahdollisista lisätiedoista tai päätöksistä.
Muista ilmoittaa lisävähennys veroilmoituksessa
Kun saat lisävähennyksen myönteisen päätöksen, on tärkeää muistaa ilmoittaa tämä myös verotuksessa. Veroilmoituksessa käytetään erityisiä kohtia, jotka on nimetty tutkimus- ja kehittämistoiminnan väliaikaiseksi lisävähennykseksi. Tarkista, että olet ilmoittanut kaikki tarvittavat tiedot oikein, jotta et menetä mahdollisuuksia hyödyntää saamiasi etuja.
Lopuksi: valmistautuminen tulevia hakemuksia varten
Jotta voit hyödyntää 67A-lomaketta tehokkaasti tulevaisuudessa, pidä huolta siitä, että kaikki asiakirjat ovat järjestyksessä ja tiedot ajan tasalla. Selvitä myös mahdolliset muutokset lainsäädännössä, jotka voivat vaikuttaa tutkimus- ja kehittämistoiminnan kulujen lisävähennykseen.
67A Tutkimus- ja kehittämistoiminnan kulujen lisävähennys – alihankintalaskut: käytännön soveltaminen
Alihankintalaskut ovat keskeinen osa tutkimus- ja kehittämistoiminnan kulujen lisävähennystä. Verohallinnon ohjeet antavat mahdollisuuden vähentää alihankkijoiden laskuttamia kuluja, mikä voi merkittävästi vähentää verotettavaa tuloa. Tässä osiossa käsitellään erikseen, miten alihankintalaskuja voidaan käyttää hyväksi täyttämällä 67A-lomaketta.
Alihankintakulut voivat liittyä moniin eri toimintoihin, kuten tuotekehitykseen, tutkimushankkeisiin tai jopa palveluiden kehittämiseen. Veroilmoituksessa on tärkeää dokumentoida kaikki alihankintatyöt ja niiden kustannukset. Verohallinto edellyttää, että kaikki alihankintalaskut ovat asianmukaisesti kirjattuja ja että niihin liittyvät sopimukset ja työselostukset ovat saatavilla tarkastusta varten.
Lisäksi, ennen alihankintakulujen vähentämistä on syytä varmistaa, että alihankkijat ovat rekisteröityneet arvonlisäverovelvollisiksi ja että heillä on voimassa oleva henkilötunnus tai y-tunnus. Tämä varmistaa, että alihankintakulut ovat verotuksessa hyväksyttäviä ja että ne täyttävät kaikki lainsäädännön vaatimukset.
Erityistapaukset ja rajoitukset 67A-lisävähennyksessä
Vaikka 67A-lisävähennys tarjoaa merkittäviä etuja, siinä on myös erityistapauksia ja rajoituksia, joita hakijoiden tulee huomioida. Muun muassa, mikäli tutkimus- ja kehittämistoiminta on osittain tai kokonaan kotimaisten tai ulkomaisten tukien piirissä, voi kulujen vähentäminen olla rajoitettua.
Jos yrityksellä on rinnakkaisia hankkeita, joihin saadaan tukea, on tärkeää laskea tarkasti, mikä osuus kuluista on oikeutettu vähennykseen. Verohallinto vaatii, että kaikki vähennysoikeudelliset kulut on yksilöitävä selkeästi, ja tukien osuus on vähennettävä verotettavista kuluista ennen lisävähennyksen laskemista.
Lisäksi, mikäli yritys on ottanut käyttöön innovaatioseteli- tai kehittämishanketukea, on syytä tarkistaa erikseen, kuinka nämä erät vaikuttavat 67A-lisävähennysoikeuteen. Rahoituksen yhdistäminen eri lähteistä voi luoda monimutkaisuuden, joka vaatii huolellista suunnittelua ja asiantuntevaa neuvontaa.
Verotuksen vaikutus tutkimus- ja kehittämistoiminnan kilpailukyvylle
Tutkimus- ja kehittämistoiminta on elintärkeää yritysten kilpailukyvyn kasvattamiselle, ja verotuksella on merkittävä rooli tässä prosessissa. 67A-lisävähennys on erinomainen esimerkki siitä, miten valtio tukee innovaatioita ja tutkimusta veropolitiikan kautta. Tämä vähennys ei ainoastaan helpota yritysten taloudellista taakkaa, vaan myös kannustaa investoimaan pitkäjänteisesti uusiin teknologioihin ja prosesseihin.
Yritysten on kuitenkin tärkeää olla tietoisia veropolitiikan muutoksista, jotka voivat vaikuttaa tutkimus- ja kehittämistoiminnan rahoitukseen. Verottajan linjaukset ja säännökset voivat vaihdella, ja siksi yritysten on hyvä seurata aktiivisesti muutoksia, jotta ne voivat hyödyntää kaikki mahdolliset vähennykset tehokkaasti.
Lisäksi, verotuksen vaikutus kilpailukykyyn ei rajoitu ainoastaan suoriin taloudellisiin etuihin. Aktiivinen sijoittaminen tutkimukseen ja kehittämiseen kasvattaa myös yrityksen mainetta ja houkuttelevuutta markkinoilla. Hyvin suunnitellut ja toteutetut kehityshankkeet voivat parantaa asiakastyytyväisyyttä ja luoda uusia liiketoimintamahdollisuuksia.