Yhdistelmähyvityksen merkitys tutkimus- ja kehittämistoiminnassa
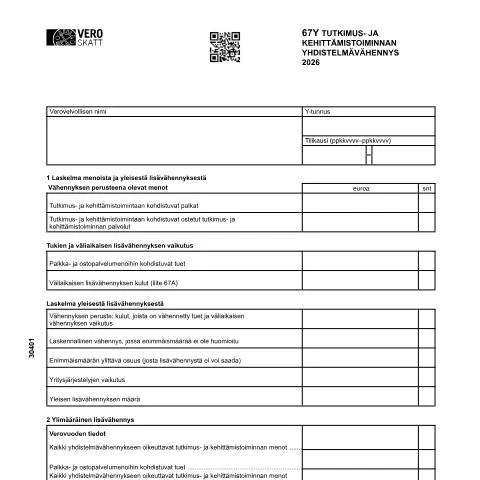
Kun yritys vie eteenpäin tutkimus- ja kehittämistoimintaansa, se kohtaa monia haasteita ja mahdollisuuksia. Yksi merkittävimmistä välineistä, joka voi auttaa näiden haasteiden hallinnassa, on 67Y Tutkimus- ja kehittämistoiminnan yhdistelmävähennys (3040). Tämä vähennys on suunniteltu tukemaan yrityksiä niiden investoinneissa tutkimukseen ja kehittämiseen, mikä voi johtaa innovaatioihin ja kilpailukyvyn parantamiseen. Vähennys mahdollistaa yritykselle taloudellisen helpotuksen, joka voi olla ratkaiseva tekijä kehitystoimintojen jatkuvuudessa.
Kenelle yhdistelmävähennys on suunnattu?
Yhdistelmävähennys on saatavilla erityisesti verovelvollisille, jotka harjoittavat tutkimus- ja kehittämistoimintaa Suomessa. Tämä tarkoittaa käytännössä, että sekä pienet että suuret yritykset voivat hakea tätä vähennystä, kunhan ne täyttävät tietyt ehdot. Erityisesti seuraavat tahot voivat olla oikeutettuja:
- Yrittäjät, jotka investoivat tutkimus- ja kehittämistoimintaan
- Yritykset, jotka työllistävät asiantuntijoita tutkimus- ja kehittämishankkeissa
- Organisaatiot, jotka yhteistyössä korkeakoulujen tai tutkimuslaitosten kanssa kehittävät uusia innovaatioita
Yhdistelmävähennyksen edellytykset ja laskelmat
Yhdistelmävähennyksen hakeminen edellyttää huolellista laskentaa ja asiakirjojen keräämistä. Vähennys perustuu sekä palkkakustannuksiin että ostettuihin tutkimus- ja kehittämispalveluihin. Hakijan tulee esittää tarkat laskelmat, jotka sisältävät seuraavat tiedot:
- Tutkimus- ja kehittämistoimintaan kohdistuvat palkat: Yksityiskohtaiset tiedot palkoista, jotka liittyvät suoraan tutkimus- ja kehittämishankkeisiin.
- Ostetut tutkimus- ja kehittämispalvelut: Ostopalveluiden ja ulkoisten asiantuntijoiden osuus tutkimus- ja kehittämistoiminnasta.
- Tukien vaikutus: Mahdollisten tukien vaikutus on huomioitava laskelmissa, sillä se voi vaikuttaa vähennettävään summaan.
Näiden tietojen perusteella lasketaan yleinen lisävähennys, joka voi olla merkittävä osa yrityksen tutkimus- ja kehittämisinvestoinnin taloudellista tukea.
Asiakirjojen valmistelu ja liitteet
Yhdistelmävähennyksen hakemiseen liittyy useita asiakirjoja ja liitteitä, jotka on valmisteltava ja toimitettava asianmukaisesti. Tärkeitä asiakirjoja ovat muun muassa:
- Verovelvollisen nimi ja Y-tunnus
- Tilikauden tiedot (ppkkvvvv–ppkkvvvv)
- Laadittu laskelma menoista ja yleisestä lisävähennyksestä (liite 67A)
On myös tärkeää huomioida, että kaikki liitteet on toimitettava määräajassa. Liitteiden puuttuminen tai virheelliset tiedot voivat johtaa vähennyksen hylkäämiseen, joten asiakirjojen huolellinen tarkistus ennen lähettämistä on välttämätöntä.
Yhdistelmävähennyksen hakuprosessi
Yhdistelmävähennyksen hakuprosessi alkaa hakemuksen täyttämisellä ja asiakirjojen kokoamisella. Kun kaikki vaatimukset on täytetty, hakemus lähetetään Verohallinnolle. Hakemuksen käsittelyyn liittyvät seuraavat vaiheet:
- Hakemuksen täyttäminen: Varmista, että kaikki kentät ovat oikein ja täydelliset.
- Asiakirjojen liittäminen: Lisää kaikki tarvittavat asiakirjat hakemukseen.
- Hakemuksen lähettäminen: Lähetä hakemus Verohallinnolle, joko sähköisesti tai paperimuodossa.
Hakemuksen käsittelyä voidaan seurata Verohallinnon järjestelmien kautta ja tarvittaessa tehdä lisäselvityksiä, mikäli lisätietoja tai dokumentteja tarvitaan.
Oikeudet ja velvollisuudet hakuprosessissa
Yritysten tulee olla tietoisia oikeuksistaan ja velvollisuuksistaan yhdistelmävähennystä hakiessa. Oikeudet sisältävät:
- Oikeus saada tietoa hakuprosessista ja sen etenemisestä
- Oikeus oikaista virheellisesti täytettyjä tietoja
- Oikeus saada selkeät ohjeet asiakirjojen toimittamisesta
Toisaalta velvollisuuksia ovat:
- Huolellinen asiakirjojen täyttäminen ja tarkistus
- Kirkkaat ja totuudenmukaiset tiedot asiakirjoissa
- Hakuaikojen noudattaminen
Miten edetä, jos hakemus hylätään tai puutteellisia asiakirjoja
Jos vähennys hakemus hylätään, on tärkeää reagoida nopeasti. Hakijalla on mahdollisuus valittaa hylkäämisestä ja korjata puutteellisia asiakirjoja. Tällöin on hyvä ottaa seuraavat askeleet:
- Selvitä hylkäämisen syyt: Lue huolellisesti päätös ja selvitä, miksi hakemus hylättiin.
- Korjaa virheet: Korjaa kaikki asiakirjoissa mainitut puutteet ja virheet.
- Laadi uusi hakemus: Lähetä uusi hakemus korjatulla informaatiolla.
On myös mahdollista ottaa yhteyttä Verohallintoon ja pyytää lisätietoja tai selvityksiä, jotka voivat auttaa hakemuksen hyväksymisessä uudelleen.
Erityistapaukset ja poikkeukset
Yhdistelmävähennyksen hakemiseen liittyy erityistapauksia, joita on hyvä huomioida. Esimerkiksi ulkomaisilla yrityksillä, jotka toimivat Suomessa, voi olla omia sääntöjään ja ehtojaan. Erityisesti seuraavat tilanteet voivat vaikuttaa hakemiseen:
- Ulkomaiset investoijat: Ulkomailla rekisteröityjen yritysten on todistettava, että niiden tutkimus- ja kehittämistoiminta tapahtuu Suomessa.
- Yhteistyö korkeakoulujen kanssa: Mahdollisuus saada lisäetua, mikäli yritys tekee yhteistyötä suomalaisen korkeakoulun kanssa tutkimushankkeissa.
- Erityiset rahoitusmuodot: Jos yritys on saanut erityisiä tukia, on niiden vaikutus otettava huomioon vähennystä laskettaessa.
Vähennyksen seuraaminen ja raportointi
Kun yhdistelmävähennys on myönnetty, on tärkeää seurata sen vaikutusta yrityksen talouteen. Vähennyksen käyttö ja raportointi ovat olennainen osa verovelvollisen velvollisuuksia. Hakijan tulee varmistaa:
- Raportoi kaikki vähennykseen liittyvät muutokset seuraavassa veroilmoituksessa.
- Seuraa, kuinka vähennys vaikuttaa yrityksen kokonaistalouteen ja tutkimus- ja kehittämistoimintaan.
- Pidä kirjaa kaikista vähennyksiin liittyvistä kuluista ja tuloista.
Yhdistelmävähennyksen hallinta on jatkuva prosessi, joka vaatii huolellista seurantaa ja raportointia, jotta yritys voi hyötyä maksimaalisesti tutkimus- ja kehittämistoimintaan liittyvistä tuista.
67Y Tutkimus- ja kehittämistoiminnan yhdistelmävähennys: Hyödyntäminen eri toimialoilla
67Y-tutkimus- ja kehittämistoiminnan yhdistelmävähennys on erityinen verokannustin, joka on suunniteltu tukemaan yritysten tutkimus- ja kehittämistoimintaa eri toimialoilla. Tämä vähennys mahdollistaa yrityksille merkittävien säästöjen saavuttamisen, mikä puolestaan voi rohkaista investointeihin ja innovaatioihin. Toimialoilla, kuten teknologia, bioteknologia, sekä teollisuus, yhdistelmävähennyksen avulla voidaan stimuloida uusien ratkaisujen kehittämistä ja kilpailukyvyn parantamista.
Esimerkiksi teknologiateollisuus hyötyy vähennyksestä, kun yritykset investoivat uusien ohjelmistojen kehittämiseen tai järjestelmien parantamiseen. Bioteknologiassa tutkimus- ja kehittämistyö voi liittyä uusien lääkkeiden tai hoitomenetelmien löytämiseen. Teollisuudessa taas yhdistelmävähennys voi kattaa investoinnit automaatiojärjestelmiin ja tuotantoprosessien optimointiin.
Liiketoiminnan kehittämiseen suuntautuvat investoinnit voivat myös sisältää henkilöstön koulutusta ja uudelleenkoulutusta. Tällöin yritykset voivat osoittaa, miten nämä toiminnot liittyvät tutkimus- ja kehittämistyöhön, ja siten saada vähennystä myös koulutuskustannuksista.
Yhdistelmävähennyksen hakeminen: Käytännön ohjeet ja vinkit
Yhdistelmävähennyksen hakeminen vaatii tarkkaa suunnittelua ja dokumentaatiota. Ensinnäkin on tärkeää, että yritys pitää tarkkaa kirjaa kaikista tutkimus- ja kehittämiseen liittyvistä kustannuksista. Tämä voi sisältää henkilöstökustannuksia, materiaalikustannuksia, ulkopuolisten asiantuntijoiden palkkioita ja muita tutkimusprojekteihin liittyviä kuluja.
Vähennyksen hakemiseen liittyvät asiakirjat, kuten veroilmoitus ja liitteet, on toimitettava Vero-tulo- ja arvonlisäverohallintoon määräaikaan mennessä. Yleisesti ottaen veroilmoitus on jätettävä seuraavan kalenterivuoden toukokuun loppuun mennessä. On hyvä huomioida, että kaikkien hakemuksessa käytettävien tietojen on oltava paikkansapitäviä ja dokumentoitavissa, sillä Vero voi vaatia lisäselvityksiä hakemuksen käsittelyn aikana.
Yritysten kannattaa myös harkita asiantuntijoiden käyttöä, kuten tilintarkastajia tai veroasiantuntijoita, jotka voivat auttaa vähennyksen hakuprosessissa. He voivat auttaa tunnistamaan kaikki mahdolliset kustannukset, joita voidaan käyttää hyväksi, sekä varmistamaan, että hakemus täyttää kaikki vaatimukset. Hyvin laadittu hakemus voi merkittävästi nopeuttaa käsittelyprosessia ja vähentää mahdollisten virheiden riskiä.
Yhdistelmävähennys ja kansainväliset näkökulmat
Suomessa toteutettavat tutkimus- ja kehittämistoimet ovat osa laajempaa kansainvälistä kontekstia. Monet suomalaiset yritykset laajentavat toimintaansa ulkomaille, ja niillä on mahdollisuus hyödyntää myös muiden maiden tutkimus- ja kehittämiskannustimia. On tärkeää ymmärtää, miten 67Y-yhdistelmävähennys vertautuu kansainvälisiin veroetuuksiin.
Esimerkiksi EU:n sisällä on monia maita, jotka tarjoavat erityisiä verokannustimia innovatiivisille yrityksille. Nämä voivat sisältää suoria verohelpotuksia tai muita rahoitustukia tutkimus- ja kehittämistoimintaan. Suomalaiset yritykset, jotka operoivat kansainvälisesti, voivat hyötyä tästä kehityksestä, sillä se voi mahdollistaa resurssien tehokkaamman allokoinnin ja investoinnin niihin maihin, joissa tutkimus- ja kehittämistoiminta on erityisen kannustavaa.
Kansainväliset yhteistyöhankkeet, joissa suomalaiset yritykset ovat mukana, voivat myös avata uusia mahdollisuuksia yhdistelmävähennyksen hyödyntämiselle. Mikäli yritys osallistuu yhteisiin tutkimus- ja kehittämishankkeisiin ulkomaisten kumppanien kanssa, on tärkeää dokumentoida nämä yhteistyömuodot ja katsastaa, miten niiden kustannukset voidaan liittää 67Y-vähennykseen. Tämä voi edellyttää erilaista raportointia kuin kotimaassa tehtävässä tutkimus- ja kehittämistoiminnassa.