Aloitus: Miksi 67A-lomake on tärkeä yrityksellesi?
Kun yrityksesi panostaa tutkimus- ja kehittämistoimintaan (T&K), se avaa ovia kilpailuetuihin ja innovaatioihin. Suomessa on olemassa erilaisia tukimuotoja, joista yksi keskeinen on 67A-lomake, eli tutkimus- ja kehittämistoiminnan kulujen lisävähennys. Tämän lomakkeen avulla yritykset voivat saada alennuksia, jotka perustuvat alihankintalaskuihin tutkimus- ja tiedonlevittämisorganisaatioilta. On tärkeää ymmärtää, miten tämä lomake toimii ja miten se voi vaikuttaa yrityksesi talouteen.
Prosessin selkeys: Lomakkeen täyttämisestä päätökseen
Alkuun on arvokasta ymmärtää prosessin kulku, jotta voit valmistautua siihen mahdollisimman hyvin. Tässä on vaiheittainen ohje, joka auttaa sinua täyttämään ja lähettämään lomakkeen oikein:
- Tietojen kerääminen: Varmista, että sinulla on kaikki tarvittavat tiedot alihankintalaskuista ja tutkimusorganisaatioista.
- Lomakkeen täyttäminen: Täytä lomake huolellisesti, erityisesti Y-tunnus ja tilikausi -kohdat.
- Liitteiden valmistelu: Tarvitset vapaamuotoisen selvityksen tutkimus- ja kehittämistoiminnastasi.
- Lomakkeen lähettäminen: Lomake lähetetään Verohallintoon määräajan puitteissa.
- Seuranta: Tarkista, että hakemuksesi on vastaanotettu ja käsittelyssä.
Yksityiskohtia lomakkeen täyttämisestä
Lomakkeessa on useita osioita, jotka vaativat tarkkaa huomiota:
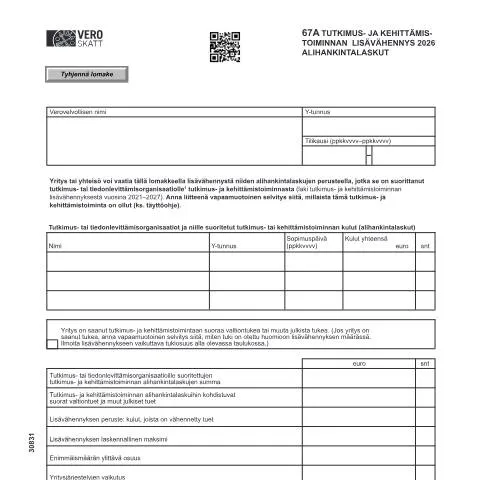
- Verovelvollisen nimi ja Y-tunnus: Tiedot, jotka identifioivat yrityksesi.
- Tilikausi: Määritä selkeästi se ajanjakso, jolle hakemus koskee.
- Kulut yhteensä: Kirjaa alihankintalaskujen summa oikeassa muodossa.
- Valtiontuki: Ilmoita, jos olette saaneet julkista tukea ja miten se on otettu huomioon.
Erityistapaukset: Ketkä voivat hyötyä 67A-lomakkeesta?
67A-lomake ei ole vain tiettyjen yrityksien käytössä. Se on suunnattu kaikille yrityksille ja yhteisöille, jotka tekevät yhteistyötä tutkimus- ja kehittämisorganisaatioiden kanssa, kuten yliopistot ja tutkimuslaitokset. On kuitenkin tärkeää huomioida, että tutkimusorganisaation on oltava ETA-alueella toimiva yhteisö, jonka ensisijainen tarkoitus on harjoittaa riippumatonta tutkimusta.
Erityistilanteet, joissa lomake on hyödyllinen
- Uudet yritykset: Aloittavat yritykset, jotka investoivat T&K-toimintaan, voivat hyötyä vähennyksistä varhaisen kasvunsa aikana.
- Ulkomaiset yritykset: Myös ulkomaiset yritykset, jotka tekevät yhteistyötä ETA-alueen organisaatioiden kanssa, voivat hakea vähennystä.
- Poikkeukselliset olosuhteet: Jos yrityksesi on kohdannut erityisiä haasteita, kuten taloudellisia vaikeuksia, voi olla syytä tarkastella mahdollisia tukimuotoja tarkemmin.
Miten lomake liittyy muihin hallinnollisiin prosesseihin?
67A-lomake ei toimi itsenäisesti, vaan se on osa laajempaa hallinnollista prosessia. Kun toimitat lomakkeen, muista, että se vaikuttaa myös veroilmoitukseesi. Veroilmoituksessa on erilliset kohdat, joihin tämä lisävähennys tulee ilmoittaa, kuten 6B tai 6U kohdassa.
Verotuksen ja tuki-informaation yhteys
On elintärkeää ymmärtää, miten T&K-vähennykset integroituu yrityksen verotukseen. Veroilmoituksessa tulee ilmoittaa saatu tutkimus- ja kehittämistoiminnan lisävähennys, ja se voi vaikuttaa yrityksesi verotettavan tuloksen laskentaan.
Mahdolliset haasteet: Mitä tehdä, jos hakemus hylätään?
Hakemuksen hylkäys voi olla turhauttavaa, mutta se ei ole loppu kaiken. On olemassa useita syitä, miksi hakemus voidaan hylätä, ja tärkeintä on reagoida niihin nopeasti ja oikein.
Toimenpiteet hakemuksen hylkäämisen jälkeen
- Tarkista syyt: Lue huolellisesti Verohallinnon antama hylkäysperuste.
- Korjaa mahdolliset puutteet: Jos puutteita on, korjaa ne ja valmistele uusi hakemus.
- Ota yhteyttä asiantuntijaan: Jos tilanne vaikuttaa monimutkaiselta, harkitse verotuksen asiantuntijan apua.
- Seuraa aikarajoja: Tarkista, että toimitat mahdolliset oikaisuhakemukset määräajassa.
Yhteenveto: Lomakkeen merkitys yrityksen kehityksessä
67A-lomake on enemmän kuin vain hallinnollinen asiakirja; se on portti mahdollisuuksiin, joita tutkimus- ja kehittämistoiminta voi tarjota yrityksellesi. Varmista, että ymmärrät sen täytön ja käytön merkityksen, jotta voit nauttia kaikista etuuksista, jotka asiakirja tarjoaa. Hyvin valmisteltu hakemus voi avata uusia ovia ja mahdollistaa investoinnit, jotka tukevat yrityksesi kasvua ja innovaatioita tulevaisuudessa.
Lisätietoja ja asiantuntijuuden hyödyntäminen
Jos olet epävarma lomakkeen täyttämisestä tai tarvitset lisätietoja, kannattaa kääntyä asiantuntijoiden puoleen. Monilla tilitoimistoilla ja veroasiantuntijoilla on kokemusta ja asiantuntemusta, joka voi olla apuna prosessissa. Muista myös tarkistaa Verohallinnon verkkosivuilta ajankohtaiset tiedot ja ohjeet, jotta hakemuksesi on mahdollisimman vahva.
Alihankintalaskujen Hyväksyttävyys ja Rajoitukset
67A Tutkimus- ja kehittämistoiminnan kulujen lisävähennys (3083) mahdollistaa yrityksille alihankintakulujen vähentämisen, mikä on erityisen tärkeää tutkimus- ja kehittämistoiminnan (T&K) osalta. Alihankintalaskujen osalta on kuitenkin huomioitava tietyt säännökset ja rajoitukset, jotka voivat vaikuttaa vähennysoikeuteen. Esimerkiksi, vain ne alihankintapalvelut, jotka liittyvät suoraan T&K-toimintaan ja jotka on toteutettu hyväksyttyjen kumppaneiden toimesta, voivat kelvata vähennettäviksi. Tällöin on tärkeää, että alihankkijalla on voimassa oleva Y-tunnus ja että lasku on asianmukaisesti eritelty.
Lisäksi, yrityksen on pidettävä tarkkaa kirjanpitoa kaikista alihankintalaskuista. Tämä sisältää laskujen säilyttämisen, maksutositteet sekä mahdolliset sopimukset tai projektikuvaukset, jotka osoittavat alihankintapalveluiden suoran yhteyden T&K-toimintaan. Rahoitusviranomaisilta tai veroviranomaisilta saattaa tulla lisävaatimuksia, joten on suositeltavaa tarkistaa erikseen oma tilanne ja mahdolliset poikkeukset.
Hakuprosessi ja Asiakirjavaatimukset
67A-vähennyksen hakeminen alihankintalaskujen perusteella vaatii huolellista valmistelua. Ensimmäinen askel on varmistaa, että kaikki vaaditut asiakirjat ovat kunnossa ennen hakemuksen jättämistä. Hakemukseen kuuluu tyypillisesti Veroilmoitus (esim. lomake 5010e), johon on liitettävä todisteet T&K-toiminnasta, alihankintapalveluista ja niiden kustannuksista. Tärkeää on myös dokumentoida, miten tutkimus- ja kehittämistoiminta on edennyt ja mihin alihankintapalvelut on käytetty.
Asiakirjojen tulee olla selkeitä ja ymmärrettäviä. Mikäli puutteita ilmenee, Vero voi pyytää lisätietoja tai asiakirjoja, mikä voi viivästyttää prosessia. Hakemusten käsittelyaika vaihtelee, mutta on suositeltavaa jättää hakemus hyvissä ajoin ennen verotuksen päättymistä. Hakemuksen liitteet voivat vaihdella tapauskohtaisesti, ja on suositeltavaa konsultoida verokonsulttia tai tilitoimistoa varmistaakseen, että kaikki tarvittavat asiakirjat on liitetty mukaan. Tällöin voi myös välttää mahdolliset virheet tai puutteet, jotka voisivat johtaa vähennysten hylkäämiseen.
Vähennysten Seuranta ja Raportointi
Kun 67A-vähennys on saatu ja alihankintalaskut hyväksytty, yrityksen on tärkeää seurata ja raportoida T&K-toiminnan edistymistä. Vähennysten käyttöä on seurattava tarkasti, sillä veroviranomaiset voivat pyytää tietoja ja todisteita vähennysten oikeellisuudesta tulevaisuudessa. Tämä voi tarkoittaa säännöllistä raportointia projektien etenemisestä, taloudesta ja käytetyistä alihankintapalveluista.
Lisäksi on hyvä käytäntö luoda sisäinen prosessi, joka auttaa keräämään ja tallentamaan kaikki T&K-toimintaan liittyvät tiedot ja asiakirjat. Tällöin yritys voi nopeasti ja tehokkaasti vastata mahdollisiin tarkastuksiin tai kyselyihin veroviranomaisilta. Hyvä dokumentointi on avainasemassa myös silloin, kun yritys haluaa varmistaa, että se hyötyy kaikista mahdollisista verovähennyksistä ja -eduista, jotka liittyvät T&K-toimintaan.