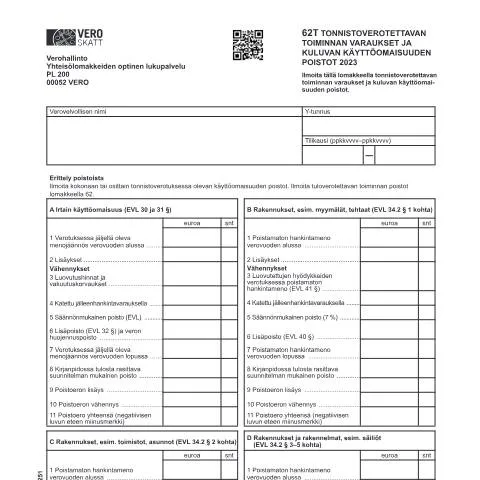
Vero 3025 - Tonnistoverotettavan toiminnan varaukset ja kuluvan käyttöomaisuuden poistot
Suomen verohallinto odottaa jokaiselta tonnistoverotettavalta yritykseltä tarkkaa ja ajankohtaista tietoa käyttöomaisuuden varauksista ja poistosta. Lomake Vero 3025, virallisesti nimeltään 62T Tonnistoverotettavan toiminnan varaukset ja kuluvan käyttöomaisuuden poistot, on keskeinen dokumentti tonnistoverotettavien liiketoimintojen taloudellisen hallinnan ja veronmaksun läpinäkyvyyden varmistamiseksi. Tämän asiakirjan täyttäminen ja lähettäminen on tärkeää, jotta yritykset voivat hoitaa verovelvoitteensa oikein.
Taustaa ja oikeudellinen kehys
Verohallinnon ohjeet ja käytännöt perustuvat hallintomenettelylakiin (434/2003), joka säätelee hyvän hallinnan periaatteita ja menettelytapoja. Tonnistoverotuksen piiriin kuuluvien yritysten on ilmoitettava käyttöomaisuuden poistot ja varaukset asianmukaisesti. Tämä ei ole vain lakisääteinen vaatimus, vaan myös tärkeä osa yrityksen taloushallintoa, joka vaikuttaa suoraan verotettavan tulon määrään.
Verohallinto kerää ja käsittelee tietoja, jotka ilmoitetaan lomakkeella Vero 3025. Koska tämä lomake liittyy tonnistoverotukseen, se on erityisen tärkeä merikauppaa, kuljetuksia ja muita tonnistoverovelvollisia toimintoja harjoittaville yrityksille. Tonnistoverovelvolliset yritykset ovat vastuussa siitä, että kaikki ilmoitettavat tiedot ovat oikein ja täydellisiä.
Vero 3025:n merkitys
Lomake 3025 on tarkoitettu tonnistoverovelvollisille, joiden on ilmoitettava käyttöomaisuuden varaukset ja poistot verovuodelta. Ilmoittamisen perusteella Verohallinto voi määrittää yrityksen verotettavan tulon ja varmistaa, että käytettävät verokäytännöt täyttävät lakisääteiset vaatimukset.
On tärkeää huomata, että pelkkä lomakkeen täyttäminen ei riitä. Yritysten on myös pidettävä huolta siitä, että kaikki kirjanpidossa tehdyt merkinnät vastaavat ilmoitettuja tietoja. Virheelliset tai puutteelliset tiedot voivat johtaa verotarkastuksiin ja mahdollisiin seuraamuksiin.
Erityistapaukset: Kuka täyttää ja lähettää lomakkeen?
Vero 3025 -lomaketta voivat täyttää ja toimittaa tonnistoverovelvolliset yritykset, jotka harjoittavat liiketoimintaa Suomessa. Erityisesti yritysten, jotka tekevät kansainvälistä kauppaa, on tärkeää ymmärtää lomakkeen täyttämisen vaatimukset.
- Uudet yritykset: Uuden liiketoiminnan aloittaminen vaatii tarkkojen tietojen ilmoittamista, ja on suositeltavaa käyttää asiantuntija-apua.
- Ulkomaiset yritykset: Jos yritys on perustettu ulkomaille mutta toimii Suomessa, sen on myös täytettävä tämä lomake.
- Yhteisömuodot: Osakeyhtiöt, kommandiittiyhtiöt ja avoimet yhtiöt ovat kaikki vastuussa lomakkeen täyttämisestä.
Täyttöohjeet: Lomakkeeseen liittyvät tiedot
Vero 3025 -lomake koostuu useista osioista, ja jokaisen osion täyttäminen vaatii tarkkaa huomiota yksityiskohtiin. Lomakkeen täyttämisessä on tärkeää noudattaa Verohallinnon ohjeita ja varmistaa, että kaikki tiedot ovat oikein ja ajantasaisia. Tarkastellaan nyt lomakkeen tärkeimpiä osioita:
A. Irtain käyttöomaisuus
Ensimmäisessä osiossa ilmoitetaan irtaimen käyttöomaisuuden poistot. On ensisijaisen tärkeää, että yritys tietää verovuoden alussa jäljellä olevan menojäännöksen, lisäykset ja vähennykset.
- Verotuksessa jäljellä oleva menojäännös verovuoden alussa
- Lisäykset
- Luovutushinnat ja vakuutuskorvaukset
- Katettu jälleenhankintavarauksella
- Säännönmukainen poisto (EVL)
- Lisäpoisto ja veronhuojennuspoisto
- Verotuksessa jäljellä oleva menojäännös verovuoden lopussa
Virheelliset tiedot tässä osiossa voivat johtaa merkittäviin veroseuraamuksiin, joten tarkkuus on avainasemassa.
B. Rakennukset
Toinen osa koskee rakennuksia, kuten myymälöitä ja tehtaita. Tässä osiossa on tärkeää ilmoittaa kaikki lisäykset ja vähennykset, mukaan lukien luovutettujen hyödykkeiden poistamaton hankintameno.
- Säännönmukainen poisto 7%
- Lisäpoisto (EVL 40 §)
- Poistamaton hankintameno verovuoden alussa ja lopussa
C. Muut poistot
Kolmannessa osiossa ilmoitetaan muista poistettavista kohteista, kuten tietokoneohjelmista ja patenteista. Tässäkin on tärkeää, että kaikki tiedot ovat tarkkoja ja täydellisiä.
Käsittely ja seuranta Verohallinnossa
Lomakkeen täytön ja lähettämisen jälkeen Verohallinto käsittelee ilmoitetut tiedot. Tämän käsittelyn aikana on tärkeää, että yritys seuraa mahdollista palautetta ja kysymyksiä Verohallinnolta.
Verohallinto lähettää ilmoituksen lomakkeen hyväksymisestä tai mahdollisista puutteista. Mikäli lomakkeessa on virheitä, yrityksen on toimittava nopeasti ja korjattava tiedot. Tiedot luetaan optisesti lomakkeen täyttökentistä, joten käsin kirjoitetut tiedot eivät tule huomioiduiksi. Tämä tarkoittaa, että lomakkeen on oltava laadittu Verohallinnon omilla lomakkeilla, eikä kopioita saa käyttää.
Aikataulu: Tärkeät päivämäärät ja määräajat
Vero 3025 -lomake on toimitettava määräajassa, jotta yritys voi välttää mahdolliset sakot ja viivästyskorot. Verohallinto määrittelee aikarajat, jotka voivat vaihdella eri vuosina. Tällä hetkellä on tärkeää tarkistaa ajankohtaiset aikarajat Verohallinnon verkkosivuilta.
- Toimituspäivämäärä: Tarkista aina viimeisin päivä, jolloin lomake on toimitettava.
- Käsittelyaika: Verohallinto pyrkii käsittelemään lomakkeita nopeasti, mutta käsittelyaika voi vaihdella.
Aikataulun seuraaminen on tärkeää, jotta yritys voi varautua verotukseen ja mahdollisiin lisävaatimuksiin.
62T Tonnistoverotettavan toiminnan varaukset
Tonnistoverotettavan toiminnan varaukset liittyvät erityisesti merikuljetuksiin ja niihin liittyviin kustannuksiin, joita verovelvollisten on mahdollista vähentää verotuksessa. Kun yritys toimii tonnistoverotettavalla sektorilla, se voi tehdä varauksia, jotka liittyvät tuleviin menoihin tai mahdollisiin vahinkoihin, joita aluksen käyttöön tai ylläpitoon liittyy. Varausten avulla voidaan tasapainottaa vuosittaisia tuloksia ja varautua liiketoiminnan mahdollisiin vaihteluihin.
Varausten tekeminen edellyttää tarkkaa suunnittelua ja perusteluja, sillä verohallinto arvioi varauksia tiukasti. Varauksen tulee olla realistinen ja sen tulee perustua todennäköisiin menoihin, jotka ovat syntymässä seuraavan tilikauden aikana. Tällaisia voivat olla esimerkiksi aluksen ylläpitokustannukset, vakuutukset tai satamamaksut. On myös syytä muistaa, että varauksen ei tule olla ylimitoitettu, sillä se voi herättää Verohallinnon kiinnostuksen ja mahdollisesti johtaa tarkastuksiin.
Kuluvan käyttöomaisuuden poistot ja niiden vaikutus verotukseen
Kuluvan käyttöomaisuuden poistot ovat keskeinen osa tonnistoverotettavan toiminnan verotusta. Poistot tarkoittavat sitä, että yritys voi jakaa käyttöomaisuuden hankintamenon usealle tilikaudelle, mikä vähentää vuosittaista verotettavaa tuloa. Tonnistoverotettavassa toiminnassa käyttöomaisuus voi sisältää aluksia, laitteita ja muita investointeja, jotka liittyvät merikuljetuksiin.
Poistokäytäntöjen tulee noudattaa voimassa olevia kirjanpitostandardeja ja verolakeja. Tonnistoverotuksessa on mahdollista hyödyntää esimerkiksi poistomenetelmiä, kuten tasapoistoja tai kiihtyvää poistoa, riippuen yrityksen strategiasta ja taloudellisista tavoitteista. On tärkeää, että poistot perustuvat realistisiin arvioihin omaisuuden käyttöiästä, ja yrityksen tulee dokumentoida perusteet jokaisesta poistosta huolellisesti.
Verotuksellisesti poistot vaikuttavat suoraan yrityksen voittoon ja sitä kautta myös maksettavaan veroon. Tarkka poistostrategia voi parantaa yrityksen kassavirtaa ja taloudellista tilannetta, mutta väärinkäytöksiltä on syytä varautua. Verohallinto seuraa tarkasti poistoja, ja mikäli poistoja käytetään verotuksen manipulointiin, voi seurauksena olla veroseuraamuksia. Siksi on kriittistä, että poistomenettelyt ovat läpinäkyviä ja perusteltuja.
Erityistilanteet ja poikkeukset tonnistoverotuksessa
Tonnistoverotuksessa on olemassa useita erityistilanteita ja poikkeuksia, jotka voivat vaikuttaa verovelvollisten velvoitteisiin ja oikeuksiin. Esimerkiksi alusten luovutukseen liittyvät verotuskäytännöt voivat poiketa tavanomaisista käytännöistä. Jos aluksen omistus siirtyy, voi se vaikuttaa tonnistoveron määrään, ja tällöin on tärkeää ilmoittaa asiasta Verohallinnolle oikea-aikaisesti. Luovutuksessa on myös huomioitava mahdolliset luovutusvoitot ja -tappiot, jotka voivat vaikuttaa verotettavaan tuloihin.
Toinen merkittävä poikkeus liittyy alusten käyttöönottoon ja ikään. Tonnistoverotuksessa käytetään usein alusten ikärakennetta apuna arvioitaessa poistojen oikeellisuutta ja varauksia. Uudet alukset voivat nauttia erikoiskohtelusta, mikä voi lisätä niiden houkuttelevuutta investointikohteena. Kuitenkin, jos alus on vanha ja sen käyttökustannukset korkeita, yrityksen on syytä suunnitella ja arvioida tarkasti, miten se voi hyötyä poistokäytännöistä ilman, että ne vaikuttavat negatiivisesti taloudelliseen tilaan.
Lisäksi, jos yrityksellä on kansainvälisiä liiketoimintoja tai se harjoittaa toimintaa eri verohallintojen alla, voi syntyä monimutkaisia verotustilanteita. Tällaisissa tapauksissa on suositeltavaa kääntyä asiantuntevien verokonsulttien puoleen, jotka voivat tarjota räätälöityjä ratkaisuja ja neuvoja parhaista käytännöistä. Erityistilanteet voivat myös edellyttää lisäilmoituksia tai dokumentointia, joka on esitettävä Verohallinnolle ajallaan.