Yhteiskunnallinen merkitys: Tonnistoverotettava toiminta
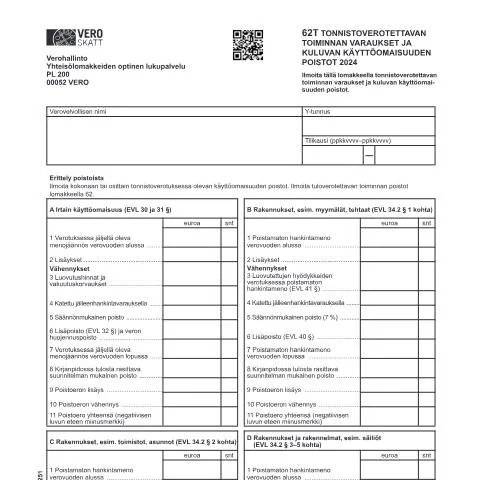
Tonnistoverotettava toiminta on keskeinen osa Suomalaista verotusta, erityisesti merikuljetusalalla. Tällainen toiminta vaikuttaa suoraan verokäytäntöihin ja taloudellisiin laskelmiin, joita yritykset tekevät vuosittain. Lomake 62T (Vero 3025) toimii tärkeänä välineenä, jonka avulla verovelvolliset ilmoittavat tonnistoverotettavan toiminnan varaukset ja kuluvan käyttöomaisuuden poistot. Tällaiset tiedot ovat olennaisia verohallinnolle, jotta se voi arvioida julkista taloutta ja varmistaa, että verovelvolliset maksavat oikean määrän veroa.
Oikeudellinen tausta ja säännökset
Verohallinnon toiminta perustuu hallintomenettelylakiin (434/2003), joka säätelee julkista hallintoa ja hallinnollisia menettelyjä Suomessa. Lomake 62T liittyy nimenomaan tonnistoverotettavaan toimintaan, joka perustuu lakiin yritysverotuksesta (EVL). Tämä laki määrittelee, miten ja minkälaisia poistoja verovelvolliset voivat tehdä, ja siten se luo perustan lomakkeelle 62T. Säännöksissä eritellään myös, mitä tietoja tarvitaan ja mitä menettelyjä noudatetaan, kun ilmoitetaan varauksista ja poistosta.
Kuka käyttää lomaketta 62T ja milloin?
Lomake 62T on suunnattu erityisesti niille yrityksille, jotka harjoittavat tonnistoverotettavaa toimintaa. Tämä kattaa laaja-alaisesti merikuljetusalan toimijat, kuten rahtiyhtiöt, jotka omistavat laivoja tai muita laivastoja. Lomaketta tulee käyttää verovuoden aikana, ja se on toimitettava Verohallinnolle ennen määräpäivää, joka on tyypillisesti helmikuun loppuun mennessä, jotta verot voidaan laskea oikein ja ajallaan.
- Esimerkiksi: Jos yritys on saanut käyttöomaisuutensa tai tehnyt investointeja edellisenä vuonna, se on velvollinen ilmoittamaan nämä tiedot lomakkeella 62T.
- Poikkeukset: Jos yrityksellä ei ole tonnistoverotettavaa toimintaa, lomaketta ei tarvitse täyttää.
Askeleet lomakkeen täyttämiseksi
Lomakkeen täyttäminen vaatii tarkkuutta ja huolellisuutta. Seuraavassa on vaiheittainen ohjeistus, joka auttaa verovelvollisia täyttämään lomakkeen oikein:
- Täytä verovelvollisen tiedot: Kirjoita lomakkeen alkuun verovelvollisen nimi ja Y-tunnus.
- Määritä tilikausi: Ilmoita tilikausi muotoa ppkkvvvv (esim. 01012024-31122024).
- Täytä poistot: Eri osioissa ilmoitetaan irtain käyttöomaisuus, rakennukset, pitkävaikutteiset menot jne. Huomioi, että jokaisessa osiossa on omat laskentakäytäntönsä.
- Varmista, että kaikki tiedot ovat oikein: Tarkista, että et ole unohtanut mitään olennaista tai tehnyt virheitä laskelmissa.
- Toimita lomake Verohallinnolle: Lomake tulee lähettää optisesti luettavassa muodossa, joten käytä virallista lomaketta, jota voi tulostaa vero.fi-sivustolta.
Milloin ja miten lomake toimitetaan?
Lomakkeen 62T on oltava perillä Verohallinnossa viimeistään määräpäivänä, joka on yleensä helmikuun loppu. Postituksen lisäksi on mahdollista käyttää myös sähköisiä palveluja, mikäli yrityksellä on käytössään Suomi.fi -e-identifikaatio. Sähköinen asiointi nopeuttaa prosessia ja vähentää virheiden mahdollisuutta, sillä tiedot siirtyvät suoraan järjestelmiin.
Mitkä ovat seuraavat vaiheet lomakkeen jättämisen jälkeen?
Kun lomake on toimitettu, Verohallinto käsittelee saapuneet tiedot. Käsittelyn jälkeen verovelvolliselle ilmoitetaan verotuksen lopputuloksista. Jos tiedoissa on puutteita tai virheitä, verohallinto voi pyytää lisätietoja tai korjauksia. On tärkeää reagoida nopeasti, jotta verotuki voidaan varmistaa ja välttää mahdolliset seuraamukset.
Mahdolliset ongelmatilanteet ja niiden ratkaisut
Jos lomaketta täyttäessä tai sen jälkeen ilmenee ongelmia, on olemassa useita keinoja edetä:
- Virheelliset tiedot: Mikäli huomaat virheen lomakkeessa, ota välittömästi yhteyttä Verohallintoon ja kysy ohjeita korjaamiseen.
- Puuttuvat asiakirjat: Jos Verohallinto pyytää lisätietoja, toimita ne mahdollisimman pian. Viivästyminen voi johtaa verotuksen lykkäämiseen.
- Oikaisuhakemus: Mikäli Verohallinto on tehnyt virheellisen päätöksen, voit tehdä oikaisuhakemuksen tietyn määräajan kuluessa.
Erityistapaukset: Ulkomaalaiset ja muut poikkeustilanteet
Toiset yritykset, kuten ulkomaalaiset toimijat, saattavat kohdata erityisiä haasteita tonnistoverotettavassa toiminnassa. Ulkomaiset yritykset, jotka harjoittavat liiketoimintaa Suomessa, voivat joutua kiinnittämään erityistä huomiota Suomen verolainsäädäntöön ja mahdollisiin kaksinkertaisiin verotuksiin. Tällöin on suositeltavaa konsultoida asiantuntijaa tai veroneuvojaa.
- Ulkomaalaisen yrityksen on hyvä selvittää, tarvitseeko sen rekisteröityä Suomessa ennen toiminnan aloittamista.
- Erityiset sopimukset, kuten verosopimukset Suomi ja toisen maan välillä, voivat vaikuttaa verovelvollisuuden määrittelyyn.
Yhteenveto: Tonnistoverotettavan toiminnan käytännön merkitys
Lomake 62T on tärkeä työkalu, joka mahdollistaa tonnistoverotettavan toiminnan verotuksen oikeellisuuden ja läpinäkyvyyden. Oikein täytetty lomake auttaa varmistamaan, että yritykset maksavat oikean määrän veroja ja pystyvät hoitamaan taloudellisia velvoitteitaan asianmukaisesti. yritysten on tärkeää pysyä ajan tasalla säännöksistä ja käytännöistä, jotta ne voivat toimia tehokkaasti ja verotuksellisesti järkevästi. Näin varmistetaan, että Suomi pysyy kilpailukykyisenä ja vakavaraisena maana kansainvälisessä liiketoiminnassa.
62T Tonnistoverotettavan Toiminnan Varaukset: Ymmärrä Perusteet ja Prosessit
Tonnistoverotettavan toiminnan varaukset ovat keskeinen osa yritysten veroilmoittamista Suomessa. Varaukset voivat liittyä esimerkiksi käyttöomaisuuden arvonalentumiseen tai tuleviin investointeihin. Tällöin on tärkeää tuntea, miten varaukset ilmoitetaan veroilmoituksessa ja mitä ehtoja niiden hyödyntämiselle on. Tonnistoverotettavassa toiminnassa varauksen voi tehdä vain, mikäli siihen on perusteltu syy, ja varauksen on oltava kohtuullinen suhteessa liiketoiminnan luonteeseen. Veroilmoituksessa on tärkeää eritellä varaukset selkeästi, jolloin Verohallinto voi arvioida niiden perusteltavuutta.
Varauksia voidaan tehdä useista syistä; yleisimpiä ovat ennakoituja kustannuksia varten, kuten huolto- ja korjauskustannuksia tai odotettavissa olevia liiketoiminnan riskejä. Huomioi kuitenkin, että varauksen ei tule ylittää todellista arvioitua tarvetta. Mikäli olet epävarma varauksen hyväksyttävyydestä, on suositeltavaa kääntyä asiantuntevan veroneuvojan puoleen tai ottaa yhteyttä suoraan Verohallintoon. Tällä tavoin voit varmistaa, että toimijasi noudattaa voimassa olevaa lainsäädäntöä ja käytäntöjä.
Kuluvan Käyttöomaisuuden Poistot: Verotukselliset Vaikutukset ja Kirjanpidon Käytännöt
Kuluvan käyttöomaisuuden poistot ovat tärkeä osa yrityksen kirjanpitoa ja verotusta. Poistot tarkoittavat käytännössä sitä, että käyttöomaisuuden hankintakustannus jaetaan sen taloudelliselle käyttöajalle. Suomessa käyttöomaisuuden poistot määräytyvät pääsääntöisesti poistomenetelmän mukaan, ja niitä on useita erilaisia, kuten tasapoisto ja arvioitu käyttöaika. Tärkeää on valita oikea poistomenetelmä ja noudattaa sen mukaisia sääntöjä, jotta voit hyödyntää poistot verotuksessa optimaalisesti.
Poistojen tekeminen vaatii myös huolellista dokumentointia. Verohallinto saattaa pyytää näyttöä käytetystä poistomenetelmästä sekä perusteluja poiston suuruudelle. Varmista, että kaikki tiedot ovat ajan tasalla ja että mahdolliset poistoerot on kirjattu oikein. Mikäli käyttöomaisuus myydään ennen sen poistamista, syntyy mahdollisesti luovutusvoittoa tai -tappiota, joista on myös ilmoitettava veroilmoituksessa. On tärkeää huomata, että käyttöomaisuuden myynti ja poistot ovat verotuksellisesti sidoksissa toisiinsa.
Verotukselliset Poikkeukset ja Erityistilanteet
Suomessa on olemassa erityistilanteita, joissa tonnistoverotettavan toiminnan varaukset ja kuluvan käyttöomaisuuden poistot voivat poiketa tavallisista käytännöistä. Tällaisia tilanteita voivat olla esimerkiksi yrityksen fuusiot tai yrityskaupat, jolloin käytännöt voivat olla monimutkaisempia. Tällöin on suositeltavaa konsultoida asiantuntijaa, joka voi auttaa ymmärtämään verotukselliset seuraukset ja varmistamaan, että kaikki toimenpiteet toteutetaan lain mukaisesti.
Erityisesti kansainvälisessä liiketoiminnassa voi ilmetä lisähaasteita, kuten verosopimusten vaikutus tai eri maiden verokäytännöt. Tällaisissa tapauksissa on tärkeää, että yrityksellä on käytössään riittävästi asiantuntemusta, jotta se pystyy navigoimaan monimutkaisessa verotuksellisessa ympäristössä. Lisäksi on syytä huomata, että eri toimialoilla voi olla omia erityispiirteitään, jotka vaikuttavat varauksien ja poistojen käsittelyyn. Esimerkiksi meriklusterissa tai muissa erityisliiketoiminnoissa voi olla omia sääntöjään, jotka on otettava huomioon verosuunnittelussa.