Ymmärrä 62T-lomakkeen merkitys ja sen vaikutukset liiketoimintaan
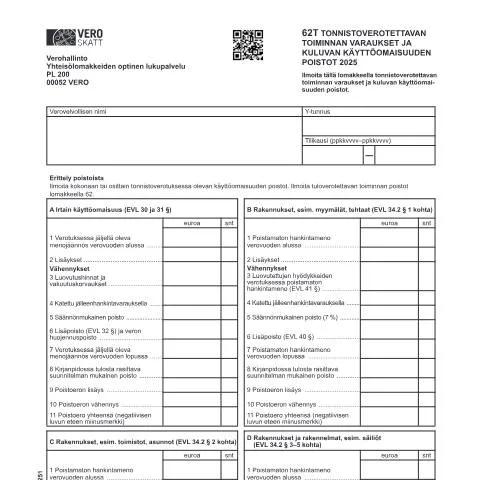
Verohallinnon 62T-lomake, nimeltään Tonnistoverotettavan toiminnan varaukset ja kuluvan käyttöomaisuuden poistot, on keskeinen asiakirja, joka liittyy tonnistoverotukseen. Lomaketta käyttävät oikeushenkilöt, jotka ovat velvollisia ilmoittamaan omaisuutensa poistot ja varaukset. Tämä asiakirja on erityisen tärkeä, sillä se vaikuttaa suoraan yrityksen verotukseen ja taloudelliseen tilaan. 62T-lomakkeen täyttö ja sen oikea-aikainen toimittaminen ovat elintärkeitä seikkoja, jotta yritys voi hyödyntää verovähennyksiä ja välttää mahdolliset sakot.
Kuka käyttää 62T-lomaketta ja milloin se täytetään?
Tonnistoverotettavan toiminnan varaukset ja kuluvan käyttöomaisuuden poistot -lomaketta käyttävät erityisesti tonnistoverotuksessa olevat liiketoiminnat. Tämä tarkoittaa, että lomake on suunnattu esimerkiksi varustamoille ja muille aluksilla toimiville yrityksille. Lomake tulee täyttää vuosittain, ja se kattaa tietyn tilikauden. Tilikauden alku ja loppu ilmoitetaan lomakkeessa, tärkeää on myös muistaa Vero-hallinnon aikarajat.
- Ilmoitusvelvollisuus: Lomake tulee jättää Verohallinnolle ennen ilmoitettua määräaikaa.
- Kalenterivuosi: Tili- ja verovuosi vastaa kalenterivuotta, ellei muuta ole vahvistettu.
62T-lomakkeen täytön vaiheet: käytännön opas
Kun yritys valmistautuu täyttämään 62T-lomaketta, on tärkeää kerätä tarvittavat tiedot huolellisesti. Lomakkeessa on useita osioita, joista kukin vaatii tarkkaa huomiota. Tässä on vaiheittainen opas lomakkeen täyttämiseen:
- Yhteisötiedot: Täyttäkää lomakkeen yläpalkki, jossa ilmoitetaan verovelvollisen nimi ja Y-tunnus.
- Tilikausi: Merkitkää tilikauden alku ja loppu muodossa ppkkvvvv–ppkkvvvv.
- Poistojat ja varaukset: Täyttäkää jokaisen osion tiedot tarkasti, ottaen huomioon omaisuuden tyypit (irtain käyttöomaisuus, rakennukset, muut poistot).
Oikeat tiedot ja dokumentaatio
Oikeat tiedot ovat välttämättömiä, jotta 62T-lomake voidaan käsitellä onnistuneesti. Lomakkeessa pyydetään lisätietoja, kuten:
- Poistamaton hankintameno verovuoden alussa
- Lisäykset ja vähennykset vuoden aikana
- Luovutushinnat ja vakuutuskorvaukset
Varmista, että kaikki tiedot ovat ajantasaisia ja tarkkoja. Liitä tarvittavat liitteet, kuten kirjanpitoaineistot, jotka tukevat ilmoitettuja tietoja.
Erityistapaukset: mitä tehdä, jos tilanne on monimutkainen?
Joissakin tilanteissa 62T-lomakkeen täyttäminen voi olla haastavaa. Esimerkiksi, jos yritys on kansainvälinen tai jos käytetään erityisiä verokohteluita, on tärkeää ottaa huomioon seuraavat seikat:
- Ulkomaiset yritykset: Mikäli yrityksellä on toimintaa myös Suomessa, tulee huomioida erityiset verosäännökset.
- Monimutkaiset varaukset: Jos käytössä on erityisiä varausmenettelyitä, varmista, että ymmärrät ne ennen täyttämistä.
- Neuvontapalvelut: Tarvittaessa on suositeltavaa kääntyä asiantuntijoiden puoleen, esimerkiksi kirjanpitäjän tai veroneuvojan.
Väärinkäytösten ja virheiden välttäminen: mitä seurauksia on laiminlyönnistä?
Virheellisesti täytetty tai myöhästyneenä jätetty 62T-lomake voi johtaa merkittäviin seuraamuksiin. Verohallinto valvoo tarkasti ilmoituksia, ja seuraamukset voivat olla ankarat:
- Sakot: Myöhästyneistä ilmoituksista voidaan määrätä sakkoja, jotka voivat nousta merkittäväksi taloudelliseksi rasitteeksi.
- Verotarkastus: Huolimattomuus voi johtaa verotarkastukseen, mikä lisää hallinnollista taakkaa.
- Vähennysten menettäminen: Mikäli ilmoitukset puuttuvat tai ovat virheellisiä, yritys voi menettää oikeuden verovähennyksiin ja -huojennuksiin.
62T-lomakkeen sijainti suuremmassa hallinnollisessa prosessissa
62T-lomake on vain yksi osa laajempaa verotuksellista prosessia. On tärkeää ymmärtää, miten se liittyy muihin verolomakkeisiin ja -menettelyihin:
- Yhdistelmä muiden lomakkeiden kanssa: Esimerkiksi, tonnistoverotettavan toiminnan poistoja tulee ilmoittaa myös muilla lomakkeilla, kuten 62-lomakkeella tuloverotusta varten.
- Verotuskäytännön tuntemus: On suositeltavaa olla tietoinen siitä, miten eri lomakkeet linkittyvät toisiinsa ja niiden vaatimukset.
Jatkotoimenpiteet lomakkeen jättämisen jälkeen
Kun 62T-lomake on jätetty, sen käsittely voi viedä aikaa. Verohallinto arvioi tiedot ja tekee päätöksen, joka vaikuttaa yrityksesi verotukseen. On tärkeää seurata prosessia ja tarvittaessa olla yhteydessä Verohallintoon lisäkysymyksissä. Jos lomakkeessa on puutteita, Verohallinto voi ottaa yhteyttä ja pyytää lisätietoja tai korjauksia.
Verohallinnon toimenpiteet lomakkeen käsittelyssä
Verohallinto laatii tiedot optisesti, joten on erittäin tärkeää varmistaa, että lomake on täytetty huolellisesti. Muutoin asiakirjan käsittely voi viivästyä. Mikäli lomakkeessa on todettu virheitä tai puutteita, seuraavat vaiheet voivat sisältää:
- Lisätietojen pyytäminen, mikä voi viivästyttää käsittelyä.
- Kustannusten ja verotuksen oikaiseminen, mikäli syytetään virheellistä tai puutteellista tietoa.
Hyödyllisiä resursseja ja lisätietoja
62T-lomakkeen osalta on saatavilla useita resursseja, jotka voivat auttaa sekä lomakkeen täytössä että verotuksellisissa kysymyksissä. Verohallinnon verkkosivuilta löytyy ohjeita ja esimerkkejä, jotka voivat selventää prosessia. Lisäksi asiantuntijapalveluiden käyttäminen voi olla hyödyllistä erityisesti monimutkaisemmissa verotustilanteissa.
62T Tonnistoverotettavan toiminnan varaukset
Tonnistoverotettavan toiminnan varaukset liittyvät laivatoiminnan taloudellisiin eriin, jotka vaikuttavat tonnistoveron määrään. Varaukset voivat kattaa useita eri kulueriä, kuten korjaus- ja ylläpitokustannuksia, varustamoiden liiketoimintaan liittyviä investointeja tai muita liiketoiminnan kuluja, jotka voidaan kohdistaa laivojen käyttöön. Varauksia voidaan tehdä, kun tiedetään, että tulevia kuluja syntyy, ja näin voidaan varautua niihin taloudellisesti.
Varaukset voidaan joko kirjata tuloiksi tai menoiksi verotuksessa riippuen siitä, kuinka ne liittyvät laivatoiminnan tuottoon. Tämä tarkoittaa, että verovelvollisen tulee olla huolellinen varauksia tehdessään, jotta ne ovat linjassa voimassa olevan lainsäädännön kanssa ja että niiden kirjaaminen on asianmukaista. On suositeltavaa neuvotella tilitoimiston tai veroneuvojan kanssa varauksista, erityisesti, jos yritys on suuri tai sillä on monimutkainen rakenne.
Varauksen suuruus voidaan määrittää ottamalla huomioon aiemmat kulut, arvioidut tulevat kulut ja liiketoiminnan kehitysnäkymät. On tärkeää, että varaukset perustuvat realistisiin arvioihin ja että ne voidaan tarvittaessa todistaa tilintarkastuksessa. Esimerkiksi, jos varustamo arvioi, että se tarvitsee tietyn summan rahaa laivan peruskorjaukseen seuraavan vuoden aikana, se voi tehdä varauksen, joka vahvistaa tämän summan kuluiksi.
Kuluvan käyttöomaisuuden poistot ja niiden vaikutus
Kuluvan käyttöomaisuuden poistot ovat olennainen osa laivatoiminnan taloudenhallintaa. Poistoja tehdään käytössä olevan omaisuuden, kuten laivojen ja muiden kuljetusvälineiden, arvon alenemisen vuoksi. Poistot vaikuttavat sekä verotukseen että yrityksen taloudelliseen tilaan. Suomessa poistoja käsitellään tulo- ja varallisuusverotuksessa, ja niiden määrä riippuu omaisuuden tyypistä, sen käyttöiästä sekä käytettävästä poistomenetelmästä.
Laivojen osalta käytetään usein suoraviivaista poistoa, jossa omaisuuden arvo jaetaan sen arvioidun käyttöiän mukaan. Tämä tarkoittaa sitä, että jokaisena vuonna liiketoiminta voi vähentää tietyn summan verotettavasta voitostaan. On huomattava, että poistoja voidaan tehdä vain, jos omaisuus on käytössä liiketoiminnassa. Jos laiva on poissa käytöstä, poistot eivät ole sallittuja, mikä voi vaikuttaa merkittävästi verotukseen.
Lisäksi on tärkeää pitää kirjaa kaikista poistoista ja varmistaa, että ne ovat asiakirjojen mukaisia. Verottaja voi tarkistaa poistoja ja vaatia lisäselvitystä, jos on epäselvyyksiä. Pidä myös huolta, että kaikki käyttöomaisuuden poistot tehdään ajallaan ja oikean prosessin mukaan, sillä myöhässä tehdyt poistot voivat johtaa veroseuraamuksiin tai mahdottomuuteen hyödyntää tiettyjä veroetuja.
Verotuksen muutokset ja niiden huomioiminen
Verotuskäytännöt ja -säännöt voivat muuttua, ja on tärkeää, että tonnistoverotettavan toiminnan harjoittajat pysyvät ajan tasalla näistä muutoksista. Esimerkiksi hallituksen päätökset voivat vaikuttaa tonnistoveron määräytymiseen, vähennysoikeuksiin tai muihin verotukseen liittyviin seikkoihin. Tämä on erityisen tärkeää, sillä muutokset voivat vaikuttaa merkittävästi yrityksen taloudelliseen suunnitteluun ja kassavirtaan.
Verotuksen muutosten seuraamiseksi on suositeltavaa osallistua alan koulutuksiin tai seminaareihin sekä seurata viranomaisten, kuten Vero ja DVV, julkaisuja. Tällaiset resurssit voivat tarjota arvokasta tietoa uusista lainsäädäntömuutoksista, käytännöistä ja verokäytännöistä. Lisäksi, jos yrityksellä on veroneuvoja tai tilitoimisto, on hyvä keskustella heidän kanssaan säännöllisesti verotukseen liittyvistä kysymyksistä ja muutoksista.
Verotuksen ennakoiminen on oleellista, jotta yritys voi varautua taloudellisiin vaikutuksiin. Verovelvollisten on hyvä laatia verosuunnitelma, joka ottaa huomioon tulevat muutokset ja niiden mahdolliset vaikutukset. Näin yritys voi toimia proaktiivisesti ja välttää yllätyksiä verotuksessa.