37 Pääomarahastoyhtymän erittely yhtymistä saaduista tulo-osuuksista: Yksityiskohtainen analyysi
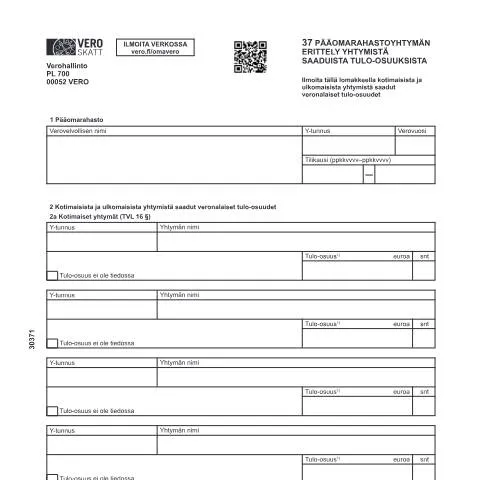
Kun tarkastellaan 37 Pääomarahastoyhtymän erittely yhtymistä saaduista tulo-osuuksista (Vero 3037), on tärkeää ymmärtää tämän lomakkeen rooli verotuksessa ja sen erityispiirteet. Tämä lomake liittyy pääomarahastoyhtymien verotettaviin tulo-osuuksiin, jotka saadaan sekä kotimaisista että ulkomaisista yhtymistä. Oikean täytön ja ajankohtaisen tiedon antaminen ovat avainasemassa, jotta verovelvolliset voivat välttää mahdolliset ongelmat ja viivästykset verotuksessa.
Roolin ymmärtäminen: Lomakkeen yhteys verotukseen
Lomake Vero 3037 on keskeinen asiakirja pääomarahastoyhtymille, jotka saavat tulo-osuuksia. Sen pääasiallinen tehtävä on koota ja raportoida kaikki veronalaiset tulo-osuudet, joita on saatu eri yhtymistä. Tämä sisältyy Suomeen verovelvollisten velvoitteisiin, ja sen täyttäminen on olennainen osa vuosittaista verotusta.
Pääomarahastoyhtymät ja niiden verotettavat tulot
Pääomarahastoyhtymät, jotka voivat olla esimerkiksi osakeyhtiöitä tai muita juridisia henkilöitä, saavat tulo-osuuksia, jotka voivat olla sekä kotimaisia että ulkomaisia. Verovelvollisten tulee ilmoittaa nämä tulot lomakkeella 3037, joka ohjaa myös, kuinka tulo-osuudet lasketaan ja ilmoitetaan verotuksessa:
- Kotimaiset yhtymät: Tulo-osuudet ilmoitetaan selkeästi, ja mikäli tulo-osuudet eivät ole tiedossa, on se merkitttävä nollaksi.
- Ulkomaiset yhtymät: Samalla tavoin ulkomaisista tulo-osuuksista annetaan tietoa. Tämä on erityisen tärkeää, koska kansainvälisessä kaupankäynnissä voi olla erityissäännöksiä.
Valmistautuminen lomakkeen täyttämiseen
Lomakkeen täyttäminen vaatii huolellista valmistautumista ja oikeiden tietojen hankkimista. On suositeltavaa kerätä seuraavat asiakirjat ja tiedot ennen täyttämistä:
Asiakirjat ja tiedot
- Verovelvollisen tiedot: Nimi, Y-tunnus ja verovuosi.
- Tulo-osuustiedot: Kotimaisten ja ulkomaisten yhtymien Y-tunnukset sekä tulo-osuudet.
- Tilikauden aikarajat: On tärkeää merkitä tarkat aikarajat, jotka voivat vaikuttaa verovelvollisuuteen.
Täytettyäsi lomakkeen, varmista myös, että käytät vain vero.fi-sivustolta tulostettuja lomakkeita. Tämä varmistaa, että lomakkeen optinen luku onnistuu. Vanhojen tai kopioitujen lomakkeiden käyttäminen voi johtaa täytön hylkäämiseen.
Erityistapaukset: Mitä tehdä, jos tiedot puuttuvat tai ovat virheellisiä?
Jos huomaat, että lomakkeessa on virheitä tai puutteita, on tärkeää toimia nopeasti ja oikein. Verohallinto seuraa tarkasti ilmoitettuja tietoja, joten virheelliset tiedot voivat johtaa seuraamuksiin.
Virheiden korjaaminen ja puuttuvat tiedot
- Virheiden korjaaminen: Jos olet huomannut virheen tulo-osuuksissa, voit täyttää korjauslomakkeen, joka toimitetaan Verohallintoon. Varmista, että liität kaikki tarvittavat asiakirjat todistaaksesi korjauksen tarpeellisuus.
- Puuttuvat tiedot: Jos tiedot puuttuvat, esimerkiksi kotimaisten tai ulkomaisten tulo-osuuksien osalta, merkitse nolla ja ilmoita, että tietoja ei ollut saatavilla.
- Aikarajat: Huomioi, että korjaukset on tehtävä ennen voimassa olevaa aikarajaa, jotta vältät mahdolliset seuraamukset tai ylimääräiset verotukset.
Lomakkeen lähettäminen: Miten ja minne?
Kun lomake on täytetty ja tarkistettu, on aika lähettää se Verohallintoon. Tämä prosessi on yksinkertainen, mutta on tärkeää noudattaa ohjeita tarkasti.
Ilmoittaminen ja toimitus
Lomake voidaan toimittaa sähköisesti tai paperimuodossa. Suositeltavin tapa on käyttää Omavero-palvelua, joka löytyy vero.fi-sivustolta.
- Sähköinen ilmoittaminen: Siirry Omavero-palveluun ja kirjaudu sisään Suomi.fi-tunnistautumisella.
- Paperilähetys: Mikäli käytät paperilähetystä, lähetä lomake Verohallinnon osoitteeseen:
Verohallinto PL 700 00052 VERO
Varmista, että lähetät lomakkeen riittävän ajoissa, jotta se ehtii määräaikaan mennessä perille.
Verohallinnon käsittelyprosessi: Miten seurata omaa asiaa?
Lomakkeen lähettämisen jälkeen on hyvä tietää, mitä tapahtuu seuraavaksi. Verohallinto käsittelee lomakkeet ja arvioi ilmoitetut tiedot.
Käsittelyaika ja seuranta
Käsittelyaika vaihtelee kausittain, mutta voit seurata lomakkeen käsittelyä Omavero-palvelun kautta. Mikäli Verohallinnolla on kysymyksiä tai epäselvyyksiä, he ottavat sinuun yhteyttä.
- Vastaanottoilmoitus: Saat sähköpostitse tai tekstiviestinä ilmoituksen, kun lomake on vastaanotettu.
- Kysymykset ja lisätiedot: Ole valmis toimittamaan lisätietoja, mikäli Verohallinto pyytää niitä.
Oikean ja ajantasaisen informaation antaminen alusta alkaen helpottaa käsittelyä ja voi nopeuttaa koko prosessia.
Päätöksen saaminen: Mitä odottaa?
Kun Verohallinto on käsitellyt lomakkeesi, saat päätöksen, joka sisältää tiedot verotettavista tulo-osuuksista sekä mahdollisista veroseuraamuksista tai hyvityksistä.
Päätöksen sisältö
- Kuinka paljon veroa tulee maksaa? Päätöksessä kerrotaan myös veron määrä, joka perustuu ilmoitettuihin tulo-osuuksiin.
- Mahdolliset oikaisuvaatimukset: Jos et ole tyytyväinen päätökseen, sinulla on oikeus tehdä oikaisuvaatimus määräajassa.
On tärkeää lukea päätös huolellisesti ja ymmärtää sen seuraukset. Jos päätöksessä on epäselvyyksiä, ota yhteyttä Verohallintoon ja kysy lisätietoja.
Pääomarahastoyhtymän tulo-osuuksien verotus
Pääomarahastoyhtymän tulo-osuuksista saatujen tulojen verotus on monivaiheinen prosessi, joka perustuu sekä kansalliseen että kansainväliseen lainsäädäntöön. Suomessa pääomarahastot ovat yleensä verovelvollisia, ja niiden saamat tulo-osuudet verotetaan osana yhtiön tuloja. Tulo-osuudet, jotka jaetaan yhtymän jäsenille, voivat olla osinkoa tai muita pääomatuloja, ja niiden verokäsittely riippuu useista tekijöistä, kuten jäsenen verotuksesta ja tulojen alkuperästä.
Verotuksessa on tärkeää huomioida, että tulo-osuuksien verotus voi vaihdella myös sen mukaan, onko jäsen suomalainen vai ulkomainen. Esimerkiksi suomalaisille osakeyhtiöille ja osuuskunnille jaettavat osingot verotetaan eri tavalla kuin ulkomaalaisille sijoittajille jaettavat osingot. Ulkomaalaisille sijoittajille voidaan soveltaa verosopimuksia, jotka voivat alentaa tai poistaa verotettavaa osuutta Suomessa.
Kela ja Vero tarjoavat tukea ja tietoa pääomarahastoyhtymän tulo-osuuksien verotuksesta. On suositeltavaa, että sijoittajat ja yhtymän jäsenet konsultoivat veroneuvojaa varmistaakseen, että kaikki verovelvoitteet tulevat hoidetuiksi oikein ja ajallaan.
Yhtymän hallinto ja päätöksenteko
Pääomarahastoyhtymän hallinto on keskeinen osa sen toimintaa, ja se vaikuttaa suoraan tulo-osuuksien jakamiseen ja verotukseen. Yhtymän hallinto voi koostua eri tahoista, kuten hallituksesta, osakkeenomistajista ja muista sidosryhmistä, jotka yhdessä tekevät päätöksiä strategisista asioista, kuten sijoituspolitiikasta ja voitonjaosta.
Yhtymän säännöissä määritellään, miten päätöksenteko tapahtuu, ja millaiset vaatimukset ovat tulo-osuuksien jakamiselle. Tulo-osuuksien jakaminen voi tapahtua esimerkiksi yhdenmukaisen jakoperiaatteen mukaisesti, jolloin kaikki jäsenet saavat suhteellisen osan yhtymän voitoista, tai erilaisten kriteerien mukaan, kuten jäsenen sijoitusosuus tai aktiivinen osallistuminen yhtymän toimintaan.
Hallintokäytännöt ja -rakenteet voivat vaihdella huomattavasti eri pääomarahastoyhtymien välillä, ja on suositeltavaa, että jäsenet ovat tietoisia omasta yhtymästään ja sen hallintokäytännöistä ennen päätöksentekoon osallistumista. Hyvä hallinto on avainasemassa myös läpinäkyvyyden ja luottamuksen rakentamisessa sijoittajien keskuudessa.
Pääomarahastoyhtymän taloudelliset raportointivaatimukset
Pääomarahastoyhtymät ovat velvollisia laatimaan taloudellisia raportteja, jotka kuvaavat niiden taloudellista tilannetta ja toimintaa. Nämä raportit ovat tärkeitä sekä jäsenille että viranomaisille, ja ne auttavat varmistamaan, että yhtymä noudattaa lainsäädäntöä ja hyviä hallintokäytäntöjä. Taloudelliset raportit voivat sisältää muun muassa toimintakertomuksia, taloustietoja ja tilinpäätöksiä.
Raportointivaatimukset voivat vaihdella riippuen yhtymän koosta ja siitä, toimiiko se kansallisesti vai kansainvälisesti. Suomalaisilla pääomarahastoyhtymillä on usein velvollisuus laatia tilinpäätös, joka täyttää suomalaiset tilinpäätösohjeet ja -standardit. Tämä tarkoittaa, että raportit ovat laadittava huolellisesti ja niiden on oltava läpinäkyviä ja tarkkoja.
Vero- ja tilintarkastusviranomaiset saattavat tarkastaa pääomarahastoyhtymän taloudellisia raportteja varmistaakseen, että kaikki verovelvoitteet ja lainsäädäntövelvoitteet täyttyvät. On tärkeää, että yhtymä varmistaa raporttien oikeellisuuden ja ajantasaisuuden, jotta se voi välttää mahdollisia seuraamuksia tai verokysymyksiä tulevaisuudessa.