Osinkotulojen ilmoittaminen: Yksityiskohtainen opas Vero 3096 -lomakkeelle
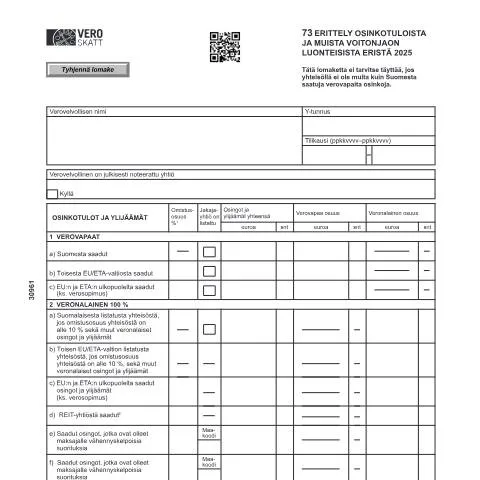
Osinkotulojen ilmoittaminen voi tuntua monimutkaiselta, mutta Vero 3096 -lomake, nimeltään 73 Erittely osinkotuloista ja muista voitonjaon luonteisista eristä, tarjoaa selkeät ohjeet ja rakenteen tähän prosessiin. Tämä lomake on tarkoitettu erityisesti niille yrityksille ja yhteisöille, jotka saavat osinkotuloja Suomesta ja muista maista. Tässä artikkelissa käymme läpi, miten lomake täytetään, mitkä ovat sen vaatimukset ja mitä asioita on syytä huomioida.
Kenelle lomake on suunnattu?
Vero 3096 -lomake on tarkoitettu pääasiassa yhteisöille, jotka ovat verovelvollisia Suomessa ja saavat osinkotuloja. Yhteisön on ilmoitettava erittely osinkotuloista, mikäli se ei saa pelkästään verovapaita osinkoja Suomesta. Lomake on myös pakollinen, mikäli yhteisöllä on muita kuin Suomesta saatua osinkotuloa.
Erityisesti seuraavat tahot voivat olla kiinnostuneita lomakkeesta:
- Julkisesti noteeratut yhtiöt.
- Yksityiset osakeyhtiöt, jotka jakavat osinkoa.
- Yhteisöt, joilla on osakkeita muissa yhtiöissä.
Osinkotulojen ilmoittamisen perusperiaatteet
Ennen lomakkeen täyttämistä on tärkeää ymmärtää osinkotulojen verotuksen perustiedot. Suomessa osinkotulojen verotus riippuu osingon maksajasta ja saajan omistusosuudesta. Tämä tarkoittaa, että osinkojen verovapaus vaihtelee sen mukaan, mistä maasta osingot on saatu ja kuinka suuri omistusosuus saajalla on. Osinkotulojen ilmoittamisen perusteet voidaan jakaa seuraaviin kategorioihin:
- Verovapaat osingot: Suomesta, muista EU- tai ETA-maista.
- Veronalaiset osingot: Joidenkin kriteerien alaiset osingot, kuten alle 10 % omistusosuus.
- Osittain veronalaiset osingot: Tietyt osingot, jotka saavat erikoiskohtelun.
Vero 3096 -lomakkeen täyttämisen yksityiskohdat
Vero 3096 -lomake on jaettu selkeisiin osioihin, joista jokainen käsittelee tiettyä osinkotulojen osa-aluetta. Lomakkeen täyttämisessä on tärkeää olla huolellinen, jotta kaikki tiedot ovat oikein. Tarkastellaan lomakkeen keskeisiä osioita ja vaatimuksia tarkemmin.
Lomakkeen osiot
| Osio | Kuvaus |
|---|---|
| 1. Verovapaat osingot | Ilmoita Suomesta, muista EU/ETA-maista ja muista maista saadut verovapaat osingot. |
| 2. Veronalaiset osingot | Ilmoita veronalaiset osingot, joita on saatu tietyiltä yhteisöiltä, mukaan lukien REIT-yhtiöt. |
| 3. Osittain veronalaiset osingot | Ilmoita osingot, jotka ovat osittain veronalaisia, kuten vakuutusyhtiöiltä saadut osingot. |
Oikeiden tietojen ilmoittaminen
Täyttäessäsi lomaketta on tärkeää ilmoittaa oikeat tiedot. Erityisesti omistusosuuden ilmoittaminen on kriittistä, sillä se vaikuttaa osinkojen verotukseen. Jos omistusosuus on vähintään 10 %, se tulee ilmoittaa täysinä prosentteina. Jos yhteisö on listattu, omistusosuuden kohtaa ei tarvitse täyttää. Muista, että virheellinen tai puutteellinen tieto voi johtaa verotuksen oikaisuihin tai jopa seuraamuksiin.
Kela ja sosiaalietuudet: Vaikutukset osinkotuloihin
Vaikka Vero 3096 -lomake keskittyy osinkotuloihin, on tärkeää huomioida myös Kelan rooli sosiaalietuuksien myöntäjänä. Osinkotulot voivat vaikuttaa Kelan maksamiin etuuksiin, kuten työttömyysturvaan tai peruspäivärahaan. Tämä tarkoittaa, että osinkotulojen ilmoittaminen voi vaikuttaa myös taloudelliseen tilaan.
Esimerkiksi, jos olet saanut merkittäviä osinkotuloja, ne voivat vähentää oikeuttasi tietyille sosiaalietuuksille. Tämän vuoksi on suositeltavaa tarkistaa etuuksiin liittyvät säännöt ennen osinkotulojen ilmoittamista. Kelan verkkosivuilta löytyy ajankohtaista tietoa tai voit kääntyä suoraan Kelan asiakaspalvelun puoleen.
Liitteet ja tarvittavat asiakirjat
Osinkotulojen ilmoittamiseen liittyen saatat tarvita erilaisia asiakirjoja ja liitteitä. On tärkeää kerätä kaikki tarvittavat asiakirjat ennen lomakkeen täyttämistä. Tyypillisesti tarvittavat asiakirjat voivat sisältää:
- Osinkojen maksajan asiakirjat (esim. yhtiön pöytäkirjat tai päätökset).
- Verotustodistukset tai muut asiakirjat, jotka vahvistavat osinkotulojen lähteet.
- Mahdolliset aiemmat ilmoitukset tai verotodistukset.
Nämä asiakirjat auttavat varmistamaan, että ilmoittamasi tiedot ovat paikkansapitäviä ja että voit tarvittaessa todistaa saamasi osinkotulot.
Ilmoittamisen aikarajat ja seuraamukset
Vero 3096 -lomakkeen täyttäminen ja toimittaminen on tärkeää aikarajoja noudattaen. Lomake on toimitettava Vero.fi:n kautta tai paperiversiona. Viimeinen ilmoittamispäivä on yleensä kalenterivuoden päättymistä seuraavan vuoden huhtikuun lopussa. Viivästykset ja myöhästyneet ilmoitukset voivat johtaa seuraamuksiin, kuten viivästyskorotuksiin tai jopa sakkoihin.
On suositeltavaa asettaa muistutus tai tarkistaa etukäteen aikarajat, jotta voit varmistaa, että kaikki tarvittavat asiakirjat ja tiedot ovat valmiina ajoissa. Jos kohtaat haasteita aikarajojen noudattamisessa tai lomakkeen täyttämisessä, voit aina ottaa yhteyttä Verohallintoon tai hakea apua asiantuntijalta.
Osinkotulojen ilmoittamisen oikeudet ja velvoitteet
Osinkotulojen ilmoittaminen tuo mukanaan sekä oikeuksia että velvollisuuksia. Vero 3096 -lomakkeen avulla voit varmistaa, että olet verovelvollinen oikein ja että sinulla on mahdollisuus hyödyntää mahdollisia verovapaita osinkoja. On kuitenkin tärkeää muistaa, että ilmoittamatta jättäminen tai virheelliset tiedot voivat johtaa ongelmiin tulevaisuudessa.
Osinkotulojen ilmoittamisen myötä sinulla on oikeus:
- Verovapaita osinkoja tietyiltä osin.
- Hyödyntää mahdollisia verovähennyksiä.
Kuitenkin sinulla on myös velvollisuus:
- Toimia lain ja sääntöjen mukaan.
- Ilmoittaa kaikki saatu osinkotulo.
Yhteenveto: Osinkotulojen ilmoittamisen merkitys
Osinkotulojen ilmoittaminen Vero 3096 -lomakkeella on oleellinen osa yritysten ja yhteisöjen verotusta Suomessa. Huolellinen täyttö, oikeat asiakirjat ja aikarajojen noudattaminen ovat avainasemassa onnistuneessa prosessissa. Mikäli sinulla on kysymyksiä tai tarvitset apua lomakkeen täyttämisessä, kannattaa kääntyä asiantuntijan puoleen tai ottaa yhteyttä Verohallintoon.
Osinkotulojen verotus ja raportointi
Osinkotulojen verotus Suomessa on tärkeä aihe, jota säätelee tuloverolaki. Osinkojen verotus riippuu osinkojen luonteesta, eli siitä, ovatko ne niin sanottuja "liiketoimintaosinkoja" vai "pääomatulo-osinkoja". Liiketoimintaosinkoja verotetaan eri tavalla kuin pääomatulo-osinkoja. Esimerkiksi, jos osinkoja maksetaan osakeyhtiöstä, joka on verovelvollinen, osinko on pääsääntöisesti verotettavaa tuloa. Tällöin osingosta, joka ylittää 150 000 euroa vuodessa, verotetaan 34 prosentilla, kun taas pienemmät osingot verotetaan 25 prosentilla.
Raportoinnissa on tärkeää, että osinkotulot ilmoitetaan oikeassa muodossa Vero.fi -verosivustolla. Verovelvollisten tulee täyttää lomake 5010e osinkotulojen ilmoittamista varten. Tämä lomake tulee toimittaa veroilmoituksen yhteydessä, ja se on tärkeää, että kaikki osingot merkitään oikein, sillä virheelliset tiedot voivat aiheuttaa ongelmia verotusprosessissa.
Osinkojen jakaminen ja yhtiön hallinto
Osinkojen jakaminen yhtiössä vaatii huolellista suunnittelua ja valmistelua. Yhtiön hallituksen on ensinnäkin laadittava yhtiökokoukselle esitys osinkojen maksamisesta. Tässä esityksessä on otettava huomioon yhtiön taloudellinen tilanne, velvoitteet sekä osakkeenomistajien odotukset. Yhtiökokous päättää osinkojen jakamisesta, ja päätös on dokumentoitava yhtiön pöytäkirjaan. Mikäli yhtiö päättää jakaa osinkoa, on yhtiön tärkeää ilmoittaa ajankohdat sekä osingon suuruus osakkeenomistajille ajoissa.
Jos osinkoja jaetaan enemmän kuin yhtiön voitto mahdollistaa, saattaa tämä johtaa yhtiön taloudelliseen epätasapainoon tai jopa konkurssiin. Tämän vuoksi osinkojen jakaminen perustuu aina yhtiön tilinpäätöksiin ja voiton jakamisen ehtoihin, joita säännellään osakeyhtiölain mukaisesti.
Osinkotulojen vaikutus sosiaalietuuksiin
Osinkotulojen saanti voi vaikuttaa myös sosiaalietuuksiin, joita Kela myöntää. Erityisesti, jos osinkotulot ylittävät tietyn rajan, saattaa se vaikuttaa oikeuteen saada esimerkiksi asumistukea tai toimeentulotukea. Tämä on tärkeää ottaa huomioon, sillä monet ihmiset eivät välttämättä tiedä, kuinka osinkotulot voivat vaikuttaa heidän taloudelliseen tilanteeseensa ja etuuksiin.
Kelan verkkosivuilta löytyy tarkkaa tietoa siitä, mitkä tulot otetaan huomioon etuuksien myöntämisessä. Jos osinkotuloja saadaan säännöllisesti, ne tulee ilmoittaa Kelaan, jotta etuuksien määrä voidaan arvioida oikein. Jos taas osinkotuloja saadaan vain satunnaisesti, on syytä tarkastella, kuinka ne vaikuttavat omaan taloudelliseen tilanteeseen ja etuuksiin.