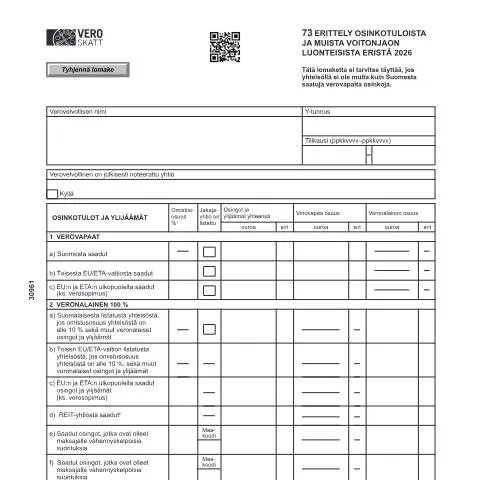
Aikataulu ja täyttökausi: Osinkotulojen raportointi
Osinkotulojen ja voitonjaon erien raportointi on tärkeä osa suomalaisen verovelvollisen taloudellista hallintoa. Vero 3096 -lomake tulee täyttää tietyin aikarajoin. Osinkotuloista, jotka on saatu tilikauden aikana, tulee ilmoittaa vuoden verotuksessa. Lomake on käytettävä, jos yhteisöllä on muuta kuin Suomesta saatua verovapaata osinkotuloa. Verovelvollisten on varmistettava, että he täyttävät lomakkeen ennen verotuksen päättymistä, joka Suomessa päättyy yleensä toukokuuhun mennessä.
Osinkotulojen ilmoittamisen aikarajoista on hyvä olla tietoinen:
- Vastaanottaja: Verovelvollinen, joka on saanut osinkotuloja.
- Aika: Lomake on annettava 1. helmikuuta - 31. maaliskuuta välisenä aikana.
- Seuraamukset: Myöhästyneistä ilmoituksista voi seurata veroseuraamuksia.
Vero 3096 -lomakkeen merkitys ja rooli
Vero 3096 -lomake on keskeisessä roolissa verovelvollisten osinkotulojen läpinäkyvyyden ja oikean verotuksen varmistamisessa. Lomake sisältää tietoja, jotka auttavat Verohallintoa arvioimaan verovelvollisen kokonaisverotettavan tulon oikein. Ilmoitukset osinkotuloista auttavat estämään veronkiertoa ja varmistavat, että verovelvolliset maksavat oikeat verot.
Vero 3096 -lomake on erityisesti suunnattu yhteisöille, jotka jakavat voittojaan. Sen avulla voidaan eritellysti ilmoittaa, kuinka paljon osinkotuloja on saatu eri lähteistä. Lomakkeen täyttämisessä on tärkeää osoittaa osinkojen verovapaat ja veronalaiset osat, jotta verovelvollinen voi täyttää lakisääteiset velvoitteensa.
Täyttöohjeet: Jokaisen rivin taakse piilossa
Täyttäminen saattaa tuntua aluksi monimutkaiselta, mutta se on hyvin jäsennelty. Vero 3096 -lomake sisältää useita osioita, joissa verovelvolliset ilmoittavat osinkotuloistaan ja -yliäyksistään. Täyttämisessä on huomioitava seuraavat vaiheet:
- Verovelvollisen tiedot: Täytä verovelvollisen nimi ja Y-tunnus, joka toimii henkilöllisyyden varmistajana.
- Tilikausi: Ilmoita tilikausi muodossa ppkkvvvv - ppkkvvvv, joka määrittelee, minkä ajanjakson tulot ilmoitetaan.
- Omistusosuus: Ilmoita prosenttimäärä, jos se on vähintään 10 %.
- Osinkojen ja ylijäämien ilmoittaminen: Eri osioissa ilmoitetaan osinkotulojen jakautuminen verovapaisiin ja veronalaisiin tuloihin.
Esimerkiksi, jos osinkotuloja on saatu Suomesta, EU:sta tai ETA:n ulkopuolelta, se tulee ilmoittaa tarkasti eri kentissä, jotta Verohallinto voi arvioida verovelvollisen tilannetta oikein.
Osinkotulojen raportointi: Oikeudet ja velvollisuudet
Ymmärtäminen, mitkä oikeudet ja velvollisuudet liittyvät osinkotulojen ilmoittamiseen, on olennaista. Verovelvollisella on oikeus saada verovapaita osinkotuloja tietyissä olosuhteissa. Kuitenkin velvollisuus ilmoittaa kaikki osinkotulot Verohallinnolle on pakollinen. Jos osinkotuloja ei ilmoiteta, verovelvollinen altistuu riskeille, kuten veronkorotuksille tai jopa sakkoihin.
Lisäksi on hyvä huomata, että verovelvollisella on oikeus vaatia verotuksen oikaisua, jos hän huomaa virheitä omassa ilmoituksessa. Tämä pitää kuitenkin tehdä määräajan puitteissa, jotta mahdolliset oikaisuvaatimukset voidaan käsitellä asianmukaisesti.
Kanavat ja käytännön eroja: Verotuksen ulottuvuudet
Vero 3096 -lomakkeen voi toimittaa useilla eri tavoilla, mikä helpottaa verovelvollisten hallintoa. Lomakkeen voi lähettää joko sähköisesti tai paperiversiona. Eroja näiden välillä on useita:
| Mekanismi | Edut | Haitat |
|---|---|---|
| Sähköinen toimitus | Nopeus; vahvistus heti; ympäristöystävällinen. | Tarvitsee toimivan verkkoyhteyden. |
| Paperiversio | Käytettävissä ilman verkkoyhteyttä; useimmille tuttu. | Voi viivästyä käsittelyssä; lisää paperijätteen määrää. |
Sähköinen ilmoittaminen on yleisesti suositeltavaa, sillä se on tehokkaampaa ja nopeaa. Verovelvollisten on kuitenkin varmistettava, että heillä on Suomi.fi -eID käytettävissään, sillä se on pakollinen useimmissa sähköisissä palveluissa.
Yhteydet ja erot: Vero 3096 ja muut lomakkeet
Vero 3096 -lomake voi helposti mennä sekaisin muiden verolomakkeiden kanssa, mutta sen sisältö ja tarkoitus ovat selkeästi määriteltyjä. On tärkeää tuntea, miten tämä lomake eroaa muista, kuten Vero 5010e:stä, joka keskittyy henkilökohtaisten tulojen ilmoittamiseen.
Merkittäviä eroja ovat muun muassa:
- Vero 3096: Keskitytään osinkotuloihin ja voitonjakoon.
- Vero 5010e: Suunnattu yksityishenkilöille, jotka ilmoittavat omia tulojaan.
Kummassakin lomakkeessa on omat täyttöohjeensa ja aikarajansa, joten on suositeltavaa lukea ohjeet huolellisesti ennen täyttämistä.
Erityistapaukset ja poikkeukset: Kuka voi jättää lomakkeen täyttämättä?
On olosuhteita, joissa Vero 3096 -lomakkeen täyttäminen ei ole tarpeen. Esimerkiksi, jos yhteisö saa vain Suomesta verovapaita osinkoja eikä muita voitonjaon luonteisia eriä, lomaketta ei tarvitse täyttää. Tämä sääntö helpottaa monia pienempiä yrityksiä, jotka eivät toimi kansainvälisesti.
Erityistapauksia ovat myös:
- Julkisesti noteeratut yhtiöt, joilla on suuria osinkotuloja, voivat jättää lomakkeen osittain täyttämättä, jos osinkotuloja on vain Suomesta.
- Jos omistusosuus on alle 10 %, saattaa olla eri velvoitteita liittyen veronalaisiin tuloihin.
On kuitenkin suositeltavaa tarkistaa aina ajantasaiset ohjeet Verohallinnolta tai asiantuntevalta veroneuvojalta ennen lomakkeen täyttämistä.
73 Erittely osinkotuloista ja muista voitonjaon luonteisista eristä
Osinkotulojen ilmoittamisessa on tärkeää ymmärtää, miten eri tuloluokat vaikuttavat verotukseen ja mitä tietoja tarvitaan ilmoituksen täyttämiseen. Osinkotuloista raportoiminen tapahtuu lomakkeella 3096, joka on erityisesti suunniteltu yksityishenkilöitä varten. Huomioi, että osinkotulojen verotus vaihtelee sen mukaan, ovatko ne listattujen vai listaamattomien yhtiöiden osinkoja. Listattujen yhtiöiden osinkotuloista 85 % on verotettavaa tuloa, kun taas listaamattomista yhtiöistä saatu osinko on 75 % verotettavaa, mikäli osinko ylittää 150 000 euroa vuodessa.
Verotuksen erityispiirteet eri osinkotyypeille
Osinkotulojen verotus ei ole yksinkertainen prosessi, sillä siihen liittyy useita erityistapauksia. Esimerkiksi, mikäli osinkoa maksetaan ulkomaisesta yhtiöstä, voi olla tarpeen huomioida myös kansainväliset verosopimukset. Jos olet saanut osinkoa, joka on jo verotettu lähdevaltiossa, voit mahdollisesti vaatia verovähennystä Suomessa. Tällöin on tärkeää, että sinulla on kaikki tarvittavat asiakirjat, kuten lähdeverotodistus.
Toinen tärkeä seikka on se, että mikäli osinkotuloja on saatu perintöosuutena tai lahjana, verotustapa voi poiketa normaalista osinkoverotuksesta. Tällöin onkin suositeltavaa kääntyä veroasiantuntijan puoleen varmistaaksesi, että kaikki verovelvoitteet täytetään oikein ja ajallaan. On myös hyvä pitää mielessä lain muutokset, jotka voivat vaikuttaa verotukseen, kuten esimerkiksi osinkoveron muutokset, jotka voivat astua voimaan tulevina vuosina.
Osinkotulojen ja voitonjaon vaikutukset sosiaalietuuksiin
Osinkotulojen ilmoittamisella on merkittävä rooli myös sosiaalietuuksien, kuten työttömyysturvan ja asumistuen, saannissa. Kela ottaa huomioon kaikki saatujen osinkotulojen summat laskettaessa oikeutta erilaisiin etuuksiin. On tärkeää ilmoittaa kaikki osinkotulot ajallaan ja oikein, sillä virheelliset tiedot voivat johtaa etuuksien epäämiseen tai palautusvelvoitteeseen.
Lisäksi osinkotulojen määrä voi vaikuttaa perhe- tai asumistuen laskentaperusteisiin, jolloin se voi nostaa tai laskea saatavien etuuksien määrää. Jos saat säännöllisesti osinkoja, on suositeltavaa keskustella Kela:n asiantuntijan kanssa, jotta voit varmistaa taloudellisen tilanteesi ja etuuksiesi oikeellisuuden. Muista myös, että osinkotulojen ohella muut tulot, kuten palkka ja vuokratulot, lasketaan yhteen sosiaalietuuksien arvioimisessa.