Johdanto: Maatalouden tulolähteen merkitys
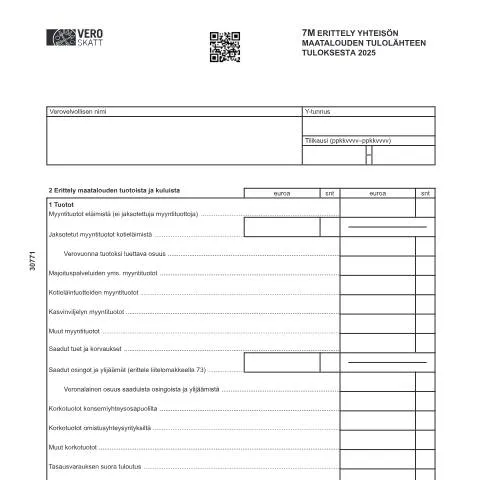
Kun yhteisö harjoittaa maataloutta, sen taloudelliset tulokset tulee ilmoittaa veroviranomaisille asianmukaisesti. Tässä prosessissa on keskeisessä roolissa 7M Erittely yhteisön maatalouden tulolähteen tuloksesta (3077) -lomake. Tämä asiakirja ei ole vain muotoilua; se on väline, joka auttaa yhteisöjä pitämään kirjaa maataloudestaan ja varmistamaan, että niiden verotettavat tulot ja menot ilmoitetaan oikein. Mikäli lomaketta ei täytetä tai toimiteta asianmukaisesti, se voi johtaa taloudellisiin seurauksiin.
Saatavuus ja käyttö: Kuka, mitä ja milloin?
7M Erittely on tarkoitettu yhteisöille, jotka harjoittavat maataloustoimintaa ja jotka ovat verovelvollisia. Lomakkeen täyttämiseen ovat velvollisia kaikki sellaiset maatalousyhteisöt, joiden on ilmoitettava maatalouden tuotoista ja kuluista veroilmoituksessa. Lomake on käytettävä tilikauden päättymisen jälkeen, ja se on toimitettava veroviranomaiselle määräaikaan mennessä, joka on yleensä verovuoden päättymisen jälkeisellä kaudella.
Tilikauden määrittäminen
Tilikausi merkitään lomakkeelle muodossa ppkkvvvv-ppkkvvvv, mikä tarkoittaa, että sen tulee kattaa koko verovuosi. Tämä ajanjakso on tärkeä, koska se määrittää, mitkä tuotot ja kulut sisältyvät ilmoitukseen.
Yhteisön velvoitteet: Ilmoittaminen ja täyttämiseen liittyvät seikat
Yhteisöjen on täytettävä lomake huolellisesti ja varmistettava, että kaikki tiedot ovat oikein ja ajantasaisia. Täyttämisessä tulee ottaa huomioon seuraavat seikat:
- Tuotot: Kaikki tuotteista saadut tulot, kuten myyntituotot, tuet ja korvaukset.
- Kulut: Kaikki toimintaa varten syntyneet kulut, kuten palkat, ostot ja muut menot.
- Verotettava tulos: Tuottojen ja kulujen erotus, joka ilmoitetaan verovelvolliselle verotettavana tulona tai vahvistettavana tappiona.
Lomakkeen täyttöohjeet
Täyttöohjeet on oltava selkeät ja yksityiskohtaiset. Lomake koostuu useista osioista, joihin on syytä antaa erityistä huomiota:
- Osio 1: Eri tuotolähteiden ilmoittaminen, kuten eläimistä ja kasveista saadut tulot.
- Osio 2: Kulujen erittely, johon sisältyy ostot ja varastojen muutokset sekä muut kulut.
- Osio 3: Verotettavan tuloksen tai tappion laskeminen, joka perustuu edellisen osion tietoihin.
Käytännön vaiheet lomakkeen toimittamiseksi
Kun 7M Erittely -lomake on täytetty, on tärkeää tietää, miten se toimitetaan eteenpäin. Prosessi koostuu seuraavista vaiheista:
- Varmista tietojen oikeellisuus: Tarkista kaikki tiedot huolellisesti ennen lähettämistä.
- Toimita lomake: Lomake on toimitettava Vero-viranomaiselle ennen määräaikaa, joka on yleensä vuoden ensimmäisen puolen vuoden aikana.
- Seuraa tilannetta: Mikäli saat vahvistuksen lomakkeen vastaanottamisesta, varmistat sen toimituksen onnistumisen.
Mahdolliset ongelmatilanteet
Jos lomake hylätään tai se vaatii lisäselvityksiä, on yhteisön tärkeää reagoida nopeasti ja toimittaa tarvittavat tiedot. Tässä muutamia vinkkejä ongelmatilanteiden varalle:
- Ota yhteyttä Vero-viranomaiseen saadaksesi lisätietoja hylkäyksen syistä.
- Korjaa mahdolliset puutteet ja toimita korjattu lomake mahdollisimman pian.
- Dokumentoi kaikki viestintä viranomaisten kanssa ongelman ratkaisemiseksi.
Verotuksen vaikutus yhteisöön: Oikeudet ja velvollisuudet
Yhteisöillä on oikeus saada taloudellista tukea tai palautuksia, mikäli niiden verotettu voitto on alhainen tai ne ovat tehneet tappiota. Toisaalta, on tärkeää muistaa, että virheellisesti ilmoitetut tulot voivat johtaa veroseuraamuksiin tai sanktioihin. Tässä muutamia tärkeitä seikkoja:
- Verosäännöt: Yhteisöjen on tunnettava verolainsäädäntö ja niiden velvoitteet veroshallintoa kohtaan.
- Oikeus oikaisuihin: Yhteisöillä on oikeus oikaista aiempia ilmoituksia, mikäli virheitä havaitaan jälkikäteen.
- Kompleksiset tilanteet: Ulkomaalaisilla tai monikansallisilla yhteisöillä voi olla erityisiä sääntöjä ja vaatimuksia verotuksessa.
Erityistapaukset: Poikkeustilanteet
Joissakin tapauksissa yhteisö voi kohdata erityishaasteita tai poikkeustilanteita, kuten:
- Ulkomaalaiset yhteisöt: Jos yhteisön pääkonttori sijaitsee muussa maassa, mutta se harjoittaa toimintaa Suomessa, on erityisiä ilmoitusvelvoitteita.
- Perheyritykset: Perheyritykset saattavat joutua kohtamaan erityisiä sääntöjä, jotka liittyvät omistajien osuuteen ja voitonjakoon.
- Taloudelliset kriisit: Taloudelliset ongelmat voivat vaikuttaa yhteisön kykyyn täyttää velvoitteensa, jolloin kommunikointi viranomaisten kanssa on olennaista.
Vinkkejä onnistuneeseen ilmoittamiseen
Onnistunut ilmoittaminen edellyttää tarkkuutta ja huolellisuutta. Tässä muutamia käytännön vinkkejä:
- Käytä ajankohtaisia ja luotettavia tietolähteitä täyttääksesi lomakkeen tiedot.
- Keskustele tilitoimiston tai verokonsultin kanssa varmistaaksesi, että lomake täytetään oikein.
- Hyödynnä sähköisiä palveluja, jotka voivat helpottaa lomakkeen täyttämistä ja lähettämistä.
Päätöksenteon vaikutus ja tulevat toimet
Kun 7M Erittely -lomake on toimitettu, Vero-viranomaiset käsittelevät sen ja tekevät päätöksen. Tämä voi johtaa useisiin eri toimiin:
- Verotuspäätös: Yhteisö saa tiedon verotettavasta tuloksesta tai vahvistetusta tappioista, ja tämä informaatio vaikuttaa tuleviin verotuskäytäntöihin.
- Mahdolliset tarkastukset: On mahdollista, että Vero-viranomainen suorittaa tarkastuksia varmistaakseen tietojen oikeellisuuden.
- Strategiatulevaisuus: Yhteisö voi käyttää saatuja tietoja suunnitellessaan tulevia investointeja tai strategisia päätöksiä.
Yhteydenpito viranomaisiin
Mikäli yhteisö tarvitsee lisätietoja tai apua, on tärkeää ottaa yhteyttä suoraan Vero-viranomaisiin. Heiltä saa asiantuntevaa tietoa ja ohjausta kaikissa verotukseen liittyvissä kysymyksissä. Muista, että hyvä kommunikaatio viranomaisten kanssa voi auttaa välttämään monia ongelmia ja väärinkäsityksiä tulevaisuudessa.
Yhteisön maatalouden tulolähteen määrittely ja merkitys
Yhteisön maatalouden tulolähde tarkoittaa maataloudellista toimintaa, joka tuottaa tuloja yhteisölle, kuten osuuskunnille tai muille yhteisöille. Suomessa maatalouteen liittyvät tulot voivat syntyä monista eri lähteistä, kuten viljelytoiminnasta, eläinten pidosta, tai maataloustuotteiden jalostuksesta. Yhteisön maataloudessa on tärkeää, että tulot jaetaan yhteisön jäsenten kesken, ja että toimintaa ohjaavat yhdessä laaditut säännöt ja periaatteet.
Maatalouden tulolähteet voivat vaihdella suuresti, riippuen yhteisön rakenteesta ja toimintamalleista. Esimerkiksi, osuuskunnan jäsenet voivat jakaa tuottoja keskenään tai päättää investoinneista yhteisön tulevaisuuteen. Yhteisön maatalouden tulolähteen määrittely on olennaista, jotta voidaan laatia tarkka ja oikeudenmukainen tilinpäätös, joka heijastaa yhteisön taloudellista tilannetta ja toimintaa.
Verotukselliset näkökohdat yhteisön maatalouden tulolähteessä
Yhteisön maatalouden tulolähteen verotuksessa on useita erityispiirteitä, jotka tulee ottaa huomioon. Ensinnäkin, yhteisöjen on rekisteröidyttävä Verohallinnon asiakkaiksi ja ne voivat joutua ilmoittamaan tulonsa verovuosittain. Verotuksessa otetaan huomioon myös yhteisön toimintatapa, esimerkiksi se, onko kyseessä osuuskunta, yhdistys tai muu organisaatiomuoto. Tämä vaikuttaa siihen, miten tulot jaetaan ja mitä verokäytäntöjä sovelletaan.
Yhteisön tulot, jotka saadaan maataloudesta, voivat olla verovapaita, riippuen tietyistä ehdoista. Esimerkiksi, jos tulot ovat alle tietyn rajan tai jos niitä käytetään yhteisön kehittämiseen, voi verovapaus olla mahdollista. On myös huomioitava, että yhteisöillä on velvollisuus ilmoittaa kaikki tulonsa Verohallinnolle, ja tarvittaessa on myös pidettävä kirjanpitoa toimintaa varten.
Erityistilanteet ja poikkeukset tulonlähteen ilmoittamisessa
Yhteisön maatalouden tulolähteen ilmoittamisessa saattaa esiintyä erityistilanteita ja poikkeuksia, jotka vaikuttavat raportointivaatimuksiin. Esimerkiksi, jos yhteisö harjoittaa myös muuta liiketoimintaa, täytyy tulojen jakautumista ja raportointia käsitellä erityisellä huolella. On tärkeää pystyä erottamaan maataloudesta saadut tulot muista liiketoimintatulosta, jotta verotuksen ja tilinpäätöksen laatiminen voidaan tehdä oikein.
Lisäksi, jos yhteisö saa tukia tai avustuksia, niiden vaikutus tulonlähteen ilmoittamiseen on otettava huomioon. Tukien määrä voi vaihdella vuosittain, ja niiden vaikutuksista on informoitava Verohallintoa. Jos yhteisöllä on erikoislupia tai -sopimuksia, jotka vaikuttavat tulorahoitukseen, näistä on myös ilmoitettava asianmukaisesti.