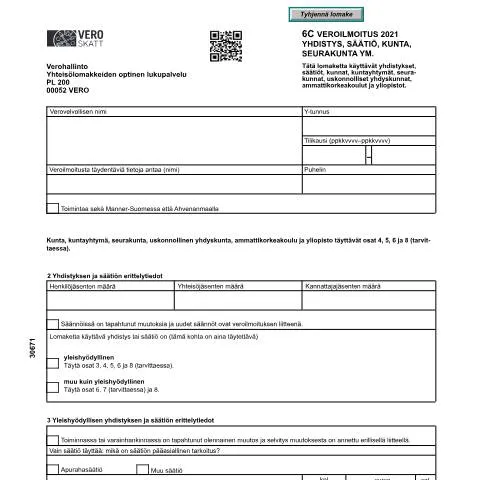
6C Veroilmoitus: Yhdistysten ja Säätiöiden Verotuksen Keskeinen Lomake
Verotuksen hallinta on tärkeä osa yhdistysten ja säätiöiden toimintaa Suomessa. 6C Veroilmoitus – yhdistys, säätiö, kunta, seurakunta ym. (3067) on keskeinen asiakirja, joka mahdollistaa näiden organisaatioiden verotettavien tulojen ja menojen ilmoittamisen Verohallinnolle. Lomake on suunniteltu erityisesti yhdistyksille, säätiöille, kunnille, seurakunnille sekä uskonnollisille yhdyskunnille, ja se on olennainen osa verovelvollisten vuosittaisia toimenpiteitä.
Historiallinen Tausta ja Lainsäädäntö
6C Veroilmoitus perustuu Suomessa voimassa olevaan verolakijärjestelmään. Verohallinnon säädökset ja ohjeet ovat kehittyneet vuosien varrella tukemaan erityisesti voittoa tavoittelemattomia organisaatioita. Yksi keskeisistä lainsäädännöllisistä puitteista on Hallintolaki (434/2003), joka takaa hyviä hallintokäytäntöjä verotuksessa.
Tämän lain myötä organisaatioilla on velvollisuus raportoida taloudellisista toiminnoistaan, ja 6C Veroilmoitus on yksi tärkeimmistä työkaluista, jonka avulla tämä velvollisuus toteutuu. Lomakkeen täyttäminen on välttämätöntä, jotta Verohallinto voi arvioida organisaation verovelvollisuutta ja varmistaa, että kaikki verot ja maksut on hoidettu asianmukaisesti.
Kenelle 6C Veroilmoitus On Suunnattu?
6C Veroilmoitus on tarkoitettu laajalle joukolle organisaatioita, mutta erityisesti seuraaville tahoille:
- Yhdistykset: Kaikki rekisteröidyt yhdistykset, mukaan lukien urheiluseurat, kulttuuriyhdistykset ja muut yhteisöt.
- Säätiöt: Sekä yleishyödylliset että muut säätiöt, jotka harjoittavat toimintaa Suomessa.
- Kunnat ja kuntayhtymät: Julkiset toimijat, jotka tarjoavat palveluja kansalaisille.
- Seurakunnat: Kristilliset yhteisöt, jotka toimivat eri puolilla maata.
- Ammattikorkeakoulut ja yliopistot: Korkeakoulut, jotka tarjoavat koulutusta ja tutkimusta.
On tärkeää, että jokainen organisaatio tunnistaa oman verovelvollisuutensa ja täyttää lomakkeen ajallaan. Poikkeustapaukset, kuten tulojen merkittävä väheneminen tai toiminnan lopettaminen, voivat vaikuttaa lomakkeen täyttämiseen.
6C Veroilmoituksen Rooli Veroprosessissa
6C Veroilmoituksessa ilmoitetaan organisaation taloudelliset tiedot, kuten tulot, menot ja verovelvoitteet. Tämä lomake ei ole vain veronmaksua varten, vaan se myös auttaa Verohallintoa valvomaan ja arvioimaan organisaatioiden taloudellista toimintaa.
Lomakkeen keskeisiä osia ovat:
- Tulojen ilmoittaminen: Kaikki veronalaiset ja verovapaat tulot, mukaan lukien jäsenmaksut, myyntitulot ja muut tulot.
- Kulujen erittely: Verotuksessa vähennyskelpoisten kulujen ilmoittaminen, mikä mahdollistaa oikeudenmukaisen verotuksen.
- Verovapaat toiminnot: Jos organisaatio harjoittaa toimintaa, joka on verovapaata, se tulee eritellä lomakkeessa.
Lomakkeen täyttöä varten on tärkeää kerätä tarvittavat tiedot etukäteen, jotta ilmoittaminen sujuu vaivattomasti.
Aikataulut ja Tärkeät Päivämäärät
Yhdistysten ja säätiöiden verotukselliset velvoitteet määräytyvät tilikauden mukaan. 6C Veroilmoitus tulee yleensä toimittaa Verohallinnolle 4 kuukauden kuluessa tilikauden päättymisestä. Tämä aikaraja on kriittinen, sillä myöhästyminen voi johtaa taloudellisiin seuraamuksiin.
Esimerkki aikarajoista:
| Tili | Tilikauden päättymispäivä | Veroilmoituksen määräpäivä |
|---|---|---|
| 2022 | 31.12.2022 | 30.4.2023 |
| 2023 | 31.12.2023 | 30.4.2024 |
On suositeltavaa merkitä nämä päivämäärät kalenteriin ja varmistaa, että kaikki tarvittavat tiedot on kerätty ja lomake on täytetty ennen määräpäivää. Verohallinto voi myös lähettää muistutuksia lähestyvistä eräpäivistä, joten on tärkeää tarkistaa oma sähköposti ja mahdolliset muut ilmoituskanavat.
Valmistautuminen Lomakkeen Täyttämiseen
Lomakkeen täyttämiseen tarvitaan erilaisia asiakirjoja ja tietoja, jotka vaihtelevat organisaation toiminnan mukaan. Alla on luettelo tärkeimmistä asiakirjoista, jotka tulee valmistella ennen täyttämistä:
- Tilinpäätös: Viimeisimmät tilinpäätöstiedot, jotka sisältävät tuloslaskelman ja taseen.
- Verotodistukset: Kaikki verotodistukset, jotka liittyvät verovelvoitteisiin ja -hyvityksiin.
- Jäsen- ja käyttöoikeusluettelo: Tiedot jäsenistä ja heidän maksamistaan maksuista.
- Toimintakertomus: Yhteenveto organisaation toiminnasta ja saavutuksista tilikauden aikana.
Näiden asiakirjojen kerääminen etukäteen auttaa varmistamaan, että lomakkeen täyttäminen sujuu ongelmitta. Väärien tai puutteellisten tietojen ilmoittaminen voi johtaa väärinkäsityksiin ja mahdollisiin seuraamuksiin.
Verohallinnon Prosessi ja Seuranta
Kun 6C Veroilmoitus on toimitettu, Verohallinto käy sen läpi ja arvioi ilmoitetut tiedot. Tämä prosessi voi kestää muutaman viikon tai jopa kuukausia riippuen Verohallinnon työruuhkasta. Verohallinto ilmoittaa yleensä mahdollisista puutteista tai kysymyksistä erikseen.
Seurantamahdollisuudet ovat tärkeitä, ja organisaation on hyvä pysyä ajan tasalla omasta verotuksestaan. Verohallinnon verkkopalveluissa voi tarkastella ilmoitettujen tietojen tilaa ja mahdollisia kommentteja tai päätöksiä. Jos organisaatio ei saa vahvistusta tai jatko-ohjeita määräajassa, on suositeltavaa ottaa suoraan yhteyttä Verohallintoon.
Lomakkeeseen liittyvien kysymysten esittäminen mahdollistaa myös sen, että organisaatio saa lisäselvityksiä vaadittaessa, mikä voi auttaa ehkäisemään mahdollisia vero-ongelmia tulevaisuudessa.
Yhteenveto: 6C Veroilmoitus Osana Verotusta
6C Veroilmoitus on olennainen osa yhdistysten ja säätiöiden verohallintoa Suomessa. Sen avulla organisaatiot voivat ilmoittaa verovelvollisuutensa asianmukaisesti ja ajallaan, mikä varmistaa, että niiden toiminta on lainmukaista. Huolellinen valmistautuminen, oikeiden asiakirjojen kokoaminen ja aikarajojen noudattaminen ovat avaintekijöitä onnistuneessa verotuksessa.
Yhdistysten ja säätiöiden on tärkeää ymmärtää, että verovelvollisuus on jatkuva prosessi, joka vaatii säännöllistä tarkastelua ja huolellista dokumentointia. Näin voidaan varmistaa, että organisaatio säilyttää hyvät suhteet veroviranomaisiin ja välttää mahdollisia ongelmia tulevaisuudessa.
6C Veroilmoitus - Yhdistysten ja säätiöiden erityispiirteet
Yhdistykset ja säätiöt ovat Suomen yhteiskunnassa keskeisiä toimijoita, ja niiden verovelvollisuus vaihtelee toiminnan luonteen mukaan. Yhdistykset, jotka harjoittavat liiketoimintaa tai tuottavat voittoa, voivat olla velvollisia maksamaan yhteisöveroa. Tällöin 6C Veroilmoitus – yhdistys, säätiö, kunta, seurakunta ym. (3067) -lomakkeen täyttäminen on erityisen tärkeää.
Verotuksessa yhdistyksille ja säätiöille sovelletaan erilaisia vähennysoikeuksia, kuten käyttöomaisuusvähennykset ja henkilöstökuluvähennykset. On myös huomioitava, että tietyt järjestöt, kuten yleishyödylliset yhdistykset, voivat olla vapautettuja verosta, mikäli niiden toiminta on täysin voittoa tavoittelematonta. Ilmoituksen yhteydessä tulee myös liittää selvitys mahdollisista muista rahoituslähteistä, kuten avustuksista tai lahjoituksista, jotka voivat vaikuttaa verotukseen.
Verotustietojen jakaminen DVV:n kanssa
Verotustietojen käsittely ja jakaminen eri viranomaisten kesken on tärkeä osa suomalaista hallintoa. DVV (Digitalisointi- ja väestöhallintovirasto) huolehtii väestötietojen hallinnasta ja ylläpidosta. Kun yhdistyksesi tai säätiösi täyttää 6C Veroilmoituksen, on tärkeää varmistaa, että rekisteröity tieto on ajan tasalla ja että tiedot jakautuvat oikein DVV:n kanssa.
Erityisesti jäsenrekisterin ylläpitäminen on kriittistä; jäsenet voivat vaikuttaa suoraan yhdistyksen tai säätiön maksuvelvoitteisiin. Jos yhdistyksessä on uusia jäseniä, heidän henkilötietonsa tulee ilmoittaa DVV:lle oikea-aikaisesti. Tämä vaikuttaa myös verotukseen, sillä jäsenistön määrä voi määrittää mahdolliset vähennykset ja muut verotukselliset edut.
Muista myös, että e-identifikaation kautta voit tarkastella ja päivittää tietojasi DVV:n järjestelmässä. Tämä helpottaa verotustietojen ajantasaisuutta ja varmistaa, että kaikki tarvittavat tiedot ovat viranomaisten saatavilla.
Kunnan ja seurakunnan rooli verotuksessa
Kunnat ja seurakunnat ovat tärkeitä toimijoita verotuksessa ja ne vaikuttavat suoraan asukkaidensa hyvinvointiin. Kunnat keräävät veroja ja hallinnoivat julkisia palveluja, kun taas seurakunnat tarjoavat henkisiä ja sosiaalisia palveluja. Sekä kunnilla että seurakunnilla on velvollisuus täyttää 6C Veroilmoitus, mikäli ne harjoittavat toimintaa, joka liittyy voitontavoitteluun tai liiketoimintaan.
Esimerkiksi kunnilla on mahdollisuus periä maksuja erilaisista palveluista, kuten tilojen vuokraamisesta tai tapahtumista. Nämä tulot tulee ilmoittaa veroilmoituksessa, ja kunnan on varauduttava siihen, että verotuksen perusteet ovat selkeät ja läpinäkyvät. Seurakuntien osalta tilanne voi olla monimutkaisempaa, sillä ne saattavat saada tuloja myös lahjoituksista ja muista varoista.
On syytä muistaa, että verovelvollisuus kunnissa ja seurakunnissa on sidottu myös niiden toiminnan luonteeseen. Yksityiskohtaiset ohjeet ja suositukset löytyvät Verojen verkkosivuilta, mistä voi myös ladata tarvittavat lomakkeet ja ohjeet.