Yhdistysten ja säätiöiden verottamisen taustat
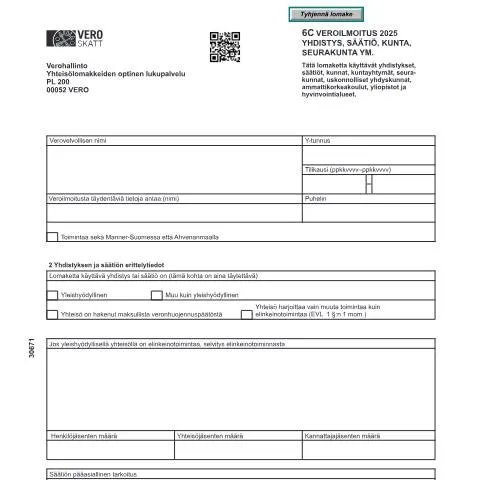
Yhdistykset ja säätiöt ovat merkittäviä toimijoita suomalaisessa yhteiskunnassa, ja niiden finanssitoiminta on tiukasti säädeltyä. 6C Veroilmoitus (3067) on keskeinen asiakirja, jota käytetään näiden organisaatioiden verotuksellisessa raportoinnissa. Tämä lomake on säädetty verolain ja hallintomenettelylain mukaan, ja sen tarkoituksena on kerätä tietoa yhteisöjen toiminnasta ja niiden tuloksista.
Verohallinnon rooli
Verohallinto, joka on vastuussa verotuksen valvonnasta ja keräämisestä, käyttää tätä lomaketta saadakseen tarvittavat tiedot yhteisöjen taloudellisesta toiminnasta. Tietojen perusteella Verohallinto pystyy arvioimaan, mihin verokäytäntöihin kukin yhteisö kuuluu ja kuinka paljon veroa sen tulee maksaa.
Asiakirjan täyttämisen valmistelu
Ennen 6C Veroilmoituksen täyttämistä on tärkeää kerätä tarvittavat tiedot ja asiakirjat, jotka helpottavat lomakkeen täyttämistä. Seuraavassa on luettelo keskeisistä tiedoista ja asiakirjoista, joita tarvitaan:
- Yhteisön nimi ja Y-tunnus: Näiden tietojen tulee olla selkeästi näkyvillä, sillä ne osoittavat, mihin yhteisöön ilmoitus liittyy.
- Tilikauden aikarajat: Ilmoita selvästi tilikauden alku- ja loppupäivämäärät.
- Toiminnan luonteesta kertovat tiedot: Onko yhteisö yleishyödyllinen vai muu, ja onko sillä elinkeinotoimintaa.
- Rahoitustiedot: Kaikki tulot ja menot tulee eritellä tarkasti, jotta verotus voidaan suorittaa oikein.
On suositeltavaa, että yhteisöt valmistavat myös toimintasuunnitelman ja talousarvion, jos niitä ei ole vielä laadittu tilikauden alussa. Tämä auttaa ymmärtämään tulevia tarpeita ja varojen käyttöä.
Verotettavan ja verovapauden erittelyt
6C Veroilmoitus sisältää myös osion, jossa on eriteltynä verovapaasta ja veronalaisesta toiminnasta saadut tulot. Tämä on tärkeää, sillä se vaikuttaa suoraan verotukseen. Yhteisöjen tulee ilmoittaa:
- Verovapaat tulot: Nämä voivat olla esimerkiksi lahjoituksia tai apurahoja, joita ei veroteta.
- Veronalaiset tulot: Tähän sisältyvät kaikki myyntitulo ja muut ansiot, jotka ovat verotettavia.
Lomakkeen täyttämisen vaiheet
Lomakkeen täyttämisen voi jakaa useisiin vaiheisiin, joista jokainen on tärkeä. Seuraavassa on vaiheittainen ohjeistus lomakkeen täyttämiseen:
- Tietojen kerääminen: Varmista, että kaikki tarvittavat tiedot ovat saatavilla.
- Lomakkeen täyttäminen: Täytä lomake huolellisesti, noudata ohjeita tarkasti.
- Dokumenttien liittäminen: Liitä tarvittavat asiakirjat, kuten tilinpäätös ja toiminnan kuvaukset.
- Allekirjoitus ja päiväys: Muista allekirjoittaa lomake ja merkitä päiväys.
On suositeltavaa tarkistaa täytetty lomake useaan kertaan varmistaaksesi, ettei virheitä ole.
Erilaiset toimitustavat ja niiden vaikutukset
6C Veroilmoitus voidaan toimittaa eri tavoin, ja valinta näiden välillä voi vaikuttaa käsittelyn nopeuteen. Verohallinto tarjoaa seuraavat vaihtoehdot:
| Toimitustapa | Kuvaus | Yhteydenpito |
|---|---|---|
| Verohallinnon sähköinen asiointipalvelu | Nopein tapa toimittaa ilmoitus, suoraan järjestelmään. | Käytä Suomi.fi-tunnistusta. |
| Paperilomake | Perinteinen tapa, täytetään käsin ja lähetetään postitse. | Varmista, että posti on riittävän nopeaa. |
| Suoraan Verohallinnon toimistoon | Voit viedä lomakkeen käsiin, mikä voi nopeuttaa käsittelyä. | Ota mukaan kaikki asiakirjat. |
Miksi sähköinen asiointi on suositeltavaa?
Sähköisen asioinnin avulla ilmoitukset voidaan käsitellä nopeammin ja tarkemmin. Lisäksi se vähentää asiakirjojen katoamisen riskiä ja mahdollistaa nopean viestinnän Verohallituksen kanssa.
Mahdolliset ongelmatilanteet ja niiden ratkaiseminen
Jos 6C Veroilmoitusta ei hyväksytä tai siinä ilmenee virheitä, on tärkeää toimia nopeasti. Verohallinto ilmoittaa kaikista puutteista tai virheistä, ja korjausten tekeminen on välttämätöntä. Seuraavat toimenpiteet ovat suositeltavia:
- Ota yhteyttä Verohallintoon: Kysy tarkasti, mikä on ongelma ja miten se voidaan korjata.
- Korjaa virheet: Tee tarvittavat korjaukset ja lähetä uusi ilmoitus mahdollisimman pian.
- Pidä kirjaa: Dokumentoi kaikki yhteydenotot ja korjaukset.
On hyvä muistaa, että virheiden korjaaminen voi vaikuttaa verovelvoitteisiin ja mahdollisiin määräaikoihin, joten toimiminen ripeästi on tärkeää.
Yhteisön vastuullisuus verotuksessa
Yhteisöjen on ymmärrettävä verovelvoitteensa ja oltava vastuullisia verotuksen suhteen. 6C Veroilmoitus ei ole vain byrokraattinen velvoite, vaan se on myös mahdollisuus arvioida omaa taloudellista tilannetta ja toiminnan tehokkuutta. Hyvin hoidettu verotus voi parantaa yhteisön mainetta ja houkuttelevuutta, mikä voi johtaa lisääntyneeseen tukeen ja lahjoituksiin.
Verotuksen läpinäkyvyys
Läpinäkyvyys verotuksessa on tärkeää niin yhteisöjen kuin niiden sidosryhmienkin kannalta. Yhteisöjen tulisi raportoida avoimesti toiminnastaan ja taloudestaan, jolloin luottamus sidosryhmiin, kuten lahjoittajiin ja jäsenistöön, vahvistuu. Tämä voi myös parantaa rahoitusmahdollisuuksia tulevaisuudessa.
Yhteenveto asiakirjan merkityksestä
6C Veroilmoitus on oleellinen osa yhdistysten ja säätiöiden verotusta Suomessa. Sen avulla kerätään tietoa, joka on tärkeää verohallinnolle, mutta myös itse yhteisöille. Lomakkeen huolellinen täyttäminen, oikea-aikainen toimittaminen ja ongelmatilanteiden ennakoiminen auttavat varmistamaan, että yhteisö täyttää kaikki velvoitteensa ja voi keskittyä itse toimintaansa.
Yhdistysten ja säätiöiden verotukselliset erityispiirteet
Yhdistykset ja säätiöt Suomessa ovat erityisiä oikeushenkilöitä, ja niiden verotukselliset säännöt vaihtelevat merkittävästi verrattuna yksityishenkilöihin ja yrityksiin. Tärkeä seikka on, että monet yhdistykset ja säätiöt voivat saada vapautuksen tai alennuksen tulo- ja arvonlisäverosta, mikäli niiden toiminta täyttää tietyt kriteerit. Tällöin on ensisijaisen tärkeää ymmärtää, mitkä tulot ovat verovapaita ja mitkä kuuluvat verotuksen piiriin. Esimerkiksi jäsenmaksut ja lahjoitukset voidaan usein katsoa verovapaiksi, kun taas kaupallinen toiminta, kuten myyntitulot, voivat olla verotettavia.
Jos yhdistys tai säätiö saa tuloja liiketoiminnasta, on sen tärkeää rekisteröityä arvonlisäverovelvolliseksi, mikäli liikevaihto ylittää tietyn rajan, joka on ajankohtainen vuodesta toiseen. Tämän vuoksi on suositeltavaa seurata Verohallinnon ohjeita ja säännöksiä, jotka koskevat erityisesti näitä organisaatioita.
Verohallinnon tarkastukset ja valvontakäytännöt
Verohallinto suorittaa säännöllisesti tarkastuksia, jotka kohdistuvat yhdistysten ja säätiöiden verotukseen. Nämä tarkastukset voivat sisältää esimerkiksi kirjanpidon, tilinpäätöksen ja verotuksen noudattamisen arvioinnin. Tarkastuksen yhteydessä veroviranomaiset voivat pyytää asiakirjoja, jotka todistavat organisaation taloudellisen toiminnan, kuten tulot, menot ja varat.
On tärkeää ylläpitää tarkkaa ja ajankohtaista kirjanpitoa, sillä se auttaa organisaatiota selviytymään tarkastuksesta ja varmistaa, että kaikki tiedot ovat oikeita. Yhdistysten ja säätiöiden on myös huolehdittava siitä, että kaikki veromaksut suoritetaan ajoissa, sillä myöhästyminen voi johtaa ylimääräisiin kustannuksiin tai jopa veroseuraamuksiin.
Muuttuvat säännöt ja niiden vaikutus yhdistyksiin ja säätiöihin
Verolainsäädäntö muuttuu jatkuvasti, ja sen myötä myös yhdistysten ja säätiöiden verotukselliset velvoitteet voivat muuttua. Tämän vuoksi on tärkeää pysyä ajan tasalla ajankohtaisista muutoksista ja niiden mahdollisista vaikutuksista. Uudet säädökset voivat vaikuttaa esimerkiksi verotuksen erivapauksiin tai tulojen luokitteluun, mikä voi puolestaan vaikuttaa organisaation taloudelliseen toimintaan.
Yhdistysten ja säätiöiden kannattaa myös seurata lainsäädäntöä ja osallistua mahdollisiin koulutuksiin tai seminaareihin, joissa käsitellään verotukseen liittyviä aiheita. Tämä auttaa organisaatioita valmistautumaan muutoksiin ja soveltamaan uusia sääntöjä käytännössä.