Yhdistysten ja säätiöiden verotustieto – 6C Veroilmoitus (3067)
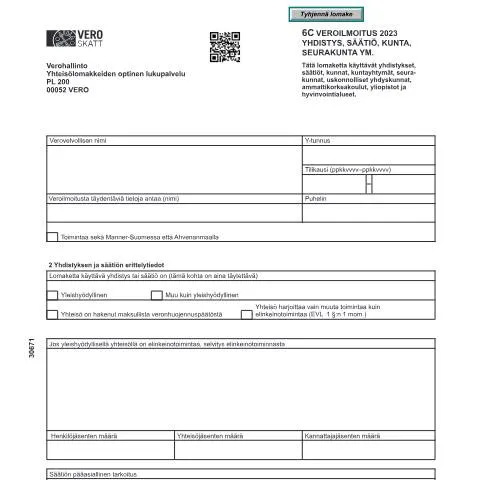
6C Veroilmoitus – yhdistys, säätiö ym. (3067) on keskeinen asiakirja, joka avustaa yhdistyksiä ja säätiöitä verotustiedon ilmoittamisessa. Tämä lomake on suunniteltu erityisesti niille organisaatioille, joilla on verovelvollisuuksia, mutta jotka eivät aina toimi voittoa tavoittelevasti. Lomakkeen täyttö on olennainen askel, joka vaikuttaa yhdistyksen tai säätiön taloudelliseen ja juridiseen asemaan Suomessa.
Verovelvollisen tiedot ja niiden merkitys
Verovelvollisen tiedot ovat lomakkeen ensimmäisiä kohtia, joissa ilmoitetaan yhdistyksen tai säätiön nimi sekä Y-tunnus. Nämä tiedot ovat välttämättömiä verohallinnolle, sillä ne määrittävät, kenelle verotukseen liittyviä tietoja käsitellään.
Y-tunnuksen merkitys
Y-tunnus on yhdistyksen tai säätiön virallinen tunnus, joka on rekisteröity kaupparekisteriin. Tämä numero on tärkeä, koska se yhdistää organisaation kaikki verotukseen liittyvät tiedot ja varmistaa, että ilmoitukset käsitellään oikealla taholla.
Yhdistyksen ja säätiön erittelytiedot
Tässä osassa lomaketta tulee ilmoittaa, onko yhdistys tai säätiö yleishyödyllinen vai ei. Tämä ero on keskeinen, sillä se vaikuttaa verotukseen ja mahdollisiin verovapauksiin.
Yleishyödyllinen vai muu kuin yleishyödyllinen?
- Yleishyödyllinen: Tällaiset organisaatiot toimivat yhteiskunnallisten tavoitteiden hyväksi, kuten kulttuurin, koulutuksen tai sosiaalisen hyvinvoinnin edistämiseksi.
- Muu kuin yleishyödyllinen: Tässä kategoriassa ovat organisaatiot, jotka eivät ensisijaisesti tavoittele yhteiskunnallista hyötyä, ja ne voivat olla alttiimpia verotukselle.
Verovapauden ja veronalaisen toiminnan erottaminen
Verovapauden ja veronalaisen toiminnan erottaminen on erityisen tärkeää. Lomakkeessa on kohtia, joihin täytetään erittely verovapaista ja veronalaisista tuloista, mikä auttaa verohallintoa arvioimaan organisaation verovelvollisuuksia.
Verovapaat tulot
Verovapaat tulot voivat sisältää esimerkiksi jäsenmaksuja, lahjoituksia ja avustuksia. On tärkeää ilmoittaa nämä tulot erikseen, jotta verotuksen oikeellisuus voidaan varmistaa.
Tulojen ja kulujen raportointi
Yhdistyksen tai säätiön on käytävä läpi kaikki tulot ja kulut, jotka liittyvät sen toimintaan tilikauden aikana. Tämä osio on keskeinen, sillä se antaa realistisen kuvan organisaation taloudellisesta tilanteesta.
Tulojen raportointi
- Varsinaisen toiminnan tuotot
- Jäsenmaksut
- Muut varainhankinnan tuotot
Nämä kaikki tulot on ilmoitettava erikseen, ja niiden tulee olla dokumentoituina kirjanpidossa.
Erityistilanteet – ulkomaalaiset ja alaikäiset
Jos yhdistys tai säätiö toimii kansainvälisesti tai sen jäsenet ovat alaikäisiä, tilanne voi olla hieman monimutkaisempi. Erityisesti verovelvollisuuden määräytyminen voi vaihdella organisaation perustamispaikan ja toimintamaiden mukaan.
Ulkomaalaisten osuus
Jos yhdistyksessä tai säätiössä on ulkomaalaisia jäseniä, on syytä tarkistaa, miten heidän jäsenyytensä vaikuttaa verotukseen. Tietyt erikoissäännöt saattavat tulla voimaan, riippuen siitä, mistä maasta jäsenet ovat kotoisin.
Oikeudet ja velvollisuudet – mitä tapahtuu unohduksille?
Verotietojen ilmoittaminen ei ole vain muodollisuus, vaan sillä on konkreettisia seurauksia. Mikäli lomaketta ei täytetä oikein tai ajoissa, voi se johtaa erilaisiin seuraamuksiin, kuten veronkorotuksiin tai jopa rikosoikeudellisiin seuraamuksiin.
Seuraamukset
- Veronkorotus: Mikäli verotietoja ei toimiteta ajoissa, verohallinto voi määrätä veronkorotuksen.
- Rikosoikeudelliset seuraamukset: Tietojen tahallinen väärentäminen voi johtaa rikosoikeudellisiin toimiin.
Valmistautuminen ja asiakirjat
Ennen lomakkeen täyttämistä on suositeltavaa kerätä kaikki tarvittavat asiakirjat, jotka liittyvät yhdistyksen tai säätiön talouteen. Tämä voi sisältää tilinpäätökset, kirjanpidon ja muut talousasiakirjat.
Asiakirjat eriteltynä
| Asiakirjan tyyppi | Kuvaus |
|---|---|
| Tiliote | Näyttää yhdistyksen tai säätiön tilitapahtumat tilikauden ajan. |
| Tilinpäätös | Yhteisön taloudellinen tilanne tilikauden päättyessä. |
| Kirjanpito | Kaikki tapahtumat, jotka on kirjattu koko vuoden ajan. |
Veronmaksun aikarajoitukset ja aikataulut
Veronmaksu ja ilmoitusten tekeminen määräytyvät tarkkojen aikarajojen mukaan. Yhdistyksen tai säätiön on huolehdittava, että kaikki ilmoitukset tehdään ajallaan, jotta vältytään mahdollisilta seuraamuksilta.
Aikarajat
Yleisesti ottaen verotietojen ilmoittamisen aikaraja on kuukausi tilikauden päättymisestä, mutta on tärkeää tarkistaa ajankohtaiset määräajat verohallinnon verkkosivuilta.
Yhteenveto – käytännön vinkit ja toimenpiteet
6C Veroilmoitus – yhdistys, säätiö ym. (3067) on tärkeä asiakirja, joka vaatii huolellista valmistautumista ja tarkkuutta täytettäessä. Yhdistyksille ja säätiöille on ensisijaisen tärkeää ymmärtää veroilmoituksen merkitys ja seuraukset, jotta niiden toiminta voi jatkua sujuvasti.
Varmista, että kaikki asiakirjat ovat kunnossa ja että olet tietoinen aikarajoista. Oikea-aikainen ja oikea tieto voi estää turhia ongelmia ja varmistaa, että yhdistyksesi tai säätiösi voi keskittyä ydintoimintaansa.
6C Veroilmoitus - Yhdistysten ja säätiöiden verotus
Yhdistysten ja säätiöiden verotus Suomessa on monivaiheinen prosessi, joka vaatii tarkkaa huomiota yksityiskohtiin. Yhdistykset, jotka ovat rekisteröityjä, voivat olla verovelvollisia tai verovapaita riippuen niiden toiminnan luonteesta. Verovapaita voivat olla esimerkiksi kulttuuri- ja urheiluyhdistykset, jotka toimivat voittoa tavoittelematta. Yhdistyksen verotuksellinen asema määräytyy sen toiminnan mukaan, ja siksi on tärkeää ymmärtää, miten veroilmoitus laaditaan ja mitä tietoja siihen tulee sisällyttää.
Yhdistykset, jotka saavat tuloja esimerkiksi jäsenmaksuista, tapahtumista tai myynnistä, ovat velvollisia täyttämään veroilmoituksen, jotta veroasiat voidaan hoitaa asianmukaisesti. Veroilmoitus 6C on erityisesti tarkoitettu yhdistyksille ja säätiöille, ja se tulee toimittaa Verohallinnolle määräajassa, joka pääsääntöisesti on 30. huhtikuuta edellisen kalenterivuoden osalta. On suositeltavaa käyttää sähköistä asiointia Suomi.fi -palvelun kautta, jolloin ilmoitus on helppo ja nopea lähettää.
Kuntien ja seurakuntien verotus
Kunnat ja seurakunnat ovat Suomessa erityisasemassa verotuksen suhteen, sillä niiden rahoitus perustuu osittain kunnallisveroon ja kirkollisveroon. Kunnat keräävät veroja asukkailtaan, ja tämä vero käytetään paikallisten palvelujen rahoittamiseen, kuten koulutukseen, sosiaalipalveluihin ja infrarakentamiseen. Kunnalliset toiminnot eroavat kuitenkin yhdistyksistä ja säätiöistä, sillä kunnilla on laajemmat velvollisuudet ja mahdollisuudet verotulojen keräämisessä.
Seurakunnat puolestaan keräävät kirkollisveroa, joka perustuu jäsenmaksuihin. Kirkollisverotuksen osalta seurakuntien on myös toimitettava veroilmoitus Verohallinnolle, jossa ilmoitetaan kerätyt verotulot ja muut taloudelliset tiedot. Veroilmoitus 6C tulee tässäkin tapauksessa täyttää huolellisesti, jotta seurakuntien taloudellinen tilanne voidaan arvioida oikein ja läpinäkyvästi. Kunnallisen ja seurakuntaverotuksen erityispiirteet on hyvä tuntea, jotta verotukseen liittyvät velvoitteet voidaan hoitaa asianmukaisesti.
Verotuksen erityispiirteet ja poikkeukset
Suomessa on useita erityispiirteitä ja poikkeuksia, jotka voivat vaikuttaa yhdistysten, säätiöiden, kuntien ja seurakuntien verotukseen. Esimerkiksi, jos yhdistys järjestää satunnaisesti myyjäisiä tai tapahtumia, joissa myydään tavaraa, se saattaa olla oikeutettu verovapaisiin tuloihin tietyin ehdoin. Tällöin on kuitenkin tärkeää seurata, ettei myyntitulojen määrä ylitä lain sallimaa rajaa, joka saattaa johtaa verovelvolliseksi joutumiseen.
Lisäksi avustukset ja lahjoitukset, joita yhdistykset ja säätiöt saavat, voivat vaikuttaa verotukseen. Tietyissä tapauksissa nämä tulot voivat olla verovapaita, mutta niistä on silti ilmoitettava veroilmoituksessa. On suositeltavaa, että yhdistykset ja säätiöt konsultoivat verotuksen asiantuntijaa varmistaakseen, että kaikki mahdolliset verovapaat tulot tai avustukset on hoidettu asianmukaisesti.
Yhteistyö Verohallinnan kanssa on myös keskeistä, erityisesti silloin, kun kyseessä on poikkeukselliset tilanteet tai uudet hankkeet. Verohallinta tarjoaa tietoa ja ohjeistusta, ja sen palvelut ovat saatavilla sähköisesti Suomi.fi -portaalin kautta, mikä helpottaa asiointia merkittävästi. Verotuksen hallinta on tärkeää, jotta yhdistykset, säätiöt, kunnat ja seurakunnat voivat keskittyä varsinaiseen toimintaansa ilman ylimääräistä huolta verovelvoitteista.