Yhdistysten ja säätiöiden verotuksen merkitys Suomessa
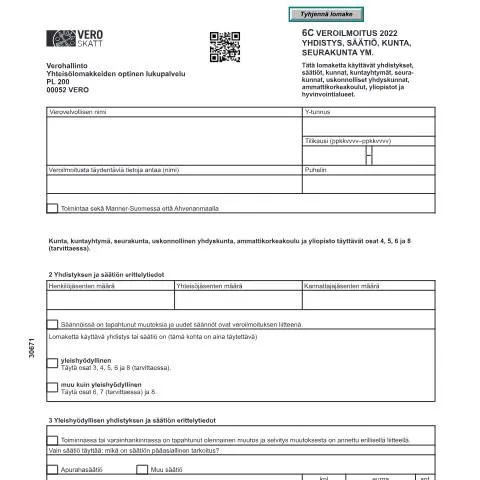
Yhdistykset ja säätiöt ovat keskeisessä asemassa suomalaisessa yhteiskunnassa, ja niiden verovelvollisuudet ovat moninaisia. 6C Veroilmoitus – yhdistys, säätiö ym. (3067) on virallinen asiakirja, joka servoi näiden toimien raportointia Verohallinnolle. Tämän lomakkeen avulla ilmoitetaan yhteisöjen taloudellinen tila ja toimintatiedot, jotka ovat olennaisia verotuksen kannalta. Verohallinto käyttää tietoja arvioidakseen yhteisöjen verovelvollisuutta, ja siten on tärkeää ymmärtää, miten ja miksi tämä lomake täytetään.
6C Veroilmoitus: Eroja muihin lomakkeisiin
Monet kansalaiset ja organisaatiot voivat sekoittaa 6C Veroilmoituksen muihin verolomakkeisiin, kuten 5C Veroilmoitus tai 7M lomake, jotka palvelevat eri tarkoituksia. Kun 6C lomake on erityisesti suunnattu yhdistyksille ja säätiöille, sen erityispiirteet ovat seuraavat:
- Tarkoitus: Lomake on tarkoitettu ainoastaan yleishyödyllisille ja muille yhdistyksille ja säätiöille, eroten siten liiketoimintaa harjoittavista yhteisöistä.
- Liitteet: Lomakkeeseen tarvitaan erityisiä liitteitä, kuten säännöistä mahdollisesti tapahtuvat muutokset, mikä ei ole tarpeen muissa lomakkeissa.
- Verokohteet: 6C Veroilmoituksessa raportoitavat verotiedot keskittyvät yleishyödyllisen toiminnan tuloihin ja kuluihin, kun taas muilla lomakkeilla raportoidaan liiketoimintaan liittyviä tuloja.
Verotuksen aikarajat: Milloin ja miten
6C Veroilmoituksen täyttäminen ja jättäminen on sidottu tiettyihin aikarajoihin. Verovuosi Suomessa on kalenterivuosi, ja seuraavat aikarajat ovat voimassa:
- Ilmoittaminen: Lomake on toimitettava viimeistään 30. huhtikuuta kunkin verovuoden jälkeen, mikäli yhteisö ei ole maksanut ennakkoveroa.
- Ilmoituksen jälkeiset toimenpiteet: Verohallinto käsittelee ilmoituksen ja mahdolliset oikaisuvaatimukset. Jos ilmoitus hyväksytään, yhteisölle toimitetaan vahvistus verotuksesta.
Jatkotoimenpiteet voivat vaihdella sen mukaan, onko ilmoituksessa havaittu puutteita tai virheitä. Jos verottaja havaitsee puutteita, yhteisön on korjattava ilmoitusta määräajassa.
Valmistautuminen: Liitteet ja dokumentit
6C Veroilmoituksen täyttäminen vaatii huolellista valmistautumista ja dokumenttien keräämistä. Alla on lista valmisteltavista asiakirjoista:
- Yhdistyksen tai säätiön säännöt ja mahdolliset muutokset.
- Kirjanpito ja tilinpäätös, joka sisältää tulo- ja menoselvitykset.
- Verovapaiden toimintojen erittely ja mahdolliset myyntitulot.
- Yhdistyksen jäsenrekisteri, joka sisältää tietoa henkilö- ja yhteisöjäsenistä.
Liitteiden mukanaolo on tärkeää, sillä puutteelliset tai virheelliset liitteet voivat johtaa ilmoituksen hylkäämiseen. Esimerkiksi yhdistyksen säännöistä on toimitettava ajantasaiset versiot, jos niissä on tapahtunut muutoksia.
Virheiden käsittely: Oikaisuprosessi
Jos 6C Veroilmoitus hylätään tai siinä on virheitä, yhteisöllä on mahdollisuus pyytää oikaisua. Oikaisuprosessi etenee seuraavasti:
- Ilmoituksen tarkistus: Verohallinto tarkistaa ilmoituksen ja ilmoittaa havaitsemistaan virheistä tai puutteista.
- Korjaaminen: Yhteisön on toimitettava korjattu lomake tai lisäselvitykset määräajassa.
- Päätöksenteko: Oikaisuprosessin jälkeen Verohallinto tekee päätöksen ja ilmoittaa sen yhteisölle.
On suositeltavaa säilyttää kaikki asianmukaiset asiakirjat ja liitteet virheiden välttämiseksi ja nopeamman oikaisuprosessin mahdollistamiseksi.
6C Veroilmoituksen jättämisen kanavat
Lomakkeiden jättämiseen on useita vaihtoehtoja, jotka tarjoavat joustavuutta yhteisöille. Kanavat ovat:
| Kanava | Kuvaus | Huomioitavaa |
|---|---|---|
| Verohallinnon verkkopalvelu | Nopea ja kätevä tapa täyttää lomake ja liittää tarvittavat asiakirjat sähköisesti. | Suositellaan, sillä sähköinen ilmoittaminen on useimmissa tapauksissa vaivattominta. |
| Paperilomake | Perinteinen tapa, jossa lomake täytetään käsin ja lähetetään postitse. | Vaatii enemmän aikaa käsittelyssä ja voi viivästyttää palautetta. |
| Paikan päällä Verohallinnossa | Mahdollisuus täyttää ja jättää lomake henkilökohtaisesti. | Varaa aikaa ja varmista tarvittavat asiakirjat mukaasi. |
Valintasi kanavasta voi vaikuttaa ilmoituksen käsittelyaikaan. Sähköinen ilmoittaminen on yleensä nopeinta, mutta paperilomakkeet ovat myös hyväksyttäviä.
Yhteisön vastuu ja rooli verotuksessa
6C Veroilmoitus on vain yksi osa suurempaa verohallintoprosessia. Yhteisöjen on tiedostettava roolinsa verotuksessa ja vastuu tiedon ilmoittamisesta:
- Verovelvollisuus: Yhteisöjen on ilmoitettava verotettavat tulot, kulut ja mahdolliset verovapaat toiminnot.
- Vastuu tarkkuudesta: Virheelliset tiedot voivat johtaa veroseuraamuksiin, joten tarkista kaikki tiedot ennen lähettämistä.
- Yhteistyö Verohallinnon kanssa: On suositeltavaa olla aktiivinen ja yhteistyöhaluinen Verohallinnon kanssa, erityisesti kysymyksissä tai epäselvyyksissä.
Verotus ei ole vain velvoite, vaan myös mahdollisuus kehittää ja parantaa yhteisön toimintaa. Hyvin hoidettu verotuksellinen raportointi voi myös vaikuttaa yhteisön saamiin tukiin ja avustuksiin.
Yhdistysten ja säätiöiden verotukselliset erityispiirteet
Yhdistysten ja säätiöiden verotus Suomessa eroaa huomattavasti yksityisten henkilöiden ja yritysten verotuksesta. Yhdistykset, kuten kulttuuri- ja urheiluyhdistykset, sekä säätiöt, jotka voivat olla voittoa tavoittelemattomia, voivat saada erityiskohtelua verotuksessa. Tärkeä ero on se, että monet yhdistykset ja säätiöt eivät ole velvollisia maksamaan yhteisöveroa, mikäli niiden toiminta on tarkoitettu julkista etua palvelevaksi ja niiden tulot käytetään kokonaisuudessaan näihin tarkoituksiin. Verotuksellisesti merkittäviä ovat myös tulonlähteet, sillä esimerkiksi jäsenmaksut ja lahjoitukset voivat olla verovapaita, kun taas kaupallisen toiminnan tuottamat tulot voivat olla veronalaisia.
Yhdistysten ja säätiöiden on tärkeää pitää huolta kirjanpidostaan ja varmistaa, että kaikki tulot ja menot on asianmukaisesti dokumentoitu. Tämä auttaa paitsi verotuksessa, myös mahdollisissa tarkastuksissa. Veroilmoitus 6C (3067) on keskeinen asiakirja, joka täytetään ja toimitetaan Vero-virastolle vuosittain, mikäli yhdistys tai säätiö saa verotettavaa tuloa. Muistathan, että veroilmoituksen määräaika on säädetty vuosittain ja se löytyy Vero-verohallinnon sivuilta.
Verosopimukset ja niiden vaikutus yhdistyksiin ja säätiöihin
Suomella on useita verosopimuksia eri maiden kanssa, jotka vaikuttavat kansainvälisiin lahjoituksiin ja tuloihin. Mikäli yhdistys tai säätiö saa tuloja ulkomailta, on tärkeää selvittää, miten kyseiset tulot verotetaan ja onko olemassa verosopimuksia kyseisen maan kanssa. Verosopimukset voivat estää kaksinkertaisen verotuksen ja tarjota suotuisampia verokäytäntöjä. Esimerkiksi, mikäli yhdistys saa lahjoituksia ulkomailta, verosopimus saattaa mahdollistaa lahjoituksen verovapauden Suomessa. Tämän vuoksi on suositeltavaa konsultoida verokonsulttia tai asiantuntijaa, joka voi tarjota tarkkaa tietoa ja neuvoja tilanteeseen sopivasti.
Lisäksi, mikäli yhdistys tai säätiö suunnittelee toimintaa tai tapahtumia ulkomailla, verotuksen suunnittelu etukäteen on elintärkeää. Eri maiden verosäännökset voivat poiketa toisistaan merkittävästi, ja yhdistyksen tai säätiön on tärkeää tuntea nämä säännökset välttyäkseen yllättäviltä veroseuraamuksilta.
Yhdistysten ja säätiöiden raportointivelvoitteet
Yhdistyksillä ja säätiöillä on useita raportointivelvoitteita, jotka vaihtelevat toiminnan laajuuden ja tyyppisten tulojen mukaan. Kaikkien yhdistysten, jopa pienimpien, on toimitettava vuosittain veroilmoitus, jossa eritellään tulot ja menot. Tämä on tärkeää, sillä huolellinen raportointi voi auttaa saamaan mahdollisia verovähennyksiä ja pitää yhdistyksen toimintakykyisenä.
Jos yhdistys tai säätiö saa julkista rahoitusta tai avustuksia, sen on usein raportoitava käytetyt varat tarkasti. Tämä raportointi voi sisältää taloudellisten tietojen lisäksi myös toiminnan tuloksia ja vaikutuksia. Yksi keskeinen raportointimuoto on toimintakertomus, joka voi olla osa veroilmoitusta tai erillinen asiakirja. Toimintakertomuksessa yhdistys tai säätiö voi kertoa saavutuksistaan, haasteistaan ja tulevaisuuden suunnitelmistaan, mikä voi olla hyödyllistä myös rahoittajille ja jäsenille.
Yhdistysten ja säätiöiden on myös huolehdittava, että niiden kirjanpito on ajan tasalla ja että kaikki taloudelliset asiat ovat läpinäkyviä. Tämä ei ainoastaan täytä lainsäädännön vaatimuksia, vaan parantaa myös luottamusta yhdistyksen tai säätiön toimintaan. Säännöllinen tilintarkastus voi myös olla tarpeen, erityisesti suurille organisaatioille, ja sen avulla voidaan varmistaa, että kaikki taloudelliset toimet ja käytännöt ovat lainmukaisia.