Tonnistoveroilmoituksen merkitys ja käyttötarkoitus
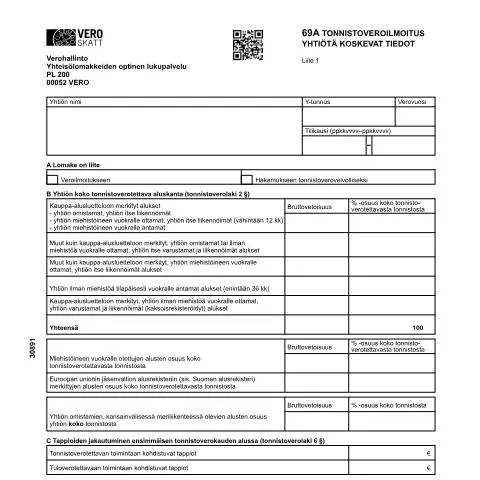
69A Tonnistoveroilmoitus – yhtiötä koskevat tiedot (3089) on keskeinen asiakirja, joka liittyy tonnistoverovelvollisten yritysten verotukseen Suomessa. Tämä lomake on suunniteltu erityisesti meriliiketoimintaa harjoittaville yhtiöille, joiden alukset kuuluvat tonnistoverojärjestelmän piiriin. Tonnistovero perustuu alusten bruttovetoisuuteen ja se tarjoaa vaihtoehdon perinteiselle tuloverolle, mikä voi tuoda merkittäviä säästöjä yrityksille, jotka täyttävät tietyt kriteerit.
Lomakkeen täyttäminen on erittäin tärkeää, sillä sen perusteella veroviranomaiset määrittävät yhtiön verovelvollisuuden ja verotettavan määrän. Tämän asiakirjan avulla yhtiöt voivat myös ilmoittaa mahdolliset tappiot, alusten omistukseen liittyvät tiedot sekä muut olennaiset seikat, jotka vaikuttavat verovelvollisuuteen.
Erityispiirteet ja täyttöohjeet
69A lomakkeessa on useita kenttiä, jotka vaativat tarkkaa tietoa yhtiön aluksista ja taloudellisista olosuhteista. On tärkeää ymmärtää jokaisen osion merkitys ja varmistaa, että tiedot on syötetty oikein. Seuraavassa tarkastellaan lomakkeen eri osia ja niiden täyttöä.
A. Lomakkeen liite
Tämä osa koskee lomakkeen yhteyksiä muihin asiakirjoihin, erityisesti veroilmoitukseen. Yrittäjän on varmistettava, että lomake toimitetaan yhdessä muiden tarvittavien liitteiden kanssa, jotta veroviranomaiset voivat käsitellä ilmoituksen tehokkaasti.
B. Tonnistoverotettava aluskanta
Yhtiön on ilmoitettava kaikki yhtiön omistamat alukset, jotka ovat tonnistoverovelvollisia. Tämä osio jakautuu useisiin kohtiin, joissa on erikseen ilmoitettava:
- Yhtiön omistamat ja itse liikennöimät alukset
- Yhtiön miehistöineen vuokralle ottamat alukset, jotka on liikennöity vähintään 12 kuukautta
- Yhtiön miehistöineen vuokralle antamat alukset
On tärkeää huomioida alusten bruttovetoisuus ja varmistaa, että kaikki alukset on ilmoitettu oikein, jotta vältetään mahdolliset virheet verotuksessa.
C. Tappioiden jakautuminen
Jos yhtiöllä on ollut taloudellisia tappioita, niiden jakautuminen on ilmoitettava tässä osiossa. Tämä voi sisältää sekä tonnistoverotettavan että tuloverotettavan toiminnan tappiot. Tappioiden ilmoittaminen on tärkeää, sillä se voi vaikuttaa yhtiön verovelvollisuuteen ja mahdollisiin verotukiin.
D. Verovelan huojennus
Tässä osiossa ilmoitetaan merimiesten palkkojen sivukulut ja muut verovelan huojennukseen liittyvät tiedot. Yhtiöt voivat hyödyntää erilaisia verohuojennuksia, jotka voivat merkittävästi alentaa tonnistoveroa. On tärkeää olla tarkkana, että kaikki laskelmat ja saadut tuet on ilmoitettu oikein.
E. Laskennallisen koron tuloksi lukeminen
Tässä osiossa ilmoitetaan laskennallinen korko, joka siirretään tuloverolaskelmalle. Tämä on tärkeä vaihe, sillä se vaikuttaa yhtiön kokonaistuloihin ja verotaakkaan.
Toimituskanavat ja aikarajat
69A Tonnistoveroilmoitus voidaan toimittaa useilla eri tavoilla. Yhtiöt voivat valita sähköisen toimituksen, postitse lähettämisen tai käynnin paikallisessa verotoimistossa. Sähköinen toimitus on usein nopein ja tehokkain vaihtoehto, mutta myös paperilähetykset ovat kelvollisia.
Aikarajat ovat keskeisiä, sillä myöhästyminen voi johtaa sakkoihin tai muihin hallinnollisiin seuraamuksiin. Yleisimmät aikarajat ovat:
- Ilmoituksen toimitus verohallintoon viimeistään verovuoden päättymistä seuraavan vuoden kesäkuun loppuun mennessä.
- Mahdolliset oikaisuvaatimukset on tehtävä 30 päivän kuluessa ilmoituksen käsittelystä.
Virheelliset tai puutteelliset ilmoitukset
Päivittäisessä liiketoiminnassa virheitä voi sattua, ja täsmällisyys on ensiarvoisen tärkeää. Mikäli ilmoituksessa havaitaan virheitä tai puutteita, yhtiön on ryhdyttävä asianmukaisiin toimiin. Yleisiä toimenpiteitä ovat:
- Oikaisuprosessin käynnistäminen Verohallinnolle, johon liitetään tarvittavat selvitykset.
- Oikeiden tietojen toimittaminen mahdollisimman pian.
- Yhteyden ottaminen verotoimistoon virheiden selvittämiseksi.
Virheitä vältetään parhaiten huolellisella valmistelulla ja tarkistamalla kaikki lomakkeen tiedot ennen sen lähettämistä.
Historiallinen tausta ja säädökset
Tonnistoverolaki (laki 2 §) säätelee tonnistoveron käyttöä Suomessa ja määrittää sen perusteet. Tämän lain myötä yhtiöille on annettu mahdollisuus valita tonnistovero perinteisen tuloveron sijaan, mikä tarjoaa joustavuutta ja säästömahdollisuuksia meriliiketoiminnassa.
Historian saatossa tonnistovero on saanut paljon huomiota, ja sen tarkoituksena on tukea niin kansallista kuin kansainvälistä meriliikennettä. Yhtiöiden on tärkeää pysyä ajantasalla lainsäädännön muutoksista ja varmistaa, että niiden toiminta on lainmukaista ja taloudellisesti järkevää.
Tukea ja lisätietoja
Verohallinto tarjoaa runsaasti tietoa ja tukea tonnistoveroilmoituksen täyttämisessä. Yhtiöiden kannattaa hyödyntää saatavilla olevia resursseja, kuten:
- Verohallinnon verkkosivustot, joilta löytyy ohjeita ja esimerkkejä.
- Puhelinneuvonta, jossa asiantuntijat auttavat kysymyksissä.
- Erityiset koulutustilaisuudet, jotka tarjoavat syvempää tietoa tonnistoverosta ja sen soveltamisesta.
Osallistuminen verkkoseminaareihin tai paikallisiin koulutuksiin voi myös auttaa yhtiöitä ymmärtämään paremmin tonnistoveroilmoituksen merkityksen ja vaatimukset.
Tonnistoveroilmoituksen Täyttämisen Erityispiirteet
Tonnistoveroilmoitus (69A) on tärkeä asiakirja, joka koskee erityisesti meriliikenteen alalla toimivia yhtiöitä. Ilmoitus on täytettävä huolellisesti, sillä siinä annettavat tiedot vaikuttavat suoraan verotukseen ja yhtiön taloudelliseen asemaan. Ilmoituksessa on ilmoitettava muun muassa laivan eri tiedot, kuten sen bruttotonnit, rakennusvuosi, ja omistajuustiedot. On myös tärkeää huomioida, että ilmoituksen mukana tulee toimittaa tarvittavat liitteet, kuten kaupparekisteriote ja mahdolliset osakkuustodistukset, mikäli laiva on osakeyhtiön omaisuutta.
Ilmoituksen tarkkuus on ensiarvoisen tärkeää, ja virheelliset tiedot voivat johtaa veroseuraamuksiin. Mikäli yhtiö on muuttanut omistajaa tai laivan tietoja on päivitetty, on myös nämä asiat ilmoitettava välittömästi. Lisäksi, mikäli yhtiö harjoittaa toimintaa ulkomailla, on ilmoituksessa huomioitava myös mahdolliset kansainväliset verosopimukset, jotka voivat vaikuttaa yhtiön verotukseen Suomessa. Erityisesti merikuljetuksia harjoittaville yhtiöille tämä tarkoittaa lisähuomiota, että kaikki tiedot ovat ajan tasalla ja oikein.
Yhtiön Vastuuhenkilöiden Ilmoittaminen Tonnistoveroilmoituksessa
Tonnistoveroilmoituksen yhteydessä on ilmoitettava myös yhtiön vastuuhenkilöt, jotka ovat vastuussa laivan toiminnasta ja verotuksesta. Tämä tarkoittaa, että yhtiön hallituksen jäsenet, toimitusjohtaja sekä mahdolliset muut keskeiset henkilöt on mainittava ilmoituksessa. Vastuuhenkilöiden tiedot, kuten henkilötunnukset, nimet ja osoitteet, ovat keskeisiä verovelvollisuuden kannalta. Viranomaiset käyttävät näitä tietoja varmistaakseen, että yhtiö noudattaa kaikkia lakeja ja määräyksiä.
Samalla on hyvä muistaa, että vastuuhenkilöiden on oltava tietoisia omasta vastuustaan yhtiön toiminnassa. Jos yhtiö ei noudata verovelvoitteitaan, voivat vastuuhenkilöt joutua henkilökohtaiseen vastuuseen. Tämän vuoksi vastuuhenkilöiden on syytä pitää yllä kirjanpitoa ja asiakirjoja yhtiön toiminnasta, erityisesti sellaisista asioista, jotka vaikuttavat tonnistoveroon.
Verotus ja Tonnistoveron Poikkeukset
Tonnistovero on eräänlainen vero, joka määräytyy laivan bruttotonnin mukaan, mutta siihen liittyy myös poikkeuksia ja erityisliikkeitä. Esimerkiksi, mikäli laiva on käytössä vain tietyillä vesialueilla tai se on varustettu erityisillä ominaisuuksilla, voi yhtiö hakea verovapautusta tai alennusta tonnistoverosta. Nämä poikkeukset voivat vaihdella vuosittain ja ne voivat riippua myös kansainvälisistä sopimuksista tai EU:n säännöksistä. Siksi yhtiöiden on syytä olla aktiivisia ja tarkistaa ajankohtaiset tiedot Veroverohallinnon sivuilta.
Lisäksi on syytä huomioida, että tietyt yhtiöt, kuten tutkimus- ja opetuslaivat, voivat olla kokonaan vapautettuja tonnistoverosta, mikäli ne täyttävät tietyt ehdot. Tällöin yhtiön on kuitenkin pystyttävä todistamaan, että laivaa käytetään vain sellaiseen toimintaan, joka oikeuttaa verovapautukseen. Tällöin myös tarvittavat asiakirjat ja todistukset on toimitettava Veroverohallinnolle ilmoituksessa.