Verotuksen ja yhdistysten hallinnan juuri
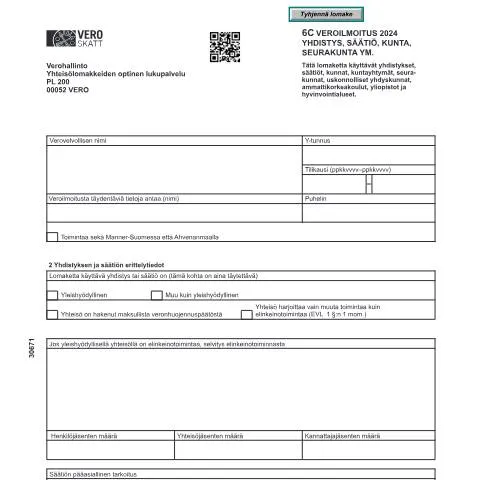
Yhdistysten, säätiöiden, kuntien ja muiden yhteisöjen rooli yhteiskunnassamme on merkittävä. Ne toimivat monilla aloilla, kuten kulttuurissa, koulutuksessa, sosiaalisessa hyvinvoinnissa ja ympäristönsuojelussa. Hypätään suoraan siihen, miksi 6C Veroilmoitus on niin tärkeä ja mikä on sen rooli verotuksessa.
Aikataulut ja määräajat: Verotuksen rytmi
Verotuksen aikarajat ja määräajat ovat tärkeitä tekijöitä, jotka vaikuttavat siihen, miten ja milloin yhteisöt täyttävät 6C Veroilmoituksen. Yleisesti ottaen verovuosi vastaa kalenterivuotta, ja ilmoitus on toimitettava Verohallinnolle seuraavan vuoden toukokuun loppuun mennessä. Tämä tarkoittaa, että esim. vuoden 2023 tulot on ilmoitettava toukokuun 2024 loppuun mennessä.
- Ilmoituksen täyttämiseen tarvittavat tiedot: Yhteisön toimintaan liittyvät taloudelliset tiedot, kuten tulot ja menot.
- Ilmoituksen tarkastaminen: On suositeltavaa tarkistaa tiedot huolellisesti ennen lähettämistä, sillä virheelliset tiedot voivat johtaa seuraamuksiin.
Veroilmoituksen erot: Yhdistykset ja säätiöt
Vaikka 6C Veroilmoitus saattaa vaikuttaa samankaltaiselta kuin muut verolomakkeet, sen erityispiirteet ovat tärkeitä ymmärtää. Yhteisöt, jotka käyttävät tätä lomaketta, voivat olla yleishyödyllisiä tai muita kuin yleishyödyllisiä. Tämä ero määrittää, miten ilmoituksessa ilmoitetaan tulot ja menot.
Esimerkiksi, jos yhteisö on yleishyödyllinen, se on oikeutettu tiettyihin verovapauksiin, mikä ei päde muihin yhteisöihin.
Dokumentin kentät: Miljoonaa päätöstä yhdellä täytöllä
Kun täytät 6C Veroilmoitusta, on tärkeää ymmärtää jokaisen kentän merkitys. Lomakkeessa on useita osioita, jotka vaativat tarkkaa täyttämistä.
Yhteisön tiedot
Aluksi lomakkeessa ilmoitetaan yhteisön nimi ja Y-tunnus, joka on ainutlaatuinen tunnus yhteisölle. Tämä osa on aina pakollinen.
Verovapaat ja veronalaiset tulot
Tässä osiossa ilmoitetaan sekä verovapaat että veronalaiset tulot. On tärkeää, että nämä tiedot ilmoitetaan erikseen, sillä ne vaikuttavat verotukseen. Virheellinen ilmoittaminen voi johtaa verotuksen tarkistamiseen tai seuraamuksiin.
Virheelliset ilmoitukset: Mitä tehdä, jos asiat menevät pieleen?
Jos havaitaan virhe tai puuttuva tietoa ilmoituksen jättämisen jälkeen, on tärkeää toimia nopeasti. Verohallinto myöntää mahdollisuuden korjata virheitä, ja tämä on yleensä tehtävä 30 päivän kuluessa virheen huomaamisesta.
- Korjauslomakkeen täyttäminen: Virheen korjaamiseksi on täytettävä korjauslomake ja toimitettava se Verohallintoon.
- Olennaiset asiakirjat: Varmista, että kaikki tarvittavat asiakirjat ovat mukana korjauksen yhteydessä.
Erityistapaukset: Yhteisöt eri tilanteissa
Erityistapauksia, kuten ulkomaalaisten yhteisöjen tai alaikäisten tapauksia, käsitellään eri tavalla. Ulkomaalaisilla yhteisöillä saattaa olla erityisvaatimuksia, kuten verosopimukset, jotka vaikuttavat verotukseen.
Kansainväliset yhteisöt
Jos yhteisö on rekisteröity ulkomaille, on tärkeää selvittää, mitkä verovelvoitteet koskevat sitä Suomessa. Mikäli yhteisö harjoittaa liiketoimintaa Suomessa, sen on täytettävä 6C Veroilmoitus.
Alaikäiset ja erityisryhmät
Alaikäisten tapauksessa vanhempi tai huoltaja voi täyttää ilmoituksen. On tärkeää, että kaikki tiedot ovat todenmukaisia ja täydellisiä, jotta vältetään ongelmat tulevaisuudessa.
Yhteisön oikeudet ja velvollisuudet
Yhteisöillä on sekä oikeuksia että velvollisuuksia verotuksessa. Verovelvollisuus tarkoittaa, että yhteisön on ilmoitettava kaikista tuloistaan. Toisaalta, oikeudet verovapauksiin tai -huojennuksiin voivat helpottaa yhteisön taloudellista tilannetta.
- Oikeus verovapauksiin: Yleisöhyödylliset yhteisöt voivat olla oikeutettuja verovapauksiin, mikä voi auttaa rahoitusongelmissa.
- Vastuullisuus: Yhteisöt ovat vastuussa kaikkiin ilmoituksiin ja maksuihin, ja virheelliset tiedot voivat johtaa taloudellisiin seuraamuksiin.
Hallinnollinen käsittely ja seuranta
Kun 6C Veroilmoitus on toimitettu, yhteisön on seurattava tilannettaan. Verohallinto käsittelee ilmoituksen ja voi pyytää lisätietoja tarvittaessa. Yhteisön on hyvä pitää yhteyttä Verohallintoon, jotta se saa ajankohtaista tietoa käsittelyn etenemisestä.
- Ilmoituksen toimittaminen Verohallintoon.
- Odota vahvistusta ja käsittelyä.
- Seuraa mahdollisia lisätietopyyntöjä ja reagoi niihin nopeasti.
Rooli hallinnollisessa prosessissa
6C Veroilmoitus on olennainen osa verotusta, koska se määrittelee yhteisön taloudellisen aseman ja velvoitteet. Ilmoituksen perusteella Verohallinto arvioi, miten yhteisöä verotetaan. On tärkeää muistaa, että lomakkeen täyttäminen vaikuttaa suoraan yhteisön tulevaisuuteen.
Yhteisöjen tulisi suhtautua vakavasti 6C Veroilmoituksen täyttämiseen, sillä se ei ole vain muodollisuus, vaan keskeinen osa verovelvollisuuden täyttämistä Suomessa.
Yhdistysten ja säätiöiden verovelvollisuus
Suomessa yhdistykset ja säätiöt ovat verovelvollisia tietyissä tilanteissa, mikä vaikuttaa niiden taloudenhoitoon ja ilmoitusvelvoitteisiin. Yhdistykset, jotka toimivat voittoa tavoittelematta, voivat silti olla velvollisia maksamaan veroja, erityisesti mikäli niiden toiminta tuottaa merkittäviä tuloja. Verovelvollisuus riippuu pitkälti siitä, minkälaista toimintaa yhdistys tai säätiö harjoittaa. On tärkeää huomioida, että esimerkiksi kulttuuri- ja urheilujärjestöille on omat säännönsä ja poikkeusmahdollisuuksia, jotka voivat helpottaa verotusta. Tarkkaa tietoa verovelvollisuudesta kannattaa kysyä suoraan Verohallinnolta tai käyttää heidän verkkosivujaan, joilta löytyy ajankohtaista ja asiantuntevaa tietoa.
Ilmoitusvelvollisuus ja sen täyttäminen
6C Veroilmoitus – yhdistys, säätiö, kunta, seurakunta ym. (3067) -lomake on keskeinen asiakirja, joka liittyy yhdistysten ja säätiöiden ilmoitusvelvollisuuteen Suomessa. Yhdistyksen tai säätiön on toimitettava veroilmoitus vuosittain, vaikka se ei olisikaan verovelvollinen. Ilmoitus täytyy palauttaa määräaikaan mennessä, ja tässä ovat tärkeimmät vaiheet, joilla varmistat ilmoituksen onnistumisen:
- Oikean lomakkeen valinta: Tarkista, että käytät oikeaa lomaketta, sillä eri organisaatiotyypeillä voi olla omia erityisvaatimuksia.
- Tietojen kerääminen: Varmista, että sinulla on kaikki tarvittavat tiedot käytettävissä, kuten toimintatuotot, kulut sekä muut taloudelliset tiedot.
- Verohallinnon ohjeet: Noudata Verohallinnon antamia ohjeita ja suosituksia, jotka löytyvät heidän verkkosivuiltaan tai asiakaspalvelustaan.
- Määräaikojen noudattaminen: Ilmoituksen tulee olla perillä Verohallinnossa määräaikaan mennessä; yleensä määräaika on huhtikuun loppuun mennessä edellisen tilikauden osalta.
Yhdistysten ja säätiöiden taloudenhoito
Yhdistysten ja säätiöiden taloudenhoitoon liittyy monia seikkoja, jotka tulee ottaa huomioon, jotta ilmoitusvelvollisuudet voidaan hoitaa asianmukaisesti. Kirjanpidon ja tilinpäätöksen laatiminen on olennainen osa tätä prosessia. Yhdistykset ja säätiöt voivat valita joko yksinkertaisemman tai laajemman kirjanpitomenettelyn sen mukaan, kuinka suuresta toiminnasta on kyse. Pienemmät yhdistykset saavat usein käyttää yksinkertaista kirjanpitoa, kun taas suuremmat organisaatiot saattavat joutua noudattamaan tarkempia sääntöjä.
Tulot ja menot tulee dokumentoida huolellisesti, ja mahdollisesti tarvitaan myös tilintarkastajan lausunto, mikäli yhdistyksen tai säätiön toimintaa valvotaan tarkemmin. On suositeltavaa käyttää taloushallintaohjelmistoja tai konsultoida talousasiantuntijaa, jotta varmistetaan, että kaikki laskelmat ja ilmoitukset ovat oikein ja ajantasaisia. Tietojen oikeellisuus on tärkeää paitsi verotuksen myös yleisen taloudenhoidon kannalta.