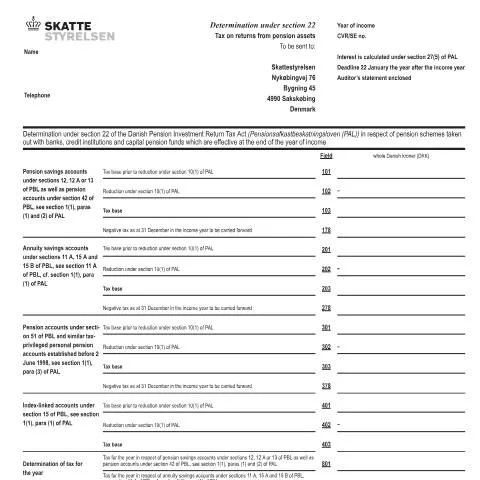
Guide officiel sur la détermination de l'impôt sur les investissements de pension selon la section 22 du PAL
Si tu as des comptes d’épargne-retraite ou des plans de pension auprès de banques, institutions financières ou fonds de pension en Danemark, il est important de comprendre comment l’administration fiscale détermine l’impôt sur ces placements à la fin de chaque année fiscale. Ce processus est encadré par la section 22 du Pensionsafkastbeskatningsloven (PAL), la loi danoise sur l’imposition des rendements des pensions.
Contexte et objectif de la déclaration
Le document officiel 07.082 a pour but de préciser la méthode de calcul de l’impôt sur les investissements de pension pour l’année fiscale concernée. Il concerne notamment les comptes d’épargne-retraite sous sections 12, 12 A, 13, ainsi que les comptes sous section 42 du Pensionsbeskatningsloven, qui ont été actifs à la fin de l’année d’imposition. La déclaration permet à l’administration fiscale (Skattestyrelsen) de déterminer si un contribuable doit payer un impôt supplémentaire ou bénéficie d’un crédit d’impôt en lien avec ses placements de pension.
Qui doit faire cette déclaration ?
Ce document s’adresse principalement aux personnes physiques ou morales qui détiennent des comptes de pension ou d’épargne-retraite soumis à la législation danoise. Cela inclut notamment :
- Les titulaires de comptes d’épargne-retraite classiques et indexés
- Les comptes de pension sous section 51 du PBL, notamment ceux établis avant le 2 juin 1998
- Les comptes de pension avec des modalités particulières, comme les comptes de rente ou comptes indexés
Les contribuables concernés doivent soumettre cette déclaration avant le 22 janvier de l’année suivant celle de l’imposition, en y joignant notamment un rapport d’audit si nécessaire.
Les éléments clés du calcul
Le document détaille plusieurs éléments essentiels pour le calcul de l’impôt :
- La base imposable avant réduction, exprimée en couronnes danoises (DKK)
- Les réductions applicables, notamment celles prévues par la section 10(1) du PAL
- Le montant d’impôt ou de crédit à reporter en avant si le résultat est négatif
Les comptes d’épargne-retraite sous sections 11 A, 15 A et 15 B du PBL, ainsi que ceux sous section 15 du PBL, sont également pris en compte dans ce calcul, avec une distinction selon leur nature et leur date de création.
Comment se faire accompagner ?
Il est conseillé de faire appel à un comptable ou à un conseiller fiscal pour remplir correctement cette déclaration, surtout si ton portefeuille de pension est complexe. La déclaration doit être accompagnée d’un rapport de l’auditeur si celui-ci est requis, et doit contenir des informations précises sur la valeur des comptes, les réductions appliquées, et les intérêts générés durant l’année.
Références et organismes de référence
Ce processus est encadré par la Forvaltningsloven (loi danoise sur l’administration publique), garantissant la transparence et la légalité des démarches. La déclaration doit être envoyée à la Skattestyrelsen, située à Nykøbingvej 76, 4990 Sakskøbing. Pour toute question ou clarification, il est possible de contacter directement l’administration fiscale par téléphone ou via leur portail numérique.
Conclusion
Ce document officiel souligne l’importance de respecter les délais et de fournir des informations précises pour éviter toute erreur dans la détermination de l’impôt sur les placements de pension. En étant bien informé et en respectant les règles, tu peux assurer une gestion fiscale optimale de tes comptes de pension en Danemark.