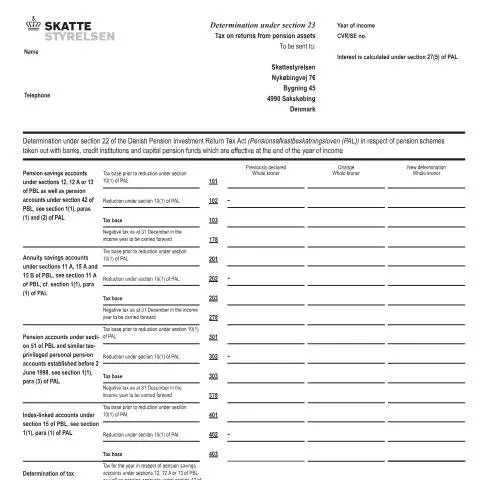
Guide sur la correction de la détermination de l'impôt sur le rendement des pensions selon la section 22 de la PAL
Si tu as des comptes d’épargne-pension ou des comptes de pension sous certaines sections du Pensionsafkastbeskatningsloven (PAL), il peut arriver que tu doives faire une correction de ta déclaration fiscale concernant le rendement de tes placements en pension. Ce processus est encadré par la section 22 de la PAL et concerne notamment les comptes ouverts auprès de banques, institutions de crédit ou fonds de pension. Ce guide t’aide à comprendre quand et comment cette correction s’applique, ainsi que les organismes impliqués.
Contexte et objectif de la correction
La correction mentionnée dans ce contexte concerne la révision du calcul de l’impôt sur le rendement de tes comptes de pension. Elle intervient généralement lorsque des erreurs ou des ajustements sont nécessaires suite à une déclaration initiale ou à une nouvelle évaluation de la situation fiscale. La section 22 de la PAL permet à l’administration fiscale danoise, SKAT, de rectifier la détermination de l’impôt sur la base des données actualisées ou corrigées.
Ce processus s’applique à plusieurs types de comptes de pension, notamment :
- Les comptes d’épargne-pension sous sections 12, 12A ou 13 du PBL
- Les comptes de pension sous section 42 du PBL
- Les comptes d’épargne-retraite indexés sous section 15 du PBL
- Les comptes de pension antérieurs à 1998 sous section 51 du PBL
Qui doit faire la correction ?
La correction concerne principalement les contribuables qui détiennent ces comptes et qui ont déjà soumis leur déclaration fiscale annuelle. Si, après une révision ou une nouvelle évaluation, il apparaît que le montant d’impôt calculé initialement était incorrect, SKAT peut procéder à une rectification. La correction peut aussi être initiée par SKAT elle-même si des erreurs sont détectées lors de contrôles ou de vérifications.
Les points essentiels de la correction
Comment la correction est effectuée
La correction se base sur une nouvelle détermination du rendement de tes comptes, incluant notamment :
- Le calcul du rendement selon la section 27(5) de la PAL
- Les éventuelles réductions prévues par la section 10(1) de la PAL
- Les ajustements pour les comptes avec des soldes négatifs ou des pertes reportées
Les éléments de la déclaration corrigée
Les informations clés comprennent :
- Le montant du rendement ajusté
- Le montant de l’impôt corrigé pour l’année concernée
- Les éventuels intérêts calculés selon la section 22
Comment suivre et gérer la correction
Une fois la correction effectuée par SKAT, tu recevras une notification officielle mentionnant la nouvelle détermination de ton impôt. Cette notification précise le montant final de l’impôt à payer ou à rembourser, ainsi que le détail des calculs. Si tu es en désaccord avec la correction, tu peux faire appel ou demander une révision supplémentaire en suivant la procédure prévue par la loi danoise.
Organismes et références
La correction est gérée par SKAT, qui est l’administration fiscale danoise. Toutes les communications officielles, y compris les notifications de correction, sont envoyées à ton adresse fiscale enregistrée. Pour toute question ou demande d’éclaircissement, tu peux contacter SKAT via leur service téléphonique ou leur portail numérique, en utilisant ton MitID pour authentifier ta demande.
Il est important de noter que cette procédure s’inscrit dans le cadre de la législation fiscale danoise, notamment la Forvaltningsloven, qui garantit la transparence et la possibilité de recours en cas de contestation.
Résumé
En résumé, la correction selon la section 22 de la PAL est une étape essentielle pour assurer que le calcul de ton impôt sur le rendement de tes pensions est précis. Elle permet d’ajuster les montants déclarés en fonction des données actualisées ou corrigées par SKAT. Si tu reçois une notification de correction, il est conseillé de la lire attentivement et, si nécessaire, de faire appel ou de demander une clarification pour garantir que ta situation fiscale est correcte et conforme à la législation danoise.