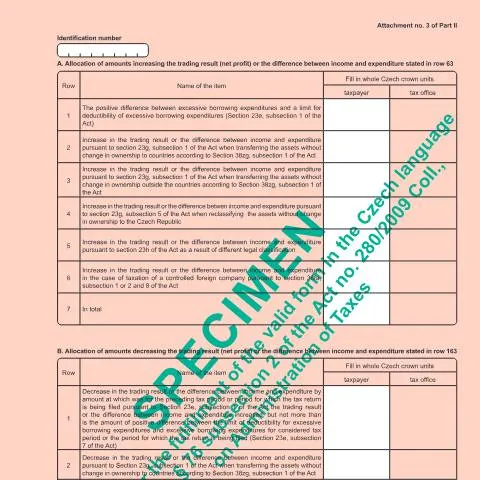
Komplexní průvodce vyplněním Přílohy č. 3 II. oddílu tiskopisu č. 25 5404
Příloha č. 3 II. oddílu tiskopisu č. 25 5404, označovaná také jako Přiznání k dani z příjmů právnických osob - anglická verze, je klíčovým dokumentem pro právnické osoby, které se zabývají daňovou problematikou v České republice. Tento formulář slouží k detailnímu vykázání příjmů a výdajů, a je nedílnou součástí procesu daní z příjmů právnických osob. V následujících odstavcích se podíváme na specifika tohoto formuláře, jeho význam v širším kontextu daňové administrace, a jak se efektivně vyplňuje a podává.
Zařazení formuláře do širšího kontextu daňového přiznání
Příloha č. 3 II. oddílu tiskopisu č. 25 5404 je přílohou k hlavnímu daňovému přiznání, které musí být podáno do konce lhůty pro podání daňového přiznání. Tento formulář se specificky zaměřuje na vyměřovací řízení a ajustaci zisků a ztrát, což je klíčové pro určení správné částky daně, kterou právnická osoba musí zaplatit. Kromě tohoto formuláře existují i jiné přílohy, jako například Příloha č. 1 nebo Příloha č. 2, které se zaměřují na jiné aspekty daňového výpočtu, například na specifické daňové úlevy nebo odpočty.
Rozlišení mezi Přílohou č. 3 a jinými formuláři
Důležité je rozlišovat Přílohu č. 3 od dalších formulářů, které se mohou zdát podobné. Například Příloha č. 1 se zabývá jiným druhem daňových odpočtů, zatímco Příloha č. 2 může být zaměřena na specifické případy, jako jsou dotace nebo granty. Každý z těchto formulářů má svůj specifický účel a vyžaduje odlišný přístup k vyplnění. Příloha č. 3 se zaměřuje na vyjádření celkových upravovaných částek, které mohou ovlivnit výsledek zdanění.
Časový rámec pro podání formuláře
Podání Přílohy č. 3 souvisí s harmonogramem podávání daňových přiznání. Podání této přílohy je povinné pro všechny právnické osoby, které podávají Přiznání k dani z příjmů právnických osob, a to standardně do 31. března následujícího roku po skončení zdaňovacího období, pokud se nejedná o daňovou adresu v zahraničí nebo jiný specifický případ.
Co se děje po podání formuláře
Po podání formuláře mají daňové úřady určité lhůty, ve kterých provádějí kontrolu a vyhodnocení podaných informací. V případě, že je všechno v pořádku, daňový úřad vydá rozhodnutí o vyměření daně. Pokud však dojde k chybám nebo nesrovnalostem, může být formulář vrácen k opravě a daňový poplatník bude dotázán na dodatečné informace.
Důsledky pro uživatele: Povinnosti a práva
Právnické osoby, které podají Přílohu č. 3, mají nejenom povinnost řádně vyplnit a odeslat formulář, ale také právo na ochranu svých dat a na řádné vyřízení jejich daňového přiznání. Jakékoli opomenutí nebo chyby mohou vést k nepříjemným následkům, jako jsou pokuty nebo zvýšení daňové povinnosti. Taktéž je důležité si uvědomit, že i drobné chyby ve vyplnění mohou mít za následek zpoždění v procesu vyměřování daně.
Práva a povinnosti v souvislosti s podáním
- Právo na opravu: Pokud zjistíte chybu v podaném formuláři, máte možnost ji opravit do určité lhůty. Je důležité, abyste tuto opravu provedli co nejdříve.
- Povinnost uchovávat dokumentaci: Každý daňový poplatník má povinnost uchovávat veškeré doklady a přílohy související s podáním daní po určitou dobu pro případné daňové kontroly.
- Možnost odvolání: V případě, že dojde k zamítnutí částí daňového přiznání, můžete se odvolat. Odvolání je nutné podat do 15 dní od doručení rozhodnutí.
Jak správně vyplnit Přílohu č. 3
Vyplnění formuláře Přílohy č. 3 vyžaduje pečlivou pozornost, protože každá položka v něm má svůj význam a vliv na konečný daňový výsledek. Je důležité vyplnit všechny požadované informace přesně, aby nedošlo k nedorozuměním.
Kroky k úspěšnému vyplnění
- Zkontrolujte doklady: Před vyplněním formuláře si připravte všechny relevantní doklady, které budou potřebné pro vyplnění jednotlivých položek.
- Pečlivě čtěte instrukce: Každá sekce formuláře obsahuje specifické pokyny, které je třeba dodržovat. Nepodceňujte tuto část!
- Vyplnění jednotlivých řádků: Každý řádek má své specifické informace, které je nutné vyplnit. Například uvádějte částky v celých korunách bez desetinných míst.
- Revize a kontrola: Po vyplnění si formulář ještě jednou důkladně zkontrolujte. Ujistěte se, že jsou všechny údaje správné a že jste nezapomněli na žádnou položku.
Co dělat v případě odmítnutí nebo chybějících přílohách
Pokud dojde k odmítnutí podaného formuláře ze strany daňového úřadu, je důležité jednat rychle. V takových případech je výhodné mít po ruce veškerou dokumentaci a důkazy, které mohou podpořit vaše tvrzení.
Postup při odmítnutí formuláře
- Zjistit důvod odmítnutí: Daňový úřad by měl poskytnout jasné vysvětlení, proč byl formulář odmítnut. Tento krok je klíčový pro pochopení, co je třeba opravit.
- Opravit chyby: Pokud jste identifikovali chyby, proveďte potřebné úpravy a sjednoťte všechny chybějící doklady.
- Opětovné podání: Po provedení všech potřebných úprav můžete formulář znovu podat. Pamatujte na respektování stanovených termínů.
- Podání odvolání: Pokud nesouhlasíte s rozhodnutím daňového úřadu, můžete se odvolat. Odvolání by mělo být podáno písemně a mělo by obsahovat všechny potřebné informace.
Pravidla pro elektronické podání formuláře
Vzhledem k trendu digitalizace v České republice, stále více daňových poplatníků přechází na elektronické podání daňových přiznání. Tento způsob podání má své výhody, jako je rychlost a snadnější správa dokumentace.
Výhody elektronického podání
- Okamžité potvrzení: Při elektronickém podání obdržíte okamžité potvrzení o přijetí, čímž se vyhnete nejistotě, zda byl formulář úspěšně podán.
- Možnost snadné opravy: Můžete rychle a jednoduše provádět opravy a aktualizace.
- Úspora času: Elektronické podání šetří čas, jelikož nemusíte osobně navštěvovat daňový úřad.
Praktické tipy a doporučení pro úspěšné podání
Na závěr je dobré mít na paměti několik praktických tipů, které mohou usnadnit celý proces podávání Přílohy č. 3 II. oddílu tiskopisu č. 25 5404:
- Plánujte dopředu: Snažte se mít všechny dokumenty připravené a formulář vyplněný několik dní před termínem. To vám dá prostor na případné revize.
- Využijte odbornou pomoc: Pokud si nejste jisti, obraťte se na odborníka na daně nebo účetního, který vám může poskytnout cenné rady a pomoci s vyplněním.
- Udržujte si kopie: Vždy si uchovávejte kopie všech podaných dokumentů pro případ, že byste je potřebovali později.
Tímto způsobem se můžete ujistit, že váš proces podání Přílohy č. 3 bude co nejhladší a bezproblémový, čímž se vyhnete pozdějším komplikacím a problémům.
Postup při vyplňování přílohy č. 3 II. oddílu tiskopisu č. 25 5404
Při vyplňování přílohy č. 3 II. oddílu tiskopisu č. 25 5404 pro přiznání k dani z příjmů právnických osob je důležité dodržovat stanovený postup a pravidla. Nejprve je nutné správně identifikovat subjekt, který přiznání podává. V této části se vyplňuje následující:
- Rodné číslo a IČO: Každý právnický subjekt musí uvést své identifikační číslo a v případě, že je to relevantní, i rodné číslo odpovědného zástupce.
- Příjmy a výdaje: Je nezbytné podrobně se vypsat všechny příjmy a výdaje za dané období. Příjmy se rozdělují na běžné, mimořádné a jednorázové. Výdaje by měly být doloženy příslušnými dokumenty.
- Daňové odpočty: Pokud má subjekt nárok na daňové odpočty, je potřeba je zde specifikovat, včetně všech potřebných dokladů a výpočtů, které k této žádosti přikládáte.
Každý z uvedených bodů by měl být důkladně zkontrolován, aby se předešlo chybám, které by mohly mít za následek pozdní podání nebo dodatečné administrativní komplikace.
Časté chyby při podávání daňového přiznání a jak se jim vyhnout
Při podání přiznání k dani z příjmů právnických osob se objevují určité typické chyby, které mohou vést k problémům s finančním úřadem. Zde jsou některé z nich a tipy, jak se jim vyhnout:
- Nesprávné údaje: Častou chybou je uvedení nesprávných nebo neaktuálních údajů o společnosti, což může způsobit zpoždění zpracování. Před podáním je důležité ověřit všechny identifikační údaje.
- Chybějící dokumentace: Pokud nejsou k přiznání přiloženy všechny potřebné dokumenty, může být přiznání zamítnuto. Vždy je dobré si udělat kontrolní seznam dokladů, které je nutné přiložit.
- Nezohlednění změn zákonů: Zákony a vyhlášky se mohou měnit. Je důležité sledovat aktuální legislativní změny, které mohou ovlivnit podmínky a postupy podávání daňového přiznání.
Prevence těchto chyb vyžaduje pečlivost a důkladnou přípravu. Pokud máte pochybnosti, doporučuje se konzultovat podání s odborníkem na daňovou problematiku, případně s účetním, který má zkušenosti s podobnými případy.
Role auditorů a externích konzultantů při zpracování daňového přiznání
V mnoha případech se společnosti rozhodují angažovat auditory nebo externí konzultanty pro zpracování svých daňových přiznání. Tento krok může přinést několik výhod:
- Odborné znalosti: Auditoři mají hluboké znalosti daňových předpisů a mohou poskytnout cenné rady ohledně optimalizace daňové povinnosti.
- Úspora času: Externí odborníci mohou výrazně urychlit proces zpracování přiznání, což uvolňuje vnitřní zdroje k řešení dalších priorit společnosti.
- Minimalizace rizika chyb: Díky zkušenostem auditorů je nižší pravděpodobnost, že dojde k chybám při vyplňování formulářů, což může vést k sankcím ze strany finančního úřadu.
Je však důležité vybrat si kvalifikovaného a důvěryhodného profesionála, který se orientuje v aktuální legislativě a má dobré reference. Spolupráce s odborníky může poskytnout nejen klid při podávání daňového přiznání, ale také strategickou výhodu pro budoucí rozvoj podnikání.